Otvarate deseti Excel po redu, tražite onu „pravu, konačnu” verziju izvještaja, a brojke se ne slažu s onima od prošlog tjedna. Ako vam je ovo poznato, problem nije u vama. Problem je u tome što podaci nisu posloženi tako da na prvi pogled pokažu što se zaista događa u poslovanju. Upravo tu na scenu stupa nadzorna ploča. Do kraja ovog vodiča znat ćete što je kontroling nadzorna ploča, što dobar prikaz mora sadržavati i kako ga postaviti korak po korak, bez pretrpavanja, bez suvišnih brojki i bez ovisnosti o ručnim izračunima.
Što je kontroling nadzorna ploča?
Nadzorna ploča je vizualni prikaz ključnih pokazatelja uspješnosti (KPI) na jednom ekranu, koji menadžmentu u stvarnom vremenu pokazuje stanje poslovanja. Umjesto tablica s desecima redaka, ova nadzorna ploča kroz grafikone, pokazatelje i trendove odmah otkriva gdje stojite u odnosu na plan i gdje nastaju odstupanja.
Drugim riječima, nadzorna ploča je sažetak najvažnijih informacija na jednom mjestu. Njegova snaga nije u količini podataka, nego u tome što od mnoštva brojki izdvaja onih nekoliko koje uistinu utječu na odluke. Dobar prikaz u nekoliko sekundi odgovara na pitanje koje svaki menadžer postavlja prvo ujutro: „Idemo li u dobrom smjeru i ima li nečega što odmah traži moju pažnju?”
Zašto je nadzorna ploča postala standard u upravljanju?
Brzina kojom danas treba donositi odluke jednostavno više ne dopušta da se na izvještaj čeka pet dana nakon kraja mjeseca. Tržište se mijenja, troškovi rastu, a prilike i rizici pojavljuju se i nestaju brže nego ikad.
Količina podataka koju poduzeća prikupljaju iz prodaje, nabave, proizvodnje i financija toliko je narasla da ih klasične tablice više ne mogu učiniti razumljivima. Kad su podaci razbacani po desecima datoteka i postoji više verzija istog izvješća, menadžment gubi povjerenje u brojke, a bez povjerenja u podatke nema ni sigurnih odluka.
Nadzorna ploča rješava taj problem tako što povezuje izvore podataka u jedinstvenu, pouzdanu sliku i prikazuje je vizualno. Umjesto da odgovorne osobe gube sate na slaganje brojki, one u svakom trenutku vide važne informacije i jednim klikom izdvajaju ono što im je tog trenutka u fokusu. Time se reakcija na poremećaje u poslovanju mjeri u minutama, a ne u danima.
Što dobra kontroling nadzorna ploča mora prikazivati?
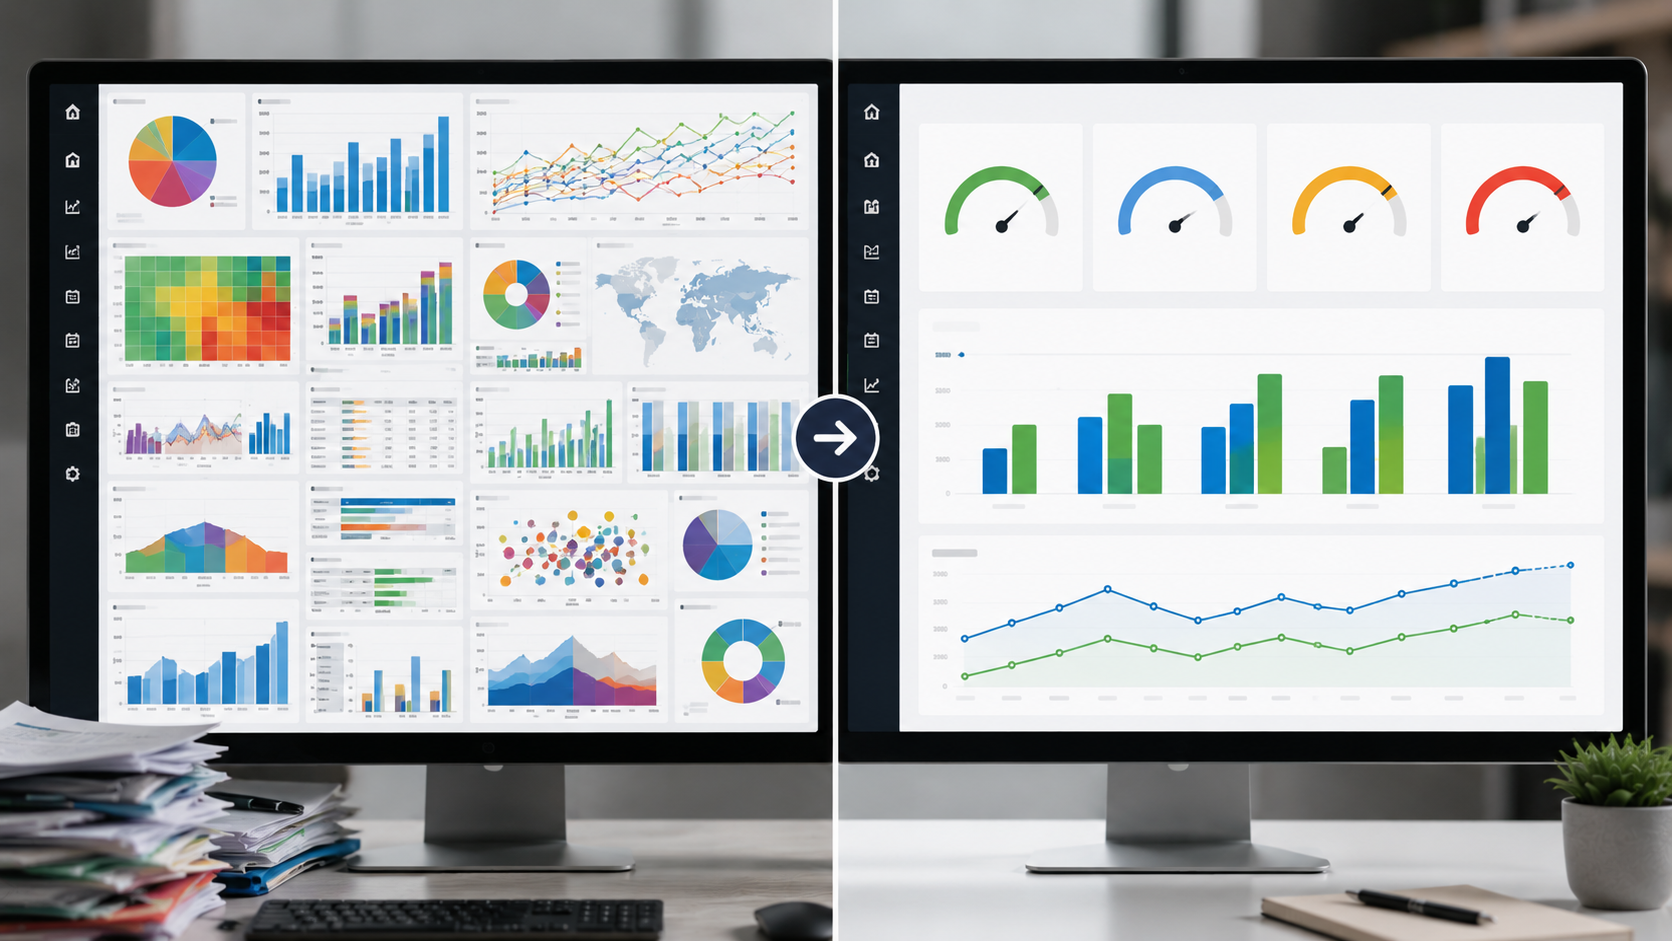
Pravilo broj jedan glasi: manje znači više. Prikaz koji pokušava obuhvatiti sve zapravo ne pokazuje ništa; oko se izgubi, a ključna informacija utopi se u šumu. Dobra nadzorna ploča svjesno bira što će ostaviti vani. Tri elementa pritom ne smiju izostati.
Ključni KPI-jevi na vrhu
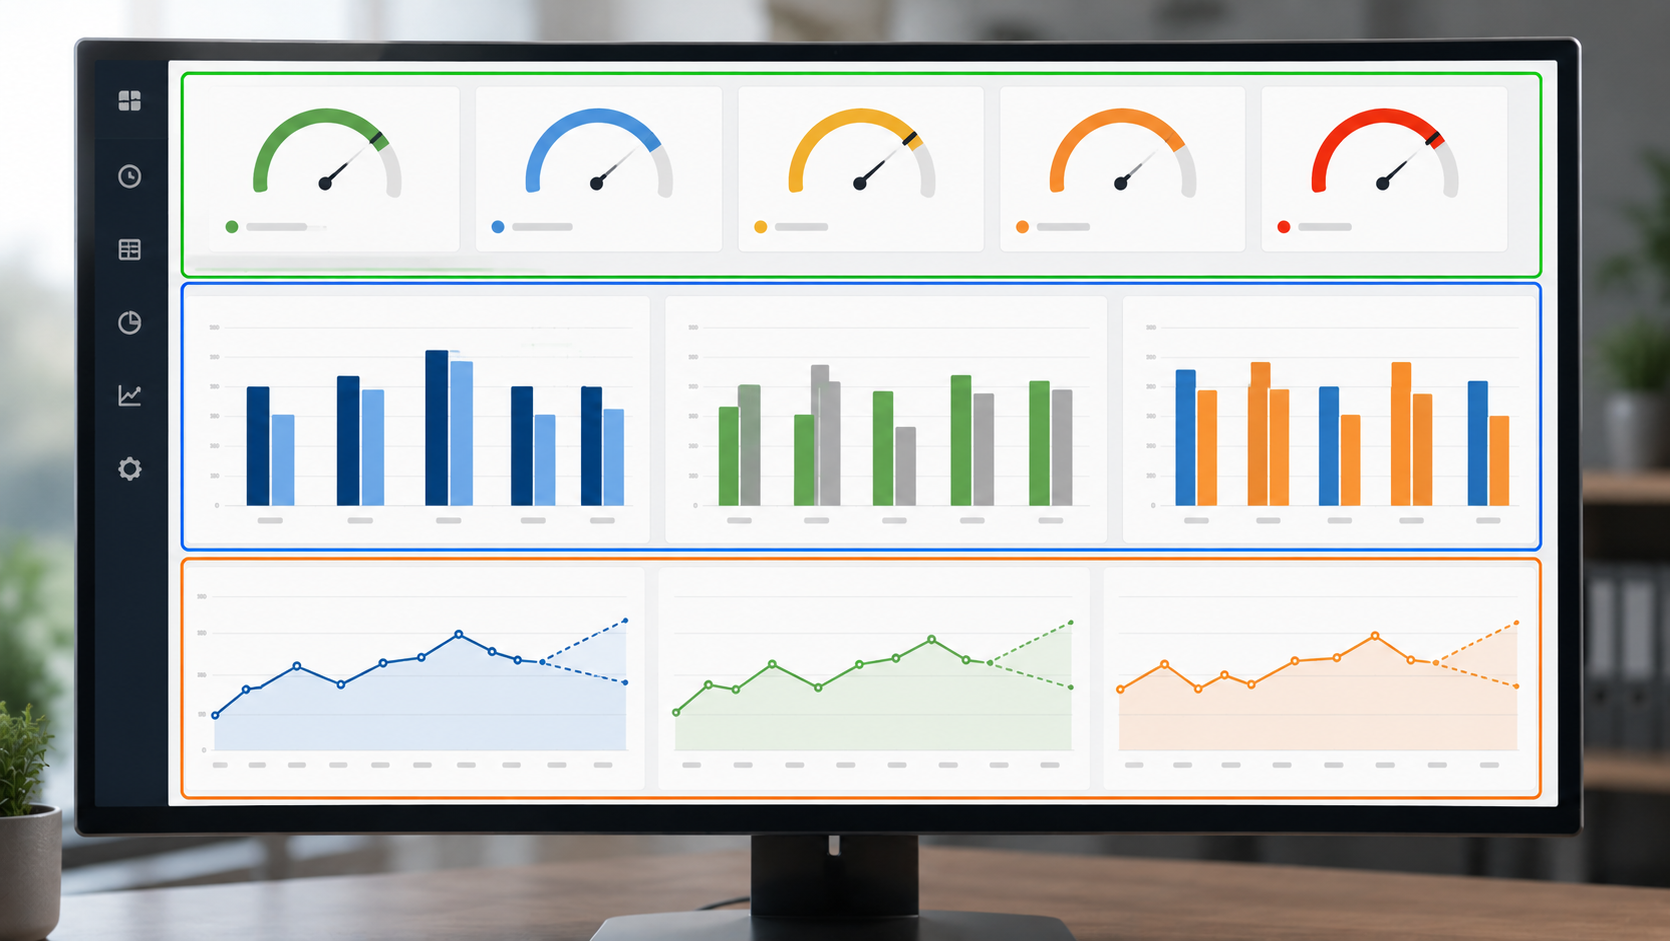
Najvažniji pokazatelji moraju biti na vrhu ekrana, jer tamo pogled prirodno pada prvo. To su one tri do pet brojki bez kojih ne možete procijeniti zdravlje poslovanja, primjerice prihod, marža, profitabilnost, likvidnost ili produktivnost, ovisno o tome za koga je nadzorna ploča namijenjena.
Svaki KPI na vrhu treba imati kontekst: trenutnu vrijednost, usporedbu s ciljem i jasnu vizualnu oznaku stanja (zeleno, žuto, crveno). Brojka bez konteksta ne znači ništa: 1,2 milijuna eura prihoda je dobra vijest ili loša ovisno o tome je li plan bio milijun ili dva. Zato ključni pokazatelj na vrhu uvijek dolazi uz svoju referencu.
Plan vs ostvarenje
Srce svake kontroling nadzorne ploče je usporedba planiranog i ostvarenog. Bez te „plan vs. ostvarenje” analize prikaz je samo lijepa slika prošlosti, a ne alat za upravljanje.
Usporedba plana i ostvarenja odmah pokazuje odstupate li od cilja i koliko, bilo da je plan postavljen kao godišnji budžet ili mjesečni proračun. Vizualno se to najbolje rješava stupcima jedan do drugog ili pokazateljem postotka ostvarenja plana. Cilj je da menadžer u sekundi vidi prelazi li liniju ili zaostaje, i to za svaki ključni segment posebno, jer ukupni rezultat često skriva da jedan odjel nadoknađuje slabost drugoga.
Trendovi i odstupanja
Treća obavezna komponenta je kretanje kroz vrijeme. Jedna brojka govori gdje ste danas; trend govori kamo idete. Pad marže od dva mjeseca zaredom mnogo je važnija informacija od trenutne vrijednosti. Najbolje nadzorne ploče uz ostvareno prikazuju i prognozu (forecast): projekciju do kraja perioda, tako da reagirate prije nego što problem postane gotova činjenica.
Uz trend ide i jasno isticanje odstupanja. Dobra nadzorna ploča ne traži od menadžera da sam uoči problem. On ga signalizira bojom, strelicom ili upozorenjem, čime usmjerava pažnju na korektivne mjere. Tako se fokus automatski premješta na ono što izlazi iz okvira, dok se na ono što teče po planu ne troši vrijeme.
Kako postaviti nadzornu ploča korak po korak?
Izrada korisne nadzorne ploče nije pitanje alata, nego redoslijeda. Tehnologija dolazi tek na kraju: prvo se zna kome prikaz služi i što treba pokazati. Evo tri koraka kojima se izbjegava najčešća zamka: lijepa nadzorna ploča koji nitko ne koristi.
Definiranje publike i cilja
Prvo pitanje nije „koje brojke imamo”, nego „tko će ovaj prikaz gledati i koju odluku na temelju njega donosi”. Ploča za upravu izgleda drukčije od one za voditelja proizvodnje, jer im se i odluke razlikuju.
Definirajte jednu glavnu svrhu po nadzornoj ploči. Ako pokušavate jednim ekranom zadovoljiti i upravu i prodaju i nabavu, nećete zadovoljiti nikoga. Bolje je imati nekoliko fokusiranih prikaza nego jedan pretrpan. Kad znate publiku i cilj, sami od sebe otpadaju pokazatelji koji ne pripadaju toj priči.
Izbor pokazatelja i izvora podataka
Tek kad znate publiku, birate pokazatelje, i to po pravilu „što manje, to bolje”. Za svaki KPI postavite kontrolno pitanje: hoće li promjena ove brojke promijeniti nečiju odluku? Ako neće, nema mjesta na nadzornoj ploči.
Jednako je važno odakle podaci dolaze. Prikaz je pouzdan onoliko koliko su pouzdani podaci ispod njega, pa prije vizualizacije treba urediti i standardizirati izvore, najčešće podatke iz ERP-a, računovodstva i drugih sustava koji ne razgovaraju međusobno. Ako se brojke i dalje ručno prepisuju iz Excela, nadzorna ploča će naslijediti sve njihove greške. Upravo zato mnoge tvrtke ovaj korak iskoriste za prelazak s tabličnih izračuna na BI sustav.
Dizajn i vizualizacija
Posljednji korak je kako će sve to izgledati. Pravilo je jednostavno: oblik prati funkciju. Za usporedbe koristite stupce, za kretanje kroz vrijeme linije, za udjele krug ili stupce, a ne efektne, ali nečitke grafikone.
Ostavite prazan prostor i ograničite broj boja. Boja na dobroj nadzornoj ploči nosi značenje (zeleno je dobro, crveno traži pažnju), a ne ukras. Najvažnije informacije idu gore lijevo, detalji niže. Kad je nadzorna ploča dobro dizajnirana, korisnik je ne mora učiti. On je jednostavno razumije. Ovdje je korisno razlikovati i kada vam zapravo treba interaktivni prikaz, a kada klasičan izvještaj.
Najčešće greške pri izradi nadzorne ploče
Najčešća i najskuplja greška je pretrpanost. Kad se na ekran natrpa dvadeset grafikona „za svaki slučaj”, prikaz prestaje biti alat za odlučivanje i postaje šuma kroz koju nitko ne želi prolaziti. Manje pokazatelja, ali pravih, uvijek pobjeđuje.
Druga česta greška je gomilanje KPI-jeva bez prioriteta: kad je sve istaknuto, ništa nije istaknuto. Ako ne postoji jasna hijerarhija, oko ne zna gdje da padne prvo.
Treća je loš odabir vizualizacije: tablica ondje gdje treba grafikon, ili „kul” prikaz koji izgleda dobro na prezentaciji, a ne čita se u radu. Vizualizacija mora služiti razumijevanju, a ne dojmu.
Četvrta, i možda najopasnija, jest oslanjanje na nepouzdane podatke. Najljepša nadzorna ploča bezvrijedna je ako su brojke ispod nje krive ili neusklađene. Ako u tvrtki kruži više verzija istog izvješća, to je znak da prvo treba urediti podatke, pa tek onda crtati prikaz.
Peta greška je izostanak usporedbe s planom. Nadzorna ploča koja prikazuje samo ostvarenje govori što se dogodilo, ali ne i je li to dobro ili loše. Bez reference na cilj nema upravljanja, samo promatranja.
Kako Altius izrađuje kontroling nadzorne ploče u Qlik Sense-u?
U Altiusu nadzorna ploča nikad ne nastaje kao izolirana vizualizacija, nego kao posljednji korak uređenog sustava izvještavanja. Kroz više od 18 godina rada i preko 20 projekata uvođenja kontrolinga, naučili smo da dobra nadzorna ploča počinje kvalitetom podataka, pa prvo strukturiramo i standardiziramo izvore, a tek onda gradimo prikaz.
Za vizualizaciju koristimo Qlik Sense, BI alat koji povezuje podatke iz različitih sustava i pretvara ih u pregledne, interaktivne i vizualno atraktivne nadzorne ploče. Za razliku od situacije u kojoj sami slažete izvještaje u Excelu (ili tek razmišljate koji alat odabrati između Power BI-a, Tableaua i Qlika) vi dobivate gotovo rješenje u kojem jednim klikom filtrirate i izdvajate upravo ono što vam je tog trenutka u fokusu. Cijeli proces vodimo kroz našu AORI metodologiju, tako da prikaz ne ostane samo lijep ekran, nego postane aktivan alat za svakodnevno odlučivanje.
Time se izdvajamo na tržištu: spajamo kontroling projekt i implementaciju Qlik Sense BI rješenja u jednu cjelinu, pa ne dobivate zasebno „savjet” i zasebno „alat”, nego sustav koji radi zajedno.
Najčešće postavljana pitanja o kontroling nadzornoj ploči
Koliko KPI-jeva staviti na dashboard?
Koliko KPI-jeva staviti na dashboard?
Na glavnu nadzornu ploču idu tri do sedam ključnih pokazatelja, onoliko koliko pogled može obuhvatiti bez napora. Ako vam treba više, to je znak da zapravo trebate nekoliko fokusiranih prikaza umjesto jednog pretrpanog. Pravilo je jednostavno: svaki KPI mora opravdati svoje mjesto utjecajem na neku konkretnu odluku. Ako promjena brojke ne mijenja ničije ponašanje, ona ne pripada na vrh nadzorne ploče.
Treba li svaki odjel svoj dashboard?
Treba li svaki odjel svoj dashboard?
U pravilu da, jer različiti odjeli i centri odgovornosti donose različite odluke. Voditelj proizvodnje treba pokazatelje produktivnosti i iskorištenja kapaciteta, prodaja prati prihod i marže po kupcima, a uprava gleda sažetu sliku cijelog poslovanja. Dobra praksa je slojevita struktura: jedna ploča za upravu s najvažnijim pokazateljima i detaljniji prikazi po odjelima ispod nje, svi povezani s istim, pouzdanim izvorom podataka.
Koliko često se dashboard osvježava?
Koliko često se dashboard osvježava?
Ovisi o tome koliko brzo se mijenjaju podaci i koliko brzo na njih treba reagirati. Financijski pokazatelji često se prate mjesečno, prodaja i proizvodnja dnevno ili čak u stvarnom vremenu. Kad je nadzorna ploča povezana s BI alatom, osvježavanje je automatsko: podaci se povlače iz izvora bez ručnog rada. Ključno je da ritam osvježavanja odgovara ritmu odluka koje se na temelju prikaza donose.
Mogu li sam izraditi dashboard?
Mogu li sam izraditi dashboard?
Za jednostavan pregled u Excelu ili besplatnom alatu: da, i to je dobar prvi korak. Problemi nastaju kad podaci dolaze iz više sustava, kad ih treba povezati i kad više ljudi mora gledati istu, pouzdanu verziju. Tada ručna izrada postaje spora i podložna greškama. U toj fazi se isplati BI alat i pomoć stručnjaka, jer najveći dio posla nije crtanje grafikona, nego uređivanje podataka ispod njih.
Koja je razlika dashboard vs izvještaj?
Koja je razlika dashboard vs izvještaj?
Izvještaj je detaljan, statičan dokument koji odgovara na pitanje „što se dogodilo” i obično se čita od početka do kraja. Nadzorna ploča je sažet, vizualan i interaktivan: pokazuje trenutno stanje na jednom ekranu i služi za brzo uočavanje onoga što traži pažnju. Najjednostavnije rečeno: izvještaj je dubina, nadzorna ploča je brzina. U praksi se nadopunjuju: prikaz upozori na odstupanje, a izvještaj objasni njegov uzrok.
Tražite od kontrolinga „izvještaj”, a u glavi zapravo zamišljate ekran s grafikonima koji se osvježava sam. Ili obrnuto: dobijete šarenu nadzornu ploču, a treba vam dokument koji objašnjava zašto je marža pala. Ta zbrka košta: gubi se vrijeme, naručuje se kriva stvar, a odluke kasne. Nadzorna ploča i izvještaj nisu sinonimi i ne rješavaju isti problem. U ovom vodiču jasno ćete vidjeti po čemu se razlikuju, kada tražiti jedno, a kada drugo, te kako ih spojiti da rade zajedno, uključujući ulogu prognoze, kvalitete podataka i pristupnih prava. Na kraju ćete znati točno imenovati ono što vam stvarno treba, i prestati naručivati pogrešan alat.
Nadzorna ploča i izvještaj: ključne razlike
Najjednostavnije rečeno: Nadzorna ploča je vizualni prikaz koji u stvarnom vremenu pokazuje stanje poslovanja, a izvještaj je strukturiran dokument koji periodično i detaljno objašnjava rezultate. Jedno služi za brzu reakciju, drugo za dubinsko razumijevanje.
Nadzorna ploča je interaktivni prikaz. Na jednom ekranu sažima ključne pokazatelje uspješnosti (KPI-je): promet, maržu, troškove, likvidnost, i prikazuje ih kroz grafikone, mjerače i trendove. Njezina snaga je u brzini: jednim pogledom vidite gdje stojite, a jednim klikom filtrirate podatke i izdvajate ono što vas tog trenutka zanima. Nadzorna ploča odgovara na pitanje „što se događa upravo sada?”.
Izvještaj je drugačija vrsta alata. To je dokument (standardni mjesečni izvještaj, izvještaj o odstupanju ili ad hoc analiza) koji ide dublje od pukog prikaza brojki. Izvještaj uspoređuje plan i ostvarenje, objašnjava uzroke odstupanja i daje kontekst koji se ne vidi na nadzornoj ploči. On odgovara na pitanje „zašto se to dogodilo i što ćemo poduzeti?”.
Drugim riječima, nadzorna ploča pokazuje da nešto nije u redu, a izvještaj objašnjava zašto i što dalje. Zato menadžer koji razumije ovu razliku zna kome i što naručiti, i ne čeka tjedan dana na nešto što je trebao vidjeti u sekundi, niti donosi krupnu odluku na temelju jednog grafikona bez konteksta.
Koje su razlike?
Nadzorna ploča je vizualni, interaktivni prikaz u stvarnom vremenu namijenjen brzom pregledu i reakciji, dok je izvještaj periodičan, detaljan dokument namijenjen dubinskoj analizi i objašnjavanju uzroka. Nadzorna ploča sažima i ističe; izvještaj produbljuje i tumači. Ukratko, nadzorna ploča je za „što i koliko”, izvještaj za „zašto i što dalje”.
Obilježje | Nadzorna ploča | Izvještaj |
|---|---|---|
Vremenski okvir | Stvarno vrijeme / stalno ažuran | Periodičan (dnevni, tjedni, mjesečni) |
Vremenska orijentacija | Sadašnjost i projekcija (forecast) | Prošlost i usporedba s planom |
Glavna svrha | Brzi pregled i pravovremena reakcija | Dubinska analiza i objašnjenje |
Format | Grafikoni, mjerači, trendovi | Tablice, tekst, komentari, kontekst |
Interaktivnost | Visoka: filtriranje, detaljna raščlamba | Niska: fiksan, strukturiran sadržaj |
Razina detalja | Sažeto, ključni KPI-jevi | Detaljno, s uzrocima i posljedicama |
Tipična upotreba | Svakodnevno praćenje | Periodično odlučivanje i analiza |
Stvarno vrijeme vs periodičnost
Najveća razlika je u tempu. Nadzorna ploča je živa, povezana je s izvorima podataka i osvježava se kako podaci pristižu, pa pokazuje aktualno stanje bez čekanja. Zbog toga je idealna za situacije gdje brzina reakcije nešto vrijedi: pad prodaje u tjednu, skok troškova, zaostatak u naplati.
Izvještaj je vezan uz ritam. Izrađuje se za određeno razdoblje (najčešće mjesec) i tu periodičnost nije mana, nego vrijednost. Ponavljanje istog formata u istim intervalima omogućuje usporedivost, jednu od temeljnih karakteristika kvalitetnog kontrolerskog izvještavanja. Bez usporedivosti nema trenda, a bez trenda nema kvalitetne analize.
Pregled vs dubina
Nadzorna ploča je napravljena da informaciju isporuči u nekoliko sekundi. Zato prikazuje vrh ledene sante, ključne pokazatelje koji vam govore trebate li se uopće zabrinuti. To je njezina prednost, ali i granica: nadzorna ploča rijetko sama objašnjava zašto je nešto pošlo po zlu.
Tu na scenu stupa izvještaj. On uzima signal s nadzorne ploče i razrađuje ga: povezuje brojke, uspoređuje s planom, navodi uzroke i predlaže mjere. Ako nadzorna ploča zatreperi crveno, izvještaj je mjesto gdje ćete pronaći cijelu priču.
Vizualizacija vs detalj
Nadzorna ploča komunicira slikom. Dobar grafikon prenosi trend brže nego stupac brojeva, a vizualni naglasak (boja, mjerač, strelica) odmah usmjerava pozornost na ono što odstupa. Cilj je da menadžer „pročita” stanje bez napora.
Izvještaj komunicira detaljem. Tu su tablice s preciznim vrijednostima, komentari, fusnote i kontekst koji se na grafikonu jednostavno ne vidi. Kad trebate argumentirati odluku, pregovarati o budžetu ili objasniti odstupanje upravi, detalj iz izvještaja nosi težinu koju sam vizual nema.
Kada koristiti nadzornu ploču, a kada izvještaj?
Pravilo je jednostavno: nadzornu ploču koristite kada trebate brzo vidjeti što se događa, a izvještaj kada trebate razumjeti zašto se dogodilo i odlučiti što dalje.
Posegnite za nadzornom pločom kada je u igri brzina i kontinuirano praćenje. Ako svako jutro želite provjeriti stanje naplate, ako pratite dnevni promet po poslovnicama, ako vam treba trenutni uvid u likvidnost prije sastanka, nadzorna ploča je pravi alat. Korisna je i kada pratite projekciju: prognozu dostizanja mjesečnog cilja prodaje, gdje vam je važniji smjer kretanja nego konačna brojka. Jednako tako, dobra je kada više ljudi treba isti, uvijek aktualan pogled na poslovanje a da pritom nitko ručno ne priprema podatke
Izvještaj birate kada odluka traži kontekst i argumente. Mjesečna analiza profitabilnosti po proizvodima, objašnjenje zašto je marža pala ispod plana, priprema podloge za upravu ili banku, sve to zahtijeva dubinu, usporedbu i komentar koji nadzorna ploča ne daje. Izvještaj o odstupanju, primjerice, ne samo da pokazuje razliku između plana i ostvarenja, nego ukazuje na uzroke i omogućuje pravovremene korektivne mjere.
U praksi se ova dva alata gotovo nikad ne koriste izolirano. Menadžer nadzornom pločom uoči signal, a zatim u izvještaju traži objašnjenje. Upravo zato pitanje „nadzorna ploča ili izvještaj?” gotovo uvijek ima isti odgovor: oboje, ali za različite trenutke. Ono što razlikuje dobro postavljen sustav od loše posloženog jest jasna podjela uloga: svaki alat radi ono u čemu je najbolji.
Kako nadzorna ploča i izvještaj rade zajedno?
Nadzorna ploča i izvještaj nisu suparnici, oni su dvije faze istog procesa odlučivanja. Nadzorna ploča je radar koji otkriva da nešto odstupa; izvještaj je analiza koja to odstupanje rastavlja na uzroke i pretvara u odluku.
Zamislite tipičan tijek. Direktor prodaje na nadzornoj ploči vidi da je marža u jednom segmentu pala. To je signal: brz, vizualan, bez čekanja. Da bi razumio zašto, otvara mjesečni izvještaj o odstupanju gdje vidi da je rast troškova nabave pojeo maržu na konkretnoj liniji proizvoda. Sada ima i signal i objašnjenje, pa može donijeti odluku utemeljenu na informaciji, a ne na dojmu.
Ključ je u tome da oba alata izviru iz istog, pouzdanog izvora podataka. Ako nadzorna ploča pokazuje jedan broj, a izvještaj drugi, povjerenje pada i cijeli sustav gubi smisao. Zato kvalitetno menadžersko izvještavanje uvijek počinje strukturiranjem i standardizacijom podataka, tek kada su podaci točni, usporedivi i konzistentni, nadzorna ploča i izvještaj mogu „govoriti istim jezikom”.
Kada je sustav dobro posložen, prelazak s nadzorne ploče na izvještaj je neprimjetan: kliknete na pokazatelj koji odstupa i dolazite do detaljne analize iza njega. Upravo ta povezanost (brzi pregled koji vodi u dubinu) pretvara podatke u odluke.

Najčešće greške pri dizajnu nadzorne ploče i izvještaja
I najbolji alati promaše svrhu ako su loše posloženi. Evo grešaka koje najčešće pretvaraju koristan prikaz u izvor zbrke, i kako ih izbjeći.
Pretrpana nadzorna ploča. Najčešća pogreška je gurati sve na jedan ekran. Kada se na nadzornu ploču natiska dvadeset pokazatelja, menadžer ne vidi ništa, a svrha nadzorne ploče upravo je da u sekundi istakne ono bitno. Dobra usporedba je pilotski kokpit: pilot ne gleda svaki senzor, nego samo ono što mu treba da sigurno leti. Isto vrijedi za nadzornu ploču: nekoliko ključnih KPI-jeva koji stvarno mijenjaju odluku, ne sve što je tehnički moguće prikazati.
Izvještaj koji je zapravo tablica bez priče. Druga strana medalje su izvještaji prepuni brojki, a bez komentara i konteksta. Ako izvještaj ne objašnjava uzroke odstupanja i ne predlaže mjere, on je samo ispis podataka. Vrijednost izvještaja je u tumačenju, ne u količini redaka.
Miješanje uloga. Kada od nadzorne ploče tražite dubinu izvještaja (pa je zatrpate detaljima) ili od izvještaja brzinu nadzorne ploče (pa izostavite analizu), oba alata zakažu. Svaki treba raditi ono za što je namijenjen.
Loši ili nepovezani podaci. Najopasnija greška je nevidljiva: ako u podlozi stoje različite verzije istih izvještaja, ručni Excel izračuni i nepodudaranja u brojkama, ni najljepša nadzorna ploča neće pomoći. Različite „zadnje, konačne” verzije siguran su znak da sustav treba unaprijediti.
Pokazatelji bez vlasnika i bez upozorenja. Ako KPI nema osobu koja je za njega odgovorna, nitko neće reagirati kada zatreperi crveno. Svaki pokazatelj treba imati jasnog nositelja (baš kao što svaki trošak treba svoje mjesto i nositelja troška), a dobra nadzorna ploča aktivno upozorava čim pokazatelj odstupi od zadane granice.
Izbjegnete li ovih pet zamki, nadzorna ploča i izvještaj prestaju biti dekoracija i postaju ono što trebaju biti: alat za donošenje boljih odluka.
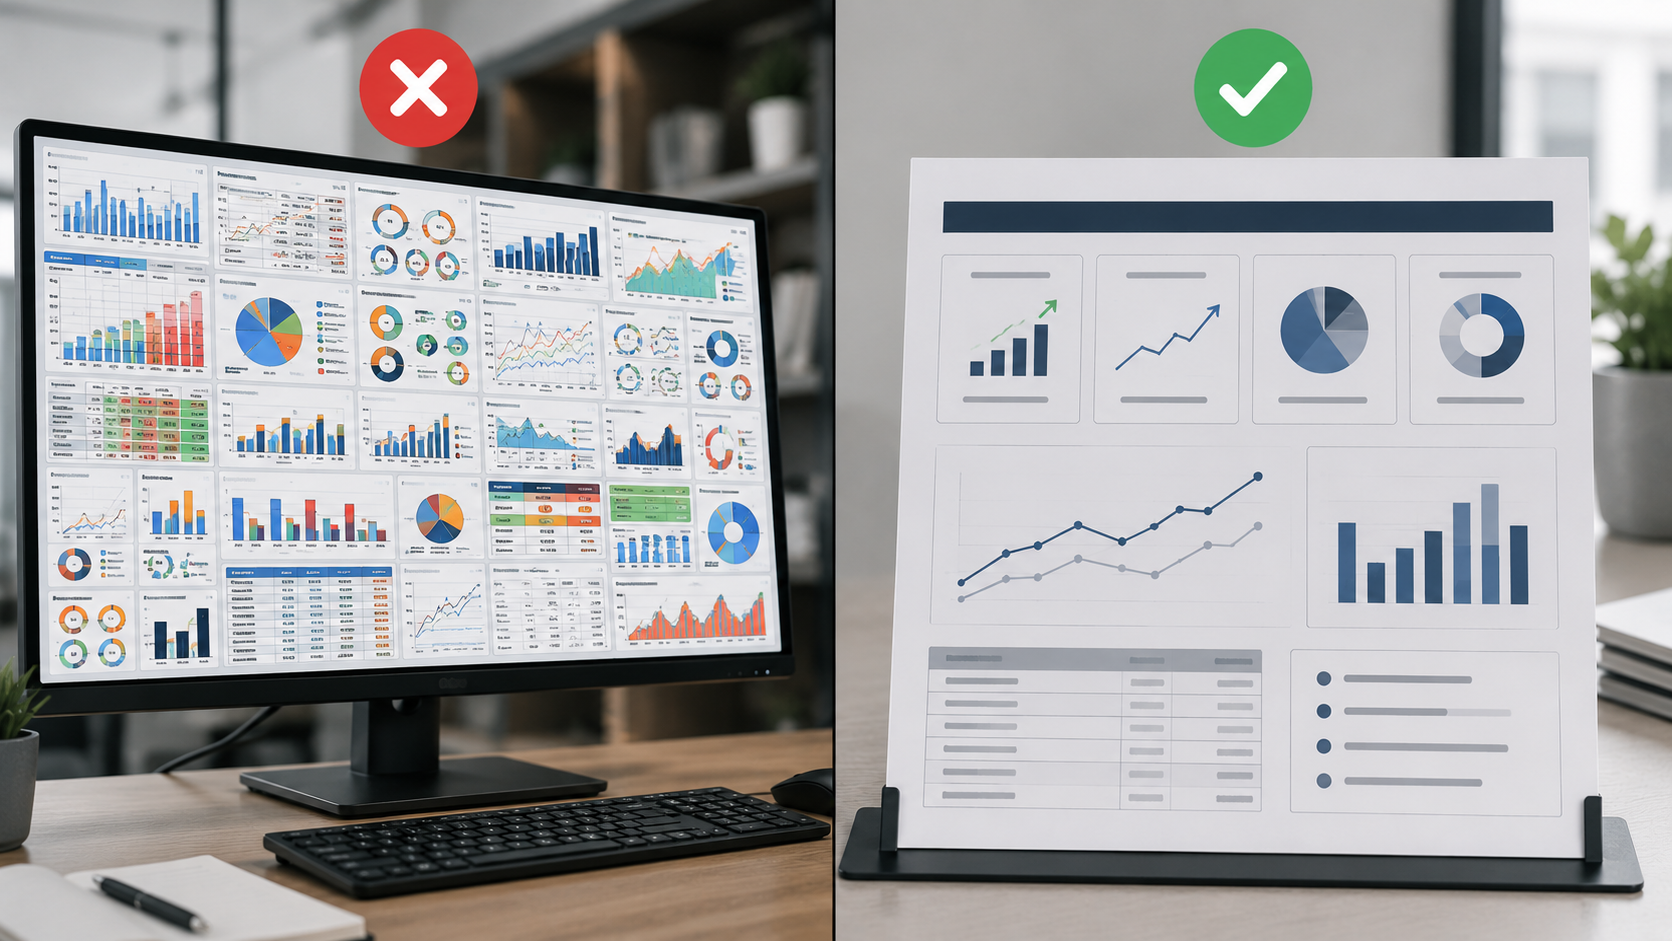
Kako Altius postavlja nadzorne ploče i izvještaje u Qlik Sense-u?
Razlika između nadzorne ploče i izvještaja postaje stvarno korisna tek kada ih netko poveže u jedinstven, pouzdan sustav. Upravo to radi Altius, kroz implementaciju Qlik Sense BI rješenja unutar kontroling projekta.
Ono što Altius izdvaja na regionalnom tržištu jest spoj dviju stvari koje se obično nude odvojeno: cjelovit kontroling projekt i implementaciju Qlik Sense BI alata, isporučene zajedno. To znači da se nadzorne ploče i izvještaji ne grade „na slijepo”, nego na temelju prethodno posloženog kontrolinga: definiranih centara odgovornosti, mjesta i nositelja troška te KPI-jeva usklađenih sa strategijom. Tehnologija slijedi logiku poslovanja, a ne obrnuto.
Proces počinje tamo gdje treba: kod podataka. Altius strukturira i standardizira podatke iz različitih izvora (ERP-a, računovodstva, prodajnih i drugih sustava) i konsolidira ih u jedan pouzdan izvor istine, tako da nadzorna ploča i izvještaj uvijek pokazuju iste brojke. Zatim se u Qlik Sense-u postavljaju interaktivne nadzorne ploče za brzi pregled i standardizirani izvještaji za dubinsku analizu, povezani tako da jednim klikom prelazite sa signala na objašnjenje. Cijeli pristup počiva na AORI metodologiji, pa kontroling ne ostaje na razini izvještaja, nego postaje aktivan sustav upravljanja.
Jednom postavljeni, nadzorne ploče i izvještaji osvježavaju se automatski iz povezanih izvora (bez ručnog prepisivanja i bez „zadnjih, konačnih” Excelica), što timu vraća sate svakog tjedna. Kroz dodjelu pristupnih prava svatko pritom vidi upravo onu razinu podataka koja odgovara njegovoj ulozi i odgovornosti. Rezultat prepoznaju i klijenti (od proizvodnih do trgovačkih poduzeća) koji kroz Qlik Sense u svakom trenutku vide važne informacije, jednim ih klikom filtriraju i brže reagiraju na poremećaje u poslovanju.
Najčešće postavljana pitanja u vezi s nadzornom pločom i izveštajem
Je li dashboard isto što i izvještaj?
Je li dashboard isto što i izvještaj?
Nije. Nadzorna ploča je vizualni, interaktivni prikaz ključnih pokazatelja u stvarnom vremenu, namijenjen brzom pregledu i reakciji. Izvještaj je periodičan, detaljan dokument koji objašnjava uzroke, uspoređuje plan i ostvarenje te predlaže mjere. Dashboard pokazuje što se događa, izvještaj objašnjava zašto i što dalje. Najbolje rezultate daju kada se koriste zajedno, svaki za svoju svrhu.
Treba li menadžeru oboje?
Treba li menadžeru oboje?
U pravilu da. Nadzorna ploča menadžeru daje brz, svakodnevni uvid i upozorava kada nešto odstupa, dok izvještaj pruža dubinu potrebnu za ozbiljne odluke. Oslanjati se samo na nadzornu ploču znači reagirati bez konteksta; oslanjati se samo na izvještaj znači saznavati prekasno. Zato dobro postavljen sustav menadžerskog izvještavanja kombinira oboje, povezujući brzi pregled s dubinskom analizom.
Koliko podataka stane na jedan dashboard?
Koliko podataka stane na jedan dashboard?
Manje nego što mislite, i to je dobro. Učinkovita nadzorna ploča prati nekoliko ključnih KPI-jeva koji stvarno utječu na odluke, a ne sve dostupne pokazatelje. Pretrpan dashboard gubi svrhu jer menadžer više ne vidi što je bitno. Pravilo je: ako pokazatelj ne mijenja ničiju odluku, ne pripada na glavni ekran. Detalje ostavite za izvještaj.
Tko izrađuje dashboard i izvještaj?
Tko izrađuje dashboard i izvještaj?
U dobro postavljenom sustavu izrađuje ih kontroling, uz podršku BI alata poput Qlik Sense-a. Kontroler definira koji se pokazatelji prate, strukturira podatke i postavlja logiku izvještavanja, a BI alat to pretvara u interaktivne nadzorne ploče i standardizirane izvještaje. Kroz dodjelu pristupnih prava svatko vidi samo izvještaje i pokazatelje relevantne za svoju ulogu, a kada je sustav jednom uspostavljen, izvještaji se generiraju automatski iz povezanih izvora, bez ručnog prepisivanja podataka.
Može li se dashboard raditi u Excelu?
Može li se dashboard raditi u Excelu?
Donekle da, ali uz ozbiljna ograničenja. Excel je odličan za izračune, no kao nadzorna ploča brzo postaje krhak: podaci se ručno ažuriraju, javljaju se različite verzije i pogreške, a interaktivnost je ograničena. Čim trebate povezati više izvora, automatsko osvježavanje i pouzdan zajednički pregled, BI alat poput Qlik Sense-a daleko je sigurniji izbor: izvještaji se generiraju sami, bez ručnog rada, što štedi sate svakog tjedna. Mnoštvo „zadnjih, konačnih” Excelica obično je znak da je vrijeme za prelazak na pravi BI sustav.
Ako svaki kraj mjeseca provodiš u istoj utrci s rokovima: spajaš tablice iz tri sustava, lijepiš podatke, tražiš zašto se dva izvještaja ne slažu i šalješ verziju koja se zove „konačno_v7_stvarno_finalno”. Nisi sam. Excel je godinama bio radni konj kontrolinga i odlično je obavljao posao. No u jednom trenutku količina podataka, broj izvora i zahtjevi menadžmenta narastu toliko da Excel više ne ubrzava posao, nego ga koči. Ovaj vodič ti pokazuje kako prepoznati tu granicu i kako iz Excela prijeći na BI sustav, korak po korak, bez gubitka izvještaja koje već imaš i bez velikog IT projekta. Excel BI kontroling nije pitanje „ili-ili”; riječ je o tome da svaki alat radi ono u čemu je najbolji.
Zašto Excel u jednom trenutku postaje kočnica?
Excel ne postaje problem zato što je loš alat; postaje problem zato što ga koristiš za posao za koji nije dizajniran. Proračunska tablica je savršena za pojedinačnu analizu, brzi izračun ili prototip izvještaja. Ali kontroling traži nešto drugo: iste podatke iz više izvora, redovito, za više korisnika, s potpunom sljedivošću. Što više raste tvoje poduzeće, to se jasnije vidi gdje su granice tablice.
Ključ je u tome da prepoznaš trenutak prijelaza. Excel te ne iznevjeri odjednom, tiho ti svaki mjesec uzima sve više sati i sve više povjerenja u brojke. Dva su mjesta na kojima se to najjasnije osjeti.
Ručni rad i rizik grešaka
Najveći skriveni trošak Excela nije licenca: to je tvoje vrijeme. Svaki ručni korak (kopiranje, lijepljenje, ručno ažuriranje formula, spajanje izvoza iz ERP-a i tablice iz prodaje) je korak na kojem se može potkrasti greška. Jedna pogrešno povučena formula, jedan redak koji je „ispao” iz raspona, jedan zalijepljeni stupac u pogrešan stupac i cijeli izvještaj tiho prikazuje krivu sliku.
Problem nije samo u tome što se greška dogodi, nego u tome što je gotovo nemoguće otkriti. U tablici s tisućama redaka i desecima povezanih kartica ne postoji alarm koji ti kaže da je nešto pošlo po zlu. Mnogi kontroleri otkriju grešku tek kad ih netko s uprave pita zašto se brojka razlikuje od prošlog izvještaja. A do tada je odluka već donesena na temelju krivog podatka.
Verzije, povezivanje i ažurnost podataka
Drugi veliki problem je „rat verzija”. Datoteka kruži mailom, svatko radi na svojoj kopiji, a na kraju nitko sa sigurnošću ne zna koja je verzija prava. „Pošalji mi zadnju verziju” postaje rečenica koja se ponavlja svaki tjedan, a podaci na kojima menadžment donosi odluke različiti su ovisno o tome čiju je tablicu netko otvorio.
Uz to, Excel prikazuje podatke koji su točni u trenutku kad si ih izvezao i zalijepio, ne u stvarnom vremenu. Do trenutka kad izvještaj stigne do uprave, brojke su već zastarjele. Što više izvora podataka spajaš (financije, prodaja, nabava, proizvodnja), to ručno povezivanje postaje sporije i krhkije. Upravo tu Excel prelazi iz alata koji pomaže u alat koji usporava odluke.
Što BI sustav rješava što Excel ne može?
BI (Business Intelligence) sustav rješava točno one tri stvari koje Excelu nedostaju: automatizaciju, jedinstven izvor podataka i osvježavanje u stvarnom vremenu. Umjesto da svaki mjesec ručno slažeš isti izvještaj, BI alat se jednom poveže s tvojim izvorima podataka i nadalje ih sam dohvaća, obrađuje i prikazuje.
Konkretno, BI sustav radi ono što tablica strukturno ne može. Povezuje podatke iz različitih izvora u jedan model, pa financije, prodaja i nabava „govore istim jezikom” i slažu se do zadnje brojke. Sustav osvježava podatke automatski, tako da svi gledaju istu, aktualnu verziju, nema više „zadnje, konačne” datoteke. Umjesto statične tablice dobivaš vizualizaciju podataka: interaktivne nadzorne ploče s grafikonima i trendovima na kojima jednim klikom filtriraš ono što ti je tog trenutka u fokusu, umjesto da ručno radiš novu tablicu za svako pitanje. I, jednako važno, BI čuva sljedivost: jasno je odakle koji podatak dolazi i kako je izračunat.
Rezultat za kontrolera nije samo „ljepši izvještaj”. Rezultat je da prestaješ trošiti dane na pripremu podataka i počinješ trošiti vrijeme na ono zbog čega kontroling postoji: na analizu i tumačenje. Ako želiš dublje razumjeti kako odabrati pravi alat, usporedbu vodećih rješenja imaš u tekstu Qlik Sense vs Power BI.
Od retrospektive do prognoze: što BI omogućuje, a Excel ne
Najveća razlika nije samo u tome kako BI prikazuje prošlost, nego u tome što gleda i unaprijed. Dok je Excel uglavnom alat za retrospektivu (pokazuje što se već dogodilo), BI sustav povezuje plan, ostvarenje i trendove pa postaje podloga za planiranje i prognozu. Kad su podaci na jednom mjestu i ažurni, lako uspoređuješ planirano s ostvarenim, projiciraš kretanje prihoda ili troškova i pravovremeno reagiraš dok još možeš utjecati na rezultat.
Za kontrolera to znači pomak iz uloge „izvjestitelja o prošlosti” u ulogu partnera menadžmentu koji daje pravovremene informacije za odluke. Praćenje ostvarenja plana i budžeta, analiza odstupanja i jednostavna prognoza, sve to u Excelu traži zasebne tablice i ručno održavanje, a u BI sustavu je dio istog, automatiziranog modela.
Kako prepoznati da je vrijeme za prelazak na BI?
Najbolji trenutak za razmišljanje o BI-ju nije kad Excel potpuno „pukne”, nego kad počneš prepoznavati ponavljajuće simptome. Postoji nekoliko jasnih znakova da je tablica prerasla svoju ulogu i da ti BI za kontrolere može vratiti kontrolu nad podacima.
Vrijeme je za ozbiljan razgovor o prelasku ako se prepoznaš u većini ovoga: priprema mjesečnih izvještaja ti oduzima dane, a ne sate; redovito nailaziš na nepodudaranja u brojkama između dvaju izvještaja; postoji više „verzija istine” jer svaki odjel vodi vlastitu tablicu; izvještaji do uprave stižu sa zakašnjenjem pa su podaci već zastarjeli; svaki novi zahtjev menadžmenta („daj mi ovo po regijama, ali samo za ovaj proizvod”) znači ručnu izradu nove tablice; i, možda najvažnije, sve se manje pouzdaješ u podatke koje sam prezentiraš.
Ako kimaš na tri ili više ovih točaka, problem više nije u tvojoj brzini ni u tvojoj pažnji. Problem je u alatu koji je dosegnuo svoju granicu. To je dobra vijest, jer alat se može promijeniti.
Kako izgleda prelazak s Excela na BI korak po korak?
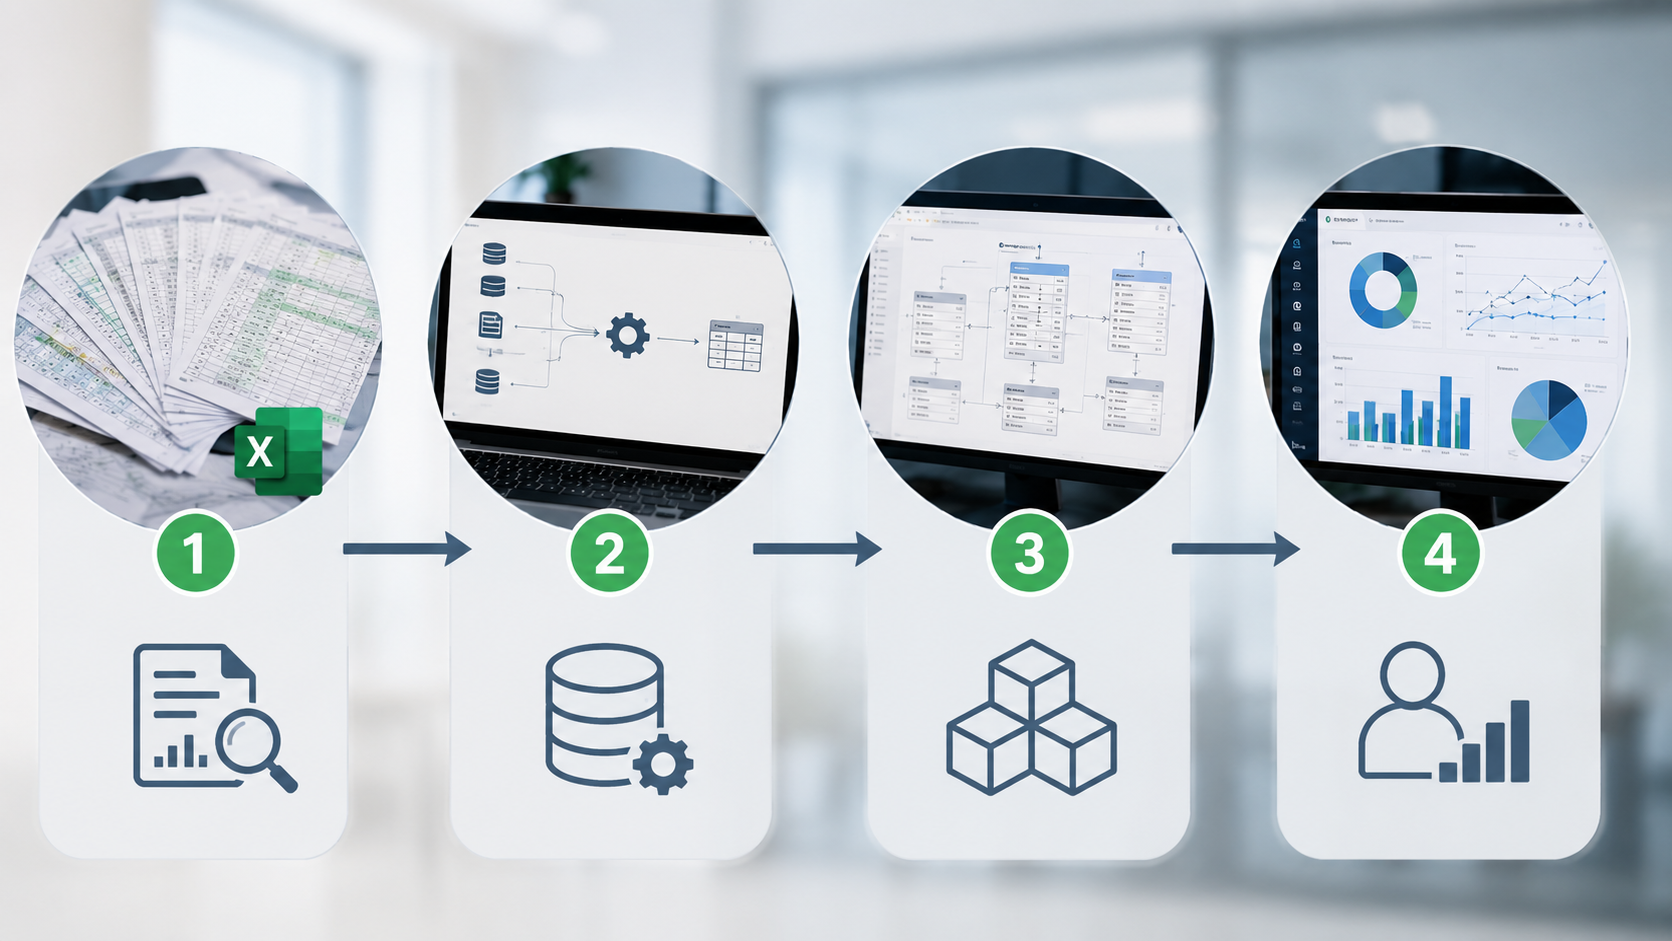
Prelazak s Excela na BI ne znači da preko noći bacaš sve što imaš i kreneš ispočetka. To je strukturiran proces u četiri koraka: popis izvještaja i izvora, čišćenje i strukturiranje podataka, izrada modela i prve nadzorne ploče te automatizacija osvježavanja. Dobro vođen, prelazak je evolucija postojećeg sustava izvještavanja, a ne rušenje i ponovna gradnja.
Evo kako izgledaju ta četiri koraka u praksi.
Korak 1: popis izvještaja i izvora podataka
Prvi korak nije tehnički, nego analitički. Prije nego što dotakneš ijedan alat, popisuješ što zapravo izvještavaš i odakle ti dolaze podaci. Koje izvještaje radiš redovito? Koje ključne pokazatelje uspješnosti menadžment stvarno koristi za odluke? Iz kojih izvora i sustava vučeš podatke: ERP, računovodstveni sustav, prodajni sustav, ručno vođene tablice? Vrijedi odmah provjeriti i može li se BI alat izravno povezati s ERP-om, jer izravna veza s izvorom uklanja velik dio kasnijeg ručnog rada.
Ovaj korak gotovo uvijek otkrije dvije stvari: da postoje izvještaji koje radiš iz navike, a nitko ih više ne čita, i da se isti podatak na više mjesta računa na različite načine. Već samo čišćenje tog popisa donosi vrijednost prije nego što si uveo bilo kakav novi alat.
Korak 2: čišćenje i strukturiranje podataka
Kad znaš što ti treba, slijedi uređivanje podataka. Ovdje definiraš jasne šifrarnike, ujednačavaš nazive (da „kupac”, „klijent” i „partner” ne budu tri različite stvari), uklanjaš duplikate i postavljaš pravila kako podaci ulaze u sustav. Cilj je da podaci budu točni, usporedivi i konzistentni, jer BI alat će vjerno prikazati ono što mu daš, uključujući i nered ako mu ga proslijediš.
Ovo je korak koji se najčešće podcjenjuje, a najviše određuje uspjeh cijelog projekta. Standardizacija i strukturiranje podataka temelj su na kojem stoji svaki kvalitetan izvještaj.
Korak 3: model podataka i prva nadzorna ploča
Tek sada dolazi dio koji ljudi obično zamišljaju kad kažu „BI”. Povezuješ očišćene izvore u jedinstven model podataka, logičku strukturu u kojoj financije, prodaja i nabava dijele zajedničke dimenzije (vrijeme, organizacijska jedinica, proizvod). Na tom modelu gradiš prva nadzorna ploća.
Savjet iz prakse: ne kreni s deset nadzornih ploča odjednom. Kreni s jednim izvještajem koji menadžmentu najviše znači i napravi ga besprijekorno. Već na toj prvoj nadzornoj ploči definiraš kako će izgledati vizualizacija podataka: koje grafikone, pokazatelje i trendove menadžment vidi na prvi pogled i koje KPI-je prati. Kad uprava prvi put jednim klikom dobije interaktivni prikaz koji je prije čekala tri dana, ostatak organizacije se vrlo brzo uključi.
Korak 4: automatizacija i osvježavanje
Posljednji korak je ono što razlikuje BI od „Excela u boljem ruhu”. Umjesto da svaki mjesec ručno ponavljaš isti proces, postavljaš automatsko osvježavanje podataka. Sustav sam dohvaća nove podatke iz izvora po definiranom rasporedu, a nadzorne ploče se ažuriraju bez tvoje intervencije, uz automatsko isticanje odstupanja plana od ostvarenja, tako da problem vidiš čim nastane, a ne na kraju mjeseca.
Od ovog trenutka tvoja uloga se mijenja. Više ne pripremaš izvještaj; on je uvijek spreman i aktualan. Tvoje vrijeme oslobađa se za analizu odstupanja, prognoze i savjetovanje menadžmenta, što je posao u kojem kontroling stvarno donosi vrijednost.
Zašto je kvaliteta podataka presudna pri prelasku na BI?
Najveća zabluda pri prelasku na BI jest da će novi alat sam „popraviti” podatke. Neće. BI sustav je iznimno dobar u tome da brzo i pregledno prikaže ono što mu daš, uključujući i pogreške. Zato kvaliteta podataka nije tehnički detalj koji se rješava usput, nego temelj o kojem ovisi hoće li cijeli projekt uspjeti.
Loši ulazni podaci daju loše rezultate, rizik prenošenja loših podataka
Stara izreka iz informatike vrijedi i ovdje, ako ubaciš loše podatke, dobit ćeš loše izvještaje, samo brže i u ljepšem obliku. Najgori mogući scenarij je da nepouzdane podatke iz Excela jednostavno preseliš u BI i time im daš privid vjerodostojnosti. Nadzorna ploča izgleda profesionalno, brojke se prikazuju u stvarnom vremenu, a ispod površine je isti nered.
Zato se prelazak uvijek koristi kao prilika da se podaci očiste, a ne samo presele. Provjeravaš odakle koji podatak dolazi, kako je izračunat i slaže li se s izvorom. Bolje je krenuti s jednim izvještajem u koji imaš stopostotno povjerenje nego s deset njih u koje sumnjaš.
Jedinstven izvor podataka umjesto razasutih datoteka
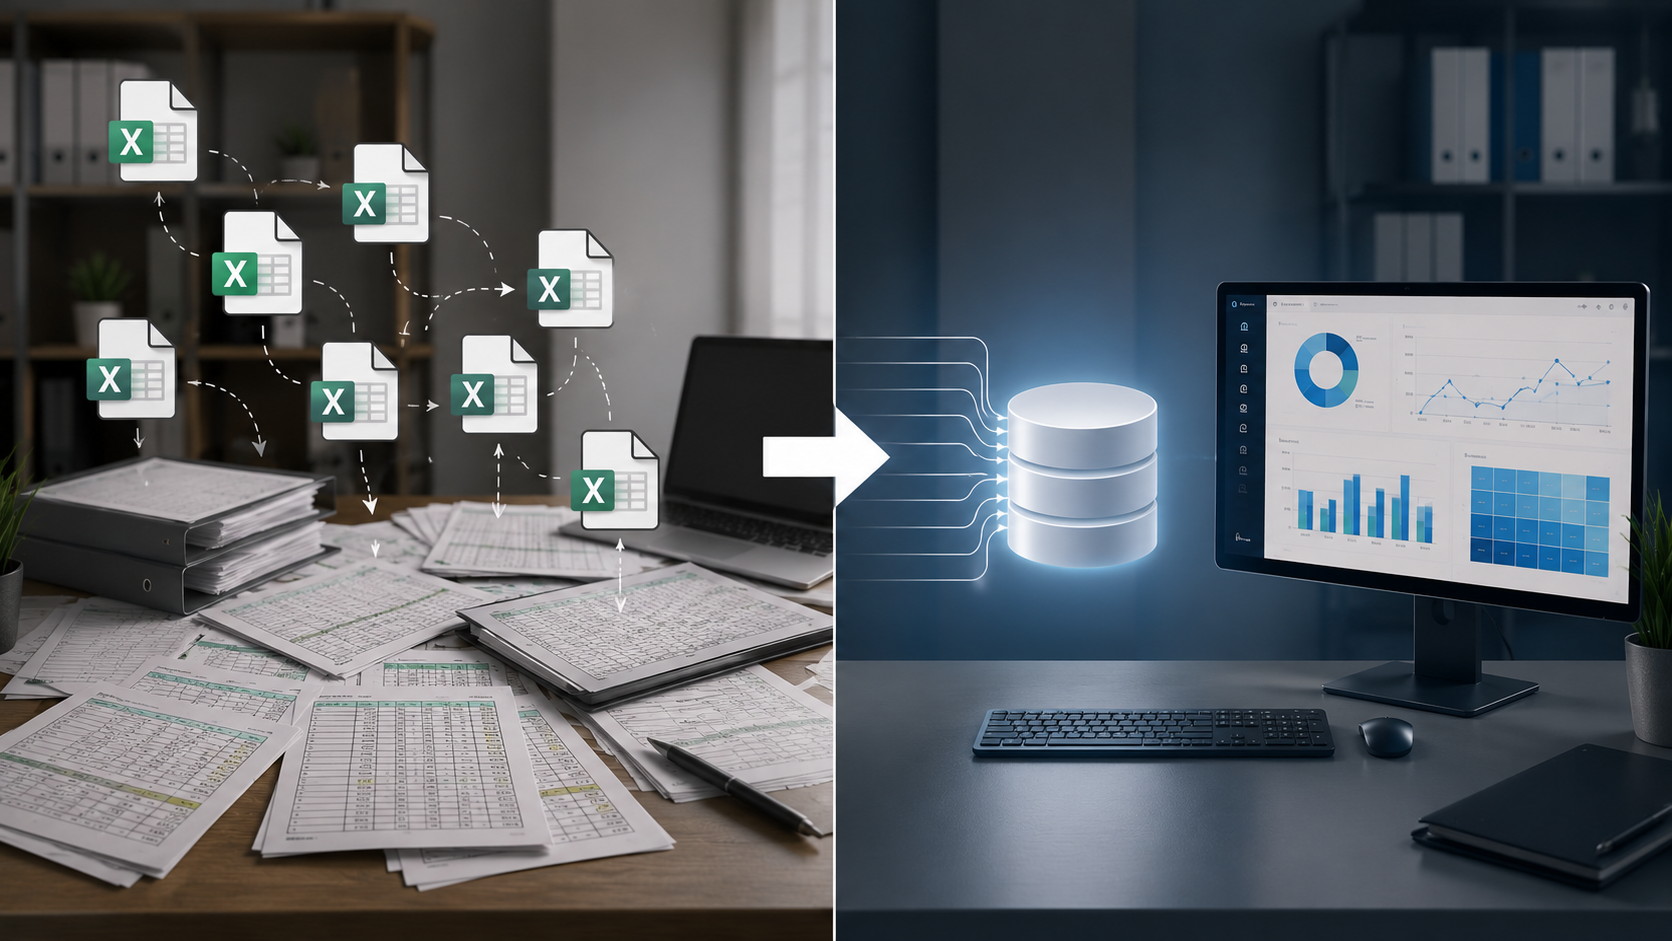
Drugi stup kvalitete je jedan izvor istine. Dok podaci žive u desecima razasutih datoteka po mailovima i mapama, neslaganja su neizbježna. Jedinstven izvor podataka znači da svi (kontroling, uprava, voditelji odjela) gledaju isti, ažurni skup brojki. Nestaje pitanje „čija je verzija točna” jer verzija je samo jedna.
To nije samo tehnička pogodnost. To je promjena u načinu na koji organizacija razgovara o brojkama: sastanci se više ne troše na usuglašavanje podataka, nego na donošenje odluka na temelju njih.
Tko vidi koje podatke: pristupna prava i sigurnost
Postoji još jedna razlika koju Excel korisnici često ne primijete dok ne postane problem: tko smije vidjeti koje podatke. U Excelu je odgovor obično „svi koji otvore datoteku”, a kontrola se svodi na zaključavanje ćelija ili slanje različitih verzija različitim ljudima. To je i nesigurno i teško za održavanje.
BI sustav rješava to kroz pristupna prava. Definiraš tko vidi koje izvještaje i do koje razine podataka: uprava cjelovitu sliku, voditelj odjela samo svoj sektor, a osjetljivi podaci poput plaća ostaju vidljivi samo onima kojima trebaju. Ista nadzorna ploča tako svakome prikazuje upravo njegov dio istine, bez kopiranja datoteka i bez rizika da povjerljiv podatak završi u pogrešnom inboxu. Za poduzeće koje raste, to je razlika između kontrole nad podacima i nade da nitko neće otvoriti krivu tablicu.
Treba li Excel potpuno napustiti?
Ne. Ovo je možda najvažnija poruka cijelog vodiča: prelazak na BI ne znači da Excel ide u smeće. Znači da Excel prestaje biti tvoj sustav izvještavanja i vraća se ulozi u kojoj je nenadmašqn: brzoj, fleksibilnoj analizi prema potrebi.
Nakon prelaska, BI preuzima ono što radi bolje: redovite, standardizirane izvještaje, jedinstven izvor podataka i automatsko osvježavanje. Excel ostaje tvoj alat za trenutke kad trebaš nešto brzo izračunati, isprobati scenarij ili napraviti jednokratnu analizu izvan standardnog skupa izvještaja. Mnogi kontroleri čak izvoze podatke iz BI-ja u Excel kad žele dublje „kopati”, i to je sasvim u redu.
Drugim riječima, ne biraš između Excela i BI-ja. Slažeš ih tako da svaki radi ono u čemu je najjači. Excel nije neprijatelj, samo više nije sve.
Najčešće greške pri prelasku na BI
Većina neuspjelih ili razvučenih BI projekata ne propada zbog tehnologije, nego zbog pristupa. Ako znaš na što paziti, izbjegavaš zamke koje druge koštaju mjeseci.
Najčešća greška je preskakanje koraka s podacima, tim se zaleti u izradu nadzornih ploča prije nego što su podaci očišćeni, pa se kasnije vrti u krug ispravljajući pogreške koje su mogle biti riješene na početku. Druga česta greška je pokušaj da se odjednom prebaci sve, umjesto da se krene s jednim ključnim izvještajem, postavlja se cilj od trideset nadzornih ploča i projekt se uguši pod vlastitom težinom. Treća je biranje KPI-jeva po inerciji; prati se sve što se prije pratilo u Excelu, umjesto da se zapita koji pokazatelji stvarno utječu na odluke. Tu je i podcjenjivanje ljudske strane: ako tim ne razumije zašto se mijenja alat i kako ga koristiti, vraća se starim tablicama čim naiđe prva prepreka. I konačno, pogrešno je očekivanje da je BI ‘projekt s krajem’. Dobar sustav izvještavanja je živ i razvija se kako raste poduzeće.
Svaka od ovih pogrešaka može se lako izbjeći uz iskusno vođenje. Upravo zato se prelazak isplati napraviti sa stručnjakom koji je isti put već prošao u desecima poduzeća.
Kako Altius vodi prelazak s Excela na Qlik Sense?
U Altiusu prelazak s Excela na BI ne tretiramo kao IT projekt, nego kao dio kontrolinga, jer to i jest. Implementaciju Qlik Sense BI alata radimo unutar projekta uvođenja i razvoja kontrolinga, što znači da ne dobivaš samo alat, nego cijeli sustav izvještavanja postavljen na ispravnim temeljima: jasnim KPI-jevima, urednim podacima i izvještajima koji stvarno podržavaju odluke.
To je ono što nas razlikuje. Većina ponuda na tržištu nudi ili softver bez znanja iz kontrolinga ili savjete iz kontrolinga bez tehničke implementacije. Mi spajamo oboje: kroz našu AORI metodologiju vodimo te od popisa izvještaja i čišćenja podataka, preko modela i prve nadzorne ploče, do automatiziranog osvježavanja. Iza pristupa stoji 18 godina iskustva i više od 20 realiziranih projekata u proizvodnji, trgovini i uslugama. Klijenti poput Eurotradea, Prostorije, Ivančice i Metalisa danas u nekoliko klikova vide ono što su prije čekali danima.
Besplatna procjena spremnosti za BI
Nisi siguran je li tvoje poduzeće spremno za prelazak? Javi nam se i u kratkom razgovoru zajedno ćemo proći tvoje izvještaje, izvore podataka i ciljeve te ti reći što ti konkretno treba za prelazak.
Najčešće postavljana pitanja vezana za prelazak s Excela na BI sustav
Moramo li potpuno napustiti Excel?
Moramo li potpuno napustiti Excel?
Ne. Prelazak na BI ne znači kraj Excela, nego promjenu njegove uloge. BI preuzima redovite, standardizirane izvještaje, jedinstven izvor podataka i automatsko osvježavanje, dok Excel ostaje izvrstan alat za brzu ad hoc analizu i jednokratne izračune. Većina kontrolera nakon prelaska koristi oba: BI za „istinu” o poslovanju, Excel za fleksibilno „kopanje” po podacima kad zatreba.
Koliko traje prelazak na BI?
Koliko traje prelazak na BI?
Ovisi o veličini poduzeća, broju izvora podataka i kvaliteti postojećih podataka. Najveći dio vremena obično ne odlazi na tehničku izradu dashboarda, nego na čišćenje i strukturiranje podataka. Zato je teško dati jedan broj koji vrijedi za sve. Realan raspored dobivaš tek nakon analize postojećeg stanja. Pristup po fazama, gdje prvo postaviš jedan ključni izvještaj pa širiš, gotovo uvijek daje brže vidljive rezultate od pokušaja da se sve napravi odjednom.
Gubimo li postojeće izvještaje?
Gubimo li postojeće izvještaje?
Ne gubiš ih, nadograđuješ ih. Prelazak počinje upravo popisom izvještaja koje već radiš, pa se logika koju si izgradio u Excelu prenosi u BI, samo na pouzdaniji i automatiziraniji način. Štoviše, proces obično otkrije da neke izvještaje radiš iz navike, a da nedostaju oni koji bi menadžmentu stvarno koristili. Na kraju najčešće dobiješ više i bolje izvještaje, ne manje.
Treba li nam IT odjel za prelazak?
Treba li nam IT odjel za prelazak?
Ne nužno. BI alati poput Qlik Sensea dizajnirani su da se povežu s postojećim izvorima podataka bez velikih zahvata u infrastrukturu, pa u većini slučajeva nije potrebno mijenjati ERP ni računovodstveni sustav. Kad prelazak vodi iskusan partner, najveći dio posla (analiza, strukturiranje podataka, izrada modela i dashboarda) odvija se na strani kontrolinga, a ne IT-a. IT podrška dobrodošla je, ali rijetko je preduvjet za početak.
Koliko KPI-jeva trebamo pratiti?
Koliko KPI-jeva trebamo pratiti?
Manje nego što misliš. Česta greška pri prelasku je želja da se u BI prebaci baš svaki pokazatelj iz Excela, pa dashboard postane jednako pretrpan kao tablica koju zamjenjuje. Dobro pravilo je pratiti samo one ključne pokazatelje uspješnosti (KPI) koji izravno utječu na odluke, obično nekoliko po razini upravljanja. Uprava treba pregršt KPI-jeva koji pokazuju zdravlje cijelog poslovanja, a voditelj odjela one vezane uz njegov sektor. Bolje je pet pokazatelja koje stvarno koristiš nego trideset koje nitko ne gleda.
Koliko košta prelazak na BI?
Koliko košta prelazak na BI?
Trošak ovisi o opsegu: broju izvora podataka, složenosti izvještaja i tome koliko je posla oko čišćenja podataka. Pravo pitanje ipak nije samo cijena projekta, nego i cijena nepostupanja: koliko te sati svakog mjeseca košta ručna priprema izvještaja i koliko vrijede odluke donesene na zastarjelim ili nepouzdanim podacima. Najbolji način da dobiješ realnu procjenu jest kratak razgovor o tvojoj konkretnoj situaciji, nakon kojeg znaš što ti točno treba i koliko to košta.
Strategija koja živi samo u prezentaciji s godišnjeg sastanka nikome ne donosi rezultat. Procjenjuje se da velika većina poduzeća svoju strategiju nikad u potpunosti ne provede, ne zato što je loša, nego zato što nije prevedena u jezik koji svaki odjel razumije i u pokazatelje koje netko stvarno prati. Negdje između jasne vizije i svakodnevnih odluka veza se prekine, pa odjeli rade svaki za sebe, a nitko sa sigurnošću ne zna pridonosi li njihov trud strateškim ciljevima. Upravo taj jaz Balanced Scorecard (BSC) zatvara. U ovom vodiču objašnjavamo što je BSC, kako njegove četiri perspektive povezuju viziju i misiju s mjerljivim pokazateljima, kako strateška mapa prikazuje uzročno-posljedične veze, kako model izgleda na konkretnom primjeru te kako ga uvesti korak po korak, a da ne završi kao još jedna tablica koju nitko ne gleda.
Što je Balanced Scorecard?
Balanced Scorecard (BSC) je okvir za upravljanje uspješnošću koji strategiju poduzeća prevodi u skup konkretnih, mjerljivih ciljeva raspoređenih u četiri povezane perspektive: financijsku, perspektivu kupaca, internih procesa te učenja i rasta. Umjesto da uspjeh mjerite isključivo financijskim rezultatom, ovaj vam model daje uravnoteženu sliku (otud i naziv “balanced”) u kojoj se vidi i ono što tek stvara budući rezultat.
Ključna ideja je u tome što scorecard svjesno spaja financijske i nefinancijske mjere uspješnosti. Financijski broj na kraju godine posljedica je niza odluka i aktivnosti koje su mu prethodile; ako pratite samo taj broj, vidite ishod kada je već prekasno da na njega utječete. BSC zato uz financijske pokazatelje stavlja i nefinancijske (zadovoljstvo kupaca, kvalitetu procesa, kompetencije ljudi) koji vam unaprijed signaliziraju kamo poslovanje ide.
Jednako je važna i druga uloga modela: on uspostavlja petlju povratne informacije o provedbi strategije. Periodičnim mjerenjem postavljenih ciljeva i KPI-jeva dobivate jasan signal koliko uspješno provodite strategiju, pa sustav po potrebi korigirate. Tako menadžment dobiva instrument koji ne samo da opisuje prošlost, nego usmjerava buduće ponašanje cijele organizacije.
Odakle dolazi BSC i zašto je nastao?
Balanced Scorecard razvili su početkom 1990-ih Robert Kaplan i David Norton kao odgovor na ograničenje tadašnjih sustava mjerenja koji su se gotovo isključivo oslanjali na financijske brojke. Njihova teza bila je da upravljanje poduzećima samo na temelju financijskih izvještaja nalikuje vožnji uz gledanje u retrovizor… vidite gdje ste bili, ali ne i gdje idete.
Model je vrlo brzo prešao put od alata za mjerenje do okvira za provedbu strategije. Razlog je praktičan i star koliko i samo upravljanje: strategija je definirana, ali se ne provodi. Procjene koje se desetljećima citiraju govore da čak 70 do 90 posto poduzeća ne uspije provesti svoju strategiju u djelo, najčešće zato što ostane na razini vizije i nikad se ne spusti do konkretnih ciljeva i odgovornosti. BSC je popunio upravo tu prazninu povezujući dugoročne strateške ciljeve s operativnim pokazateljima koje ljudi prate iz dana u dan. Sličnu logiku povezivanja strategije i mjerenja njeguju i vodeće kontroling škole, pa scorecard i danas čini temelj ozbiljnih sustava upravljanja uspješnošću.
Zašto same financijske mjere nisu dovoljne
Financijski pokazatelji su takozvane zaostale mjere: pokazuju rezultat aktivnosti koje su se već dogodile. Prihod, marža i dobit govore vam je li nešto uspjelo, ali ne i zašto, niti što učiniti da se uspjeh ponovi. U trenutku kada pad marže vidite u izvještaju, uzrok je nastao mjesecima ranije.
Zamislite poduzeće koje izvještava o solidnoj dobiti, dok mu istovremeno raste broj reklamacija, opada zadovoljstvo ključnih kupaca i odlaze najbolji ljudi. Financijski izvještaj još uvijek izgleda dobro, ali temelji budućeg rezultata se urušavaju. Klasično financijsko izvještavanje to neće pokazati na vrijeme. BSC zato uz zaostajuće stavlja i vodeće pokazatelje (one koji najavljuju budući rezultat) pa odstupanja uočavate dok ih još možete ispraviti.
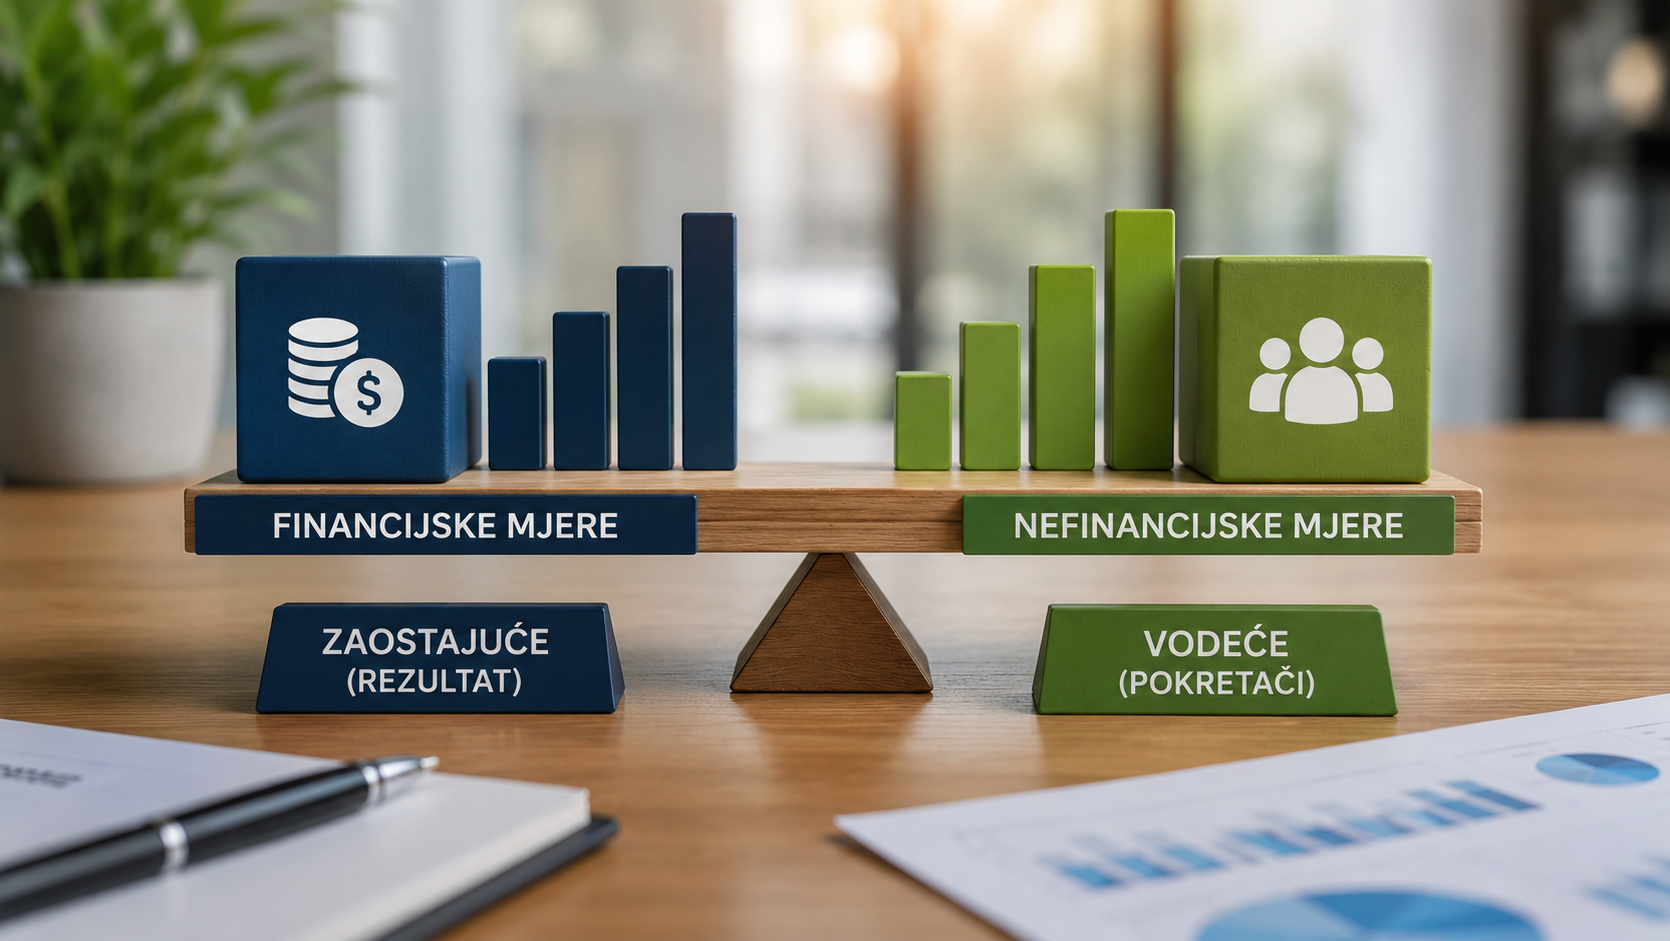
Četiri perspektive BSC modela
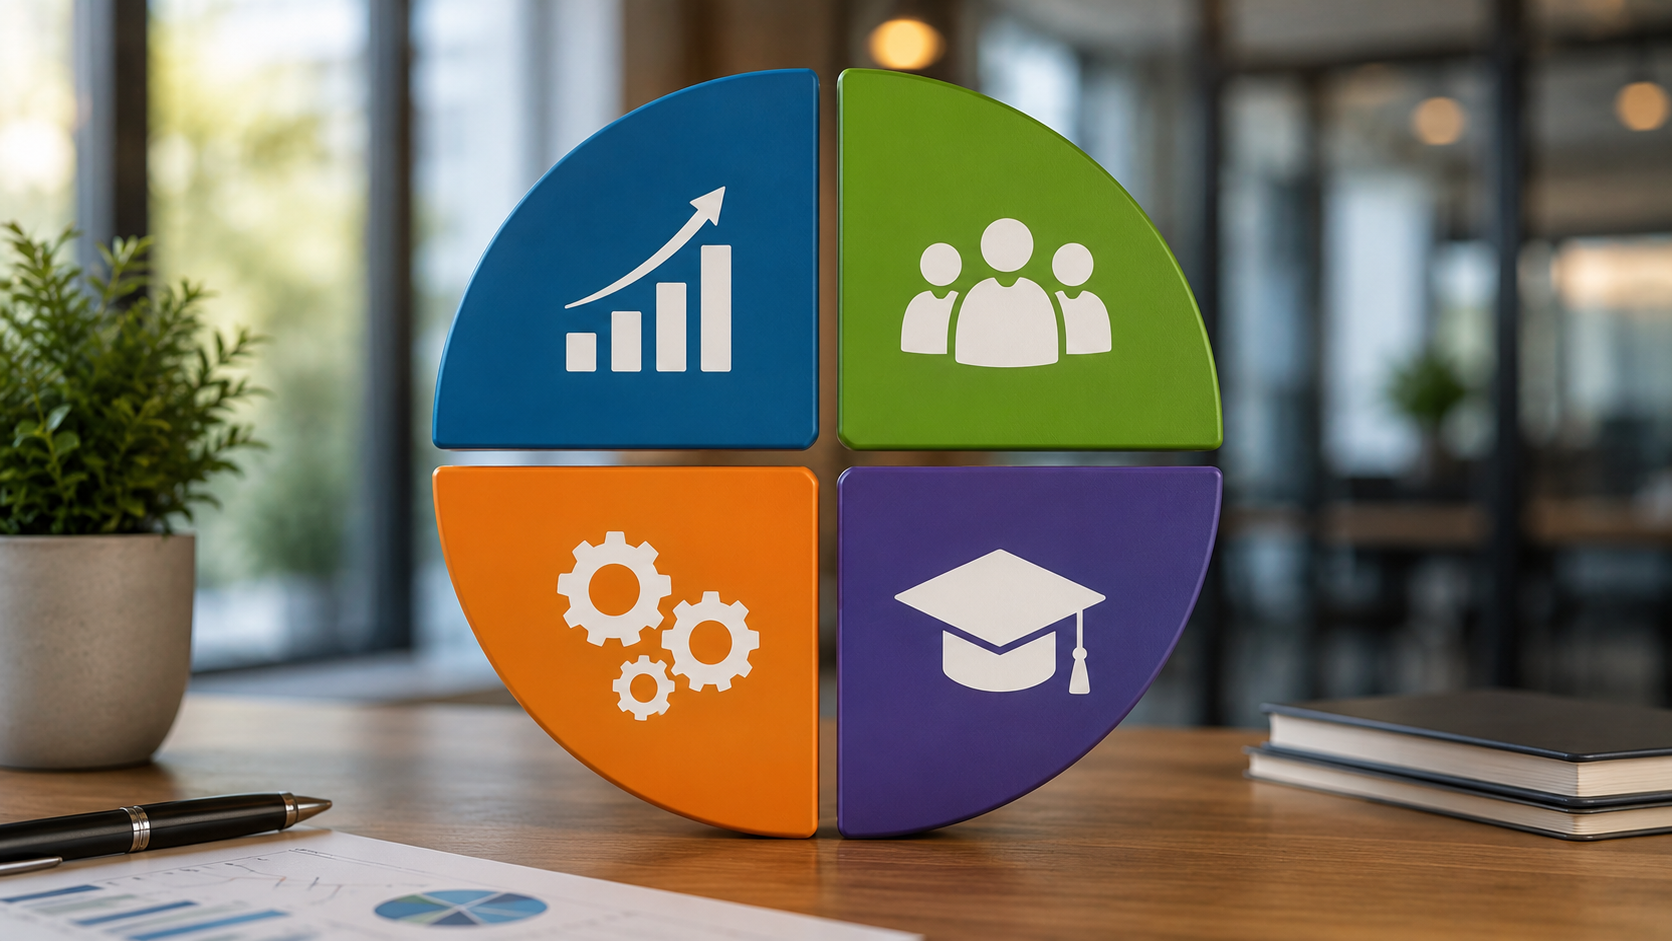
Srž Balanced Scorecarda čine četiri perspektive kroz koje sagledavate poslovanje. Svaka odgovara na jedno strateško pitanje, a zajedno daju cjelovitu sliku u kojoj se nijedan važan aspekt ne gubi iz vida. Logika je hijerarhijska: ljudi i procesi stvaraju vrijednost za kupce, a zadovoljni kupci donose financijski rezultat.
Financijska perspektiva
Financijska perspektiva odgovara na pitanje: Kako nas vide vlasnici i dioničari i kako stvaramo financijsku vrijednost? Ona je obično krajnji cilj: mjesto na kojem se sve ostale perspektive na koncu očituju kroz broj.
Tipični ciljevi ovdje su rast prihoda, povećanje profitabilnosti, bolja iskorištenost imovine ili poboljšanje novčanog toka. Pokazatelji mogu biti marža pokrića, EBITDA, povrat na uloženi kapital ili rast prihoda po segmentu. Važno je da financijski ciljevi budu izravno vezani uz strategiju: poduzeće u fazi rasta težit će rastu prihoda i tržišnog udjela, dok će zrelo poduzeće naglasak staviti na maržu i učinkovitost.
Perspektiva kupaca
Perspektiva kupaca odgovara na pitanje: Kako nas moraju vidjeti kupci da bismo ostvarili financijske ciljeve? Ona prepoznaje da financijski rezultat ne nastaje sam od sebe, nego ga stvaraju zadovoljni i lojalni kupci.
Ciljevi u ovoj perspektivi vežu se uz zadovoljstvo, zadržavanje i pridobivanje kupaca te uz tržišni udio na ciljanim segmentima. Mjerite ih pokazateljima poput stope zadržavanja kupaca, udjela ponovljenih kupnji, broja reklamacija ili neto ocjene preporuke. Ako vam, primjerice, financijska perspektiva traži rast marže, perspektiva kupaca odgovara na pitanje koje kupce i kojom ponudom morate pridobiti da bi ta marža uopće bila moguća.
Perspektiva internih procesa
Perspektiva internih procesa odgovara na pitanje: U kojim procesima moramo biti izvrsni da bismo zadovoljili kupce i vlasnike? Ovdje se fokus pomiče na ono što poduzeće radi iznutra, na procese koji stvaraju vrijednost.
Ciljevi mogu biti skraćenje vremena isporuke, smanjenje škarta, podizanje kvalitete proizvodnje ili ubrzanje razvoja novih proizvoda. Pokazatelji su, primjerice, vrijeme ciklusa, stopa pogrešaka, iskorištenost kapaciteta ili udio isporuka na vrijeme. Ova perspektiva izravno se naslanja na praćenje troškova i učinkovitosti po centrima odgovornosti, jer izvrsnost procesa najlakše je mjeriti tamo gdje je jasno tko je za što odgovoran.
Perspektiva učenja i rasta
Perspektiva učenja i rasta odgovara na pitanje: Kako moramo razvijati ljude, znanje i sustave da bismo trajno bili sposobni za izvrsne procese? To je temelj na kojem počivaju sve ostale tri perspektive.
Ciljevi se odnose na kompetencije zaposlenika, organizacijsku kulturu, dostupnost informacija i kvalitetu informacijskih sustava. Mjerite ih pokazateljima poput zadovoljstva i fluktuacije zaposlenika, broja sati edukacije, popunjenosti ključnih kompetencija ili dostupnosti pravovremenih podataka za odlučivanje. Mnoga poduzeća upravo ovu perspektivu zanemare, a ona je razlog zašto se neki strateški ciljevi nikad ne ostvare: ljudi jednostavno nisu osposobljeni niti opremljeni da ih provedu.
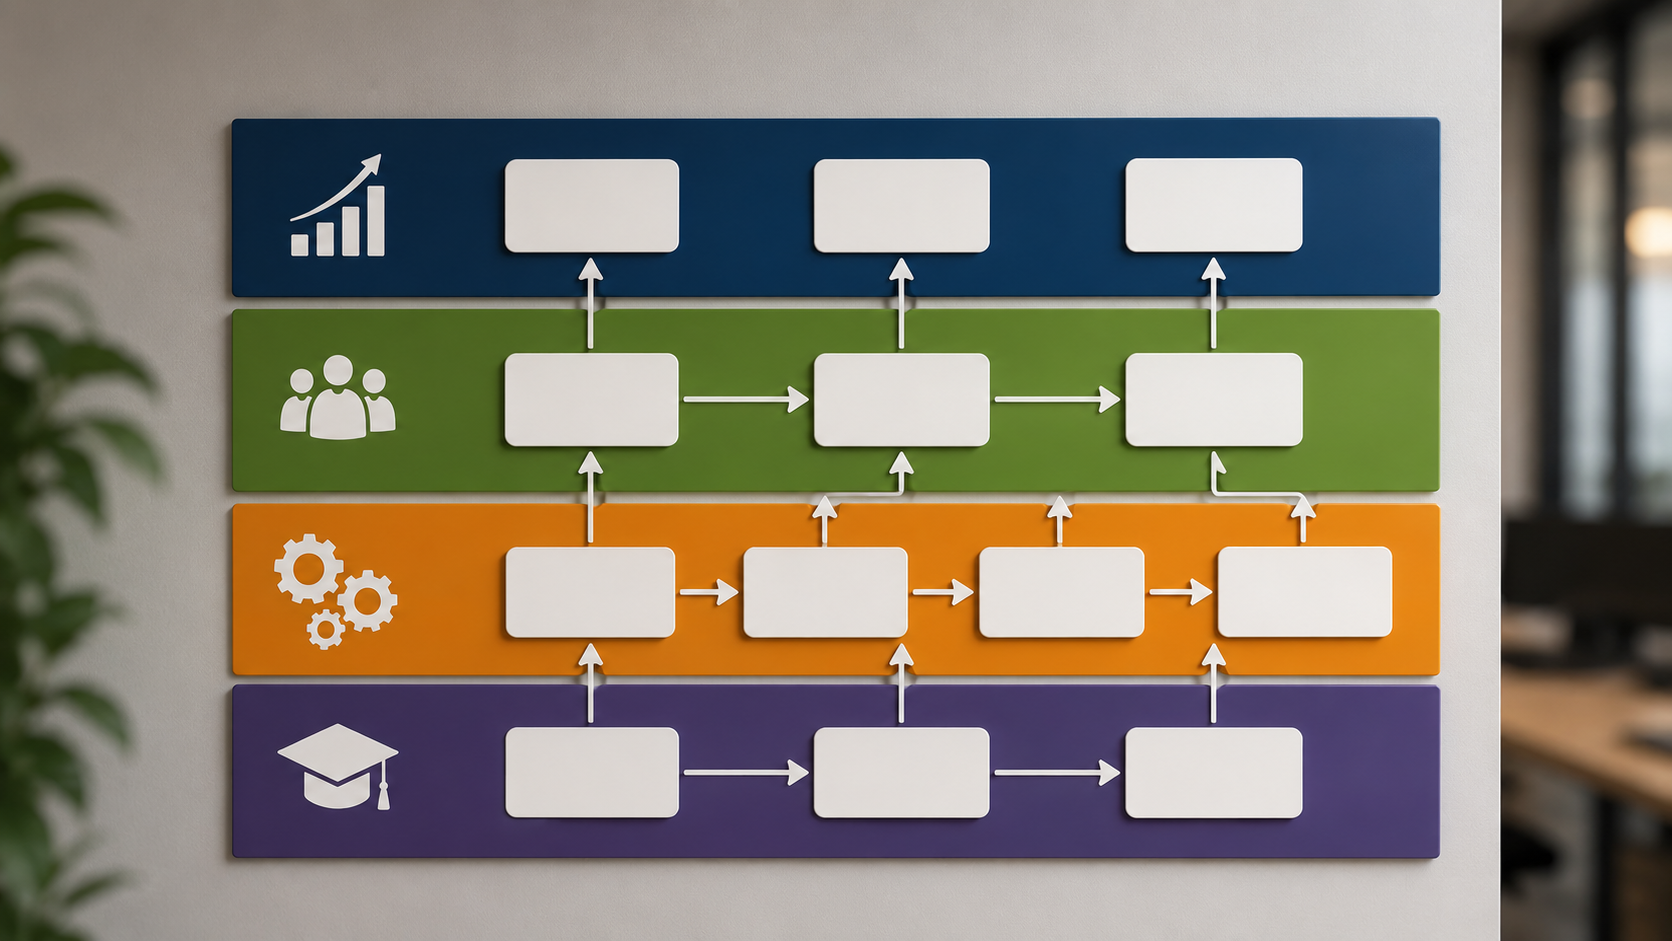
Kako perspektive povezuje strateška mapa?
Četiri perspektive nisu četiri odvojena popisa ciljeva, one su povezane u logičan lanac koji se prikazuje strateškom mapom. Strateška mapa je vizualni prikaz vaše strategije na jednoj stranici, na kojem se vidi kako ciljevi iz jedne perspektive vode prema ciljevima u drugoj. U praksi takva mapa obično sadrži između 20 i 40 ciljeva raspoređenih po perspektivama, dok se za sam scorecard iz njih izdvaja onih nekoliko najvažnijih.
Mapa se čita odozdo prema gore. Ulaganje u ljude i sustave (učenje i rast) omogućuje izvrsne procese (interni procesi); izvrsni procesi stvaraju vrijednost koju kupci prepoznaju (perspektiva kupaca); zadovoljni kupci donose financijski rezultat (financijska perspektiva). Tako svaki cilj dobiva svoje mjesto i svoj smisao unutar veće priče. Menadžment na jednoj slici vidi ne samo što želi postići, nego i kako su ti ciljevi međusobno ovisni.
Uzročno-posljedične veze između ciljeva
Snaga strateške mape je u tome što ciljeve povezuje uzročno-posljedičnim vezama: pretpostavkama tipa “ako učinimo A, postići ćemo B”. Te veze pretvaraju strategiju iz popisa želja u provjerljivu hipotezu o tome kako vaše poduzeće stvara vrijednost.
Uzmimo primjer: ako uložite u edukaciju prodajnog tima (učenje i rast), skratit ćete vrijeme obrade ponude (interni procesi), čime ćete podići zadovoljstvo kupaca i stopu njihova zadržavanja (perspektiva kupaca), što na kraju vodi rastu prihoda i marže (financijska perspektiva). Ako se kasnije pokaže da prihod ne raste iako su prethodni koraci ostvareni, to vam je signal (povratna informacija) da je neka od pretpostavki bila pogrešna, pa strategiju korigirate na temelju činjenica, a ne dojma. Upravo zato je BSC više od sustava mjerenja: on je alat za učenje o vlastitom poslovanju.
Veći se ciljevi pritom kaskadiraju: spuštaju se s razine cijelog poduzeća na razinu odjela, timova i pojedinaca, tako da svatko zna kako njegov dio doprinosi strateškoj slici.
Kako BSC pretvoriti u mjerljive KPI-jeve?
Perspektive i ciljevi tek su okvir: vrijednost nastaje kada svaki cilj dobije svoj pokazatelj, ciljanu vrijednost i nositelja. Tek tada strategija postaje mjerljiva i upravljiva. Za svaki strateški cilj definirajte jedan do dva ključna pokazatelja uspješnosti (KPI), zadanu ciljanu vrijednost i rok te osobu odgovornu za njegovo ostvarenje. Uz to je korisno definirati i korektivne mjere: što ćete poduzeti ako pokazatelj krene u krivom smjeru.
Pri odabiru pokazatelja vodite računa o ravnoteži između zaostajućih i vodećih mjera. Zaostajući KPI (npr. ostvarena marža) pokazuje rezultat, dok vodeći KPI (npr. broj kvalificiranih ponuda u tijeku) najavljuje budući rezultat i daje vam vremena za reakciju. Dobar scorecard sadrži oba tipa, jer vam jedan govori jeste li uspjeli, a drugi hoćete li uspjeti. Pomaže i da unaprijed odredite kritične čmbenike uspjeha (onih nekoliko stvari koje najviše uvjetuju ostvarenje strategije) jer oni vam pokazuju koje ciljeve i pokazatelje uopće ima smisla pratiti.
Treba odoljeti i napasti da mjerite sve što se može izmjeriti. Cilj nije zatrpati menadžment podacima, nego izdvojiti onih nekoliko pokazatelja koji uistinu pokreću strategiju.
Primjer BSC-a u malom poduzeću
Teorija se najbolje razumije na konkretnom primjeru. Zamislimo malu trgovačko-uslužnu tvrtku koja želi povećati profitabilnost, ali ne zna gdje je “poluga” za taj rast. Umjesto da odmah krenu za prihodom, kroz BSC slažu lanac ciljeva po sve četiri perspektive, odozdo prema gore.
U perspektivi učenja i rasta postavljaju cilj da podignu kompetencije prodajnog tima. KPI je broj sati edukacije po zaposleniku i popunjenost ključnih kompetencija; korektivna mjera, ako edukacija kasni, jest uvođenje internog mentora.
U perspektivi internih procesa cilj je skratiti vrijeme od upita kupca do poslane ponude. KPI je prosječno vrijeme obrade ponude, a korektivna mjera je standardizacija predloška ponude kako svaki put ne bi krenuli od nule.
U perspektivi kupaca cilj je podići zadovoljstvo i zadržavanje. KPI su stopa zadržavanja kupaca i udio ponovljenih kupnji; ako zadržavanje padne, korektivna mjera je sustavno prikupljanje povratnih informacija nakon svake isporuke.
U financijskoj perspektivi sve se zatvara: cilj je rast marže pokrića, a KPI je marža po kupcu i udio prihoda od ponovljenih kupaca. Lanac je jasan i provjerljiv: obrazovaniji tim brže odgovara na upite, brži odgovor podiže zadovoljstvo, zadovoljni kupci se vraćaju, a ponovljene kupnje dižu maržu. Ako se na kraju marža ne pomakne iako su niže perspektive ostvarene, tvrtka zna da treba preispitati jednu od svojih pretpostavki, a ne nasumično rezati troškove.
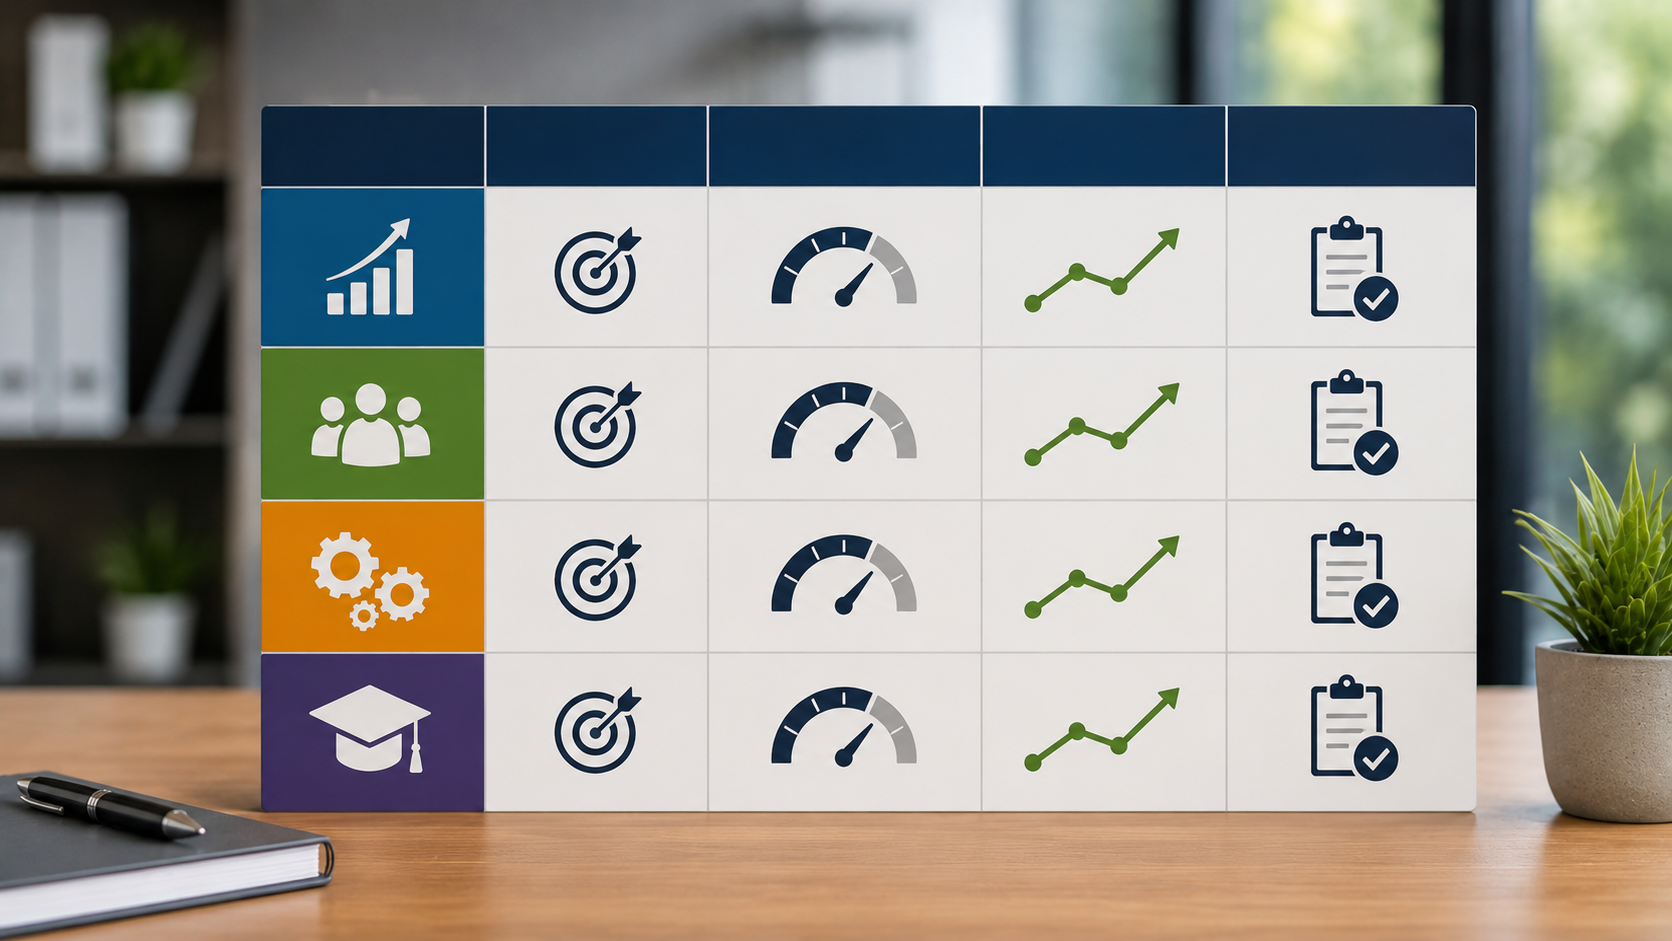
Prednosti i ograničenja BSC-a
Kao i svaki alat, Balanced Scorecard ima svoje jake strane i svoja ograničenja, pa je pošteno znati oboje prije nego što se upustite u uvođenje.
Najveća prednost je strateška usklađenost: scorecard povezuje svakodnevne aktivnosti s dugoročnim ciljevima i daje cijeloj organizaciji isti jezik. Time se smanjuju učinci organizacijske izoliranosti odjela jer odjeli prestaju gledati samo svoje brojke i počinju vidjeti kako se uklapaju u širu sliku, što izravno podiže transparentnost. Model je i prilagodljiv (kako se strategija mijenja, mijenja se i scorecard) te uravnotežuje kratkoročni financijski pritisak s ulaganjem u procese i ljude koji nose budući rast.
S druge strane, BSC zahtijeva ozbiljan angažman. Da bi zaživio, treba ga prihvatiti cijela organizacija, a ne samo uprava ili kontroling. Izrada strateške mape i odabir pravih pokazatelja traže vrijeme i disciplinu, a model je samo onoliko dobar koliko su dobri podaci iz kojih se pokazatelji računaju. Ako se temelji na ručnim, nepouzdanim izvorima, povjerenje brzo nestaje. Zato BSC ne treba shvatiti kao jednokratni projekt, nego kao trajni sustav koji se njeguje i osvježava.
Kako se BSC uvodi korak po korak?
Uvođenje Balanced Scorecarda nije jednokratan zadatak nego proces koji povezuje strateško promišljanje s operativnom provedbom. U praksi se odvija kroz nekoliko jasnih koraka.
Sve počinje vizijom i misijom: uprava mora jasno artikulirati kamo poduzeće ide i zašto postoji, jer BSC ne stvara strategiju, on je provodi. Iz te vizije izvode se strateški prioriteti, a zatim se za svaku od četiri perspektive definiraju ciljevi koji iz njih proizlaze. Treći korak je izrada strateške mape na kojoj se ciljevi povezuju uzročno-posljedičnim vezama. Slijedi definiranje KPI-jeva, ciljanih vrijednosti i nositelja za svaki cilj. Peti korak je određivanje konkretnih inicijativa i projekata kojima ćete te ciljeve ostvariti. Naposljetku, scorecard se ugrađuje u redovni ritam izvještavanja i sastanaka, kako bi se rezultati pratili, odstupanja analizirala, a strategija po potrebi korigirala.
Cijeli proces ima smisla samo ako se na kraju “spusti” u sustav izvještavanja. Scorecard koji živi u zasebnoj prezentaciji, odvojen od mjesečnih izvještaja, brzo se ugasi. Zato se u praksi povezuje sa sustavom menadžerskog izvještavanja, gdje pokazatelji iz scorecarda postaju dio redovite nadzorne ploče koje menadžment pregledava svaki mjesec.
Najčešće greške pri uvođenju BSC-a
Iako je logika BSC-a jednostavna, u praksi se uvođenje često spotakne na nekoliko tipičnih grešaka. Prepoznavanje tih zamki unaprijed štedi mjesece uzaludnog rada.
Najčešća greška je preveliki broj pokazatelja. Kada scorecard naraste na nekoliko desetaka KPI-jeva, gubi se fokus i model postaje administrativni teret umjesto alata za odlučivanje. Druga česta zamka je izostanak uzročno-posljedičnih veza: ako su ciljevi samo nabacani u četiri popisa bez logike koja ih povezuje, dobili ste običan skup pokazatelja, a ne strategiju. Treća greška je oslanjanje isključivo na financijske pokazatelje, čime se gubi cijela poanta uravnoteženog pristupa.
Postoji i organizacijska strana. Scorecard koji uvede samo financijski odjel, bez uključivanja uprave i voditelja odjela, nikad ne zaživi jer ga ljudi doživljavaju kao tuđi nadzor, a ne kao vlastiti alat. Jednako je opasno i kada se model definira jednom pa nikad ne revidira, strategija se mijenja, a scorecard mora pratiti tu promjenu. Konačno, mnogi podcijene kvalitetu podataka: ako se pokazatelji računaju iz ručnih Excel tablica i nepouzdanih izvora, povjerenje u cijeli sustav brzo nestaje.
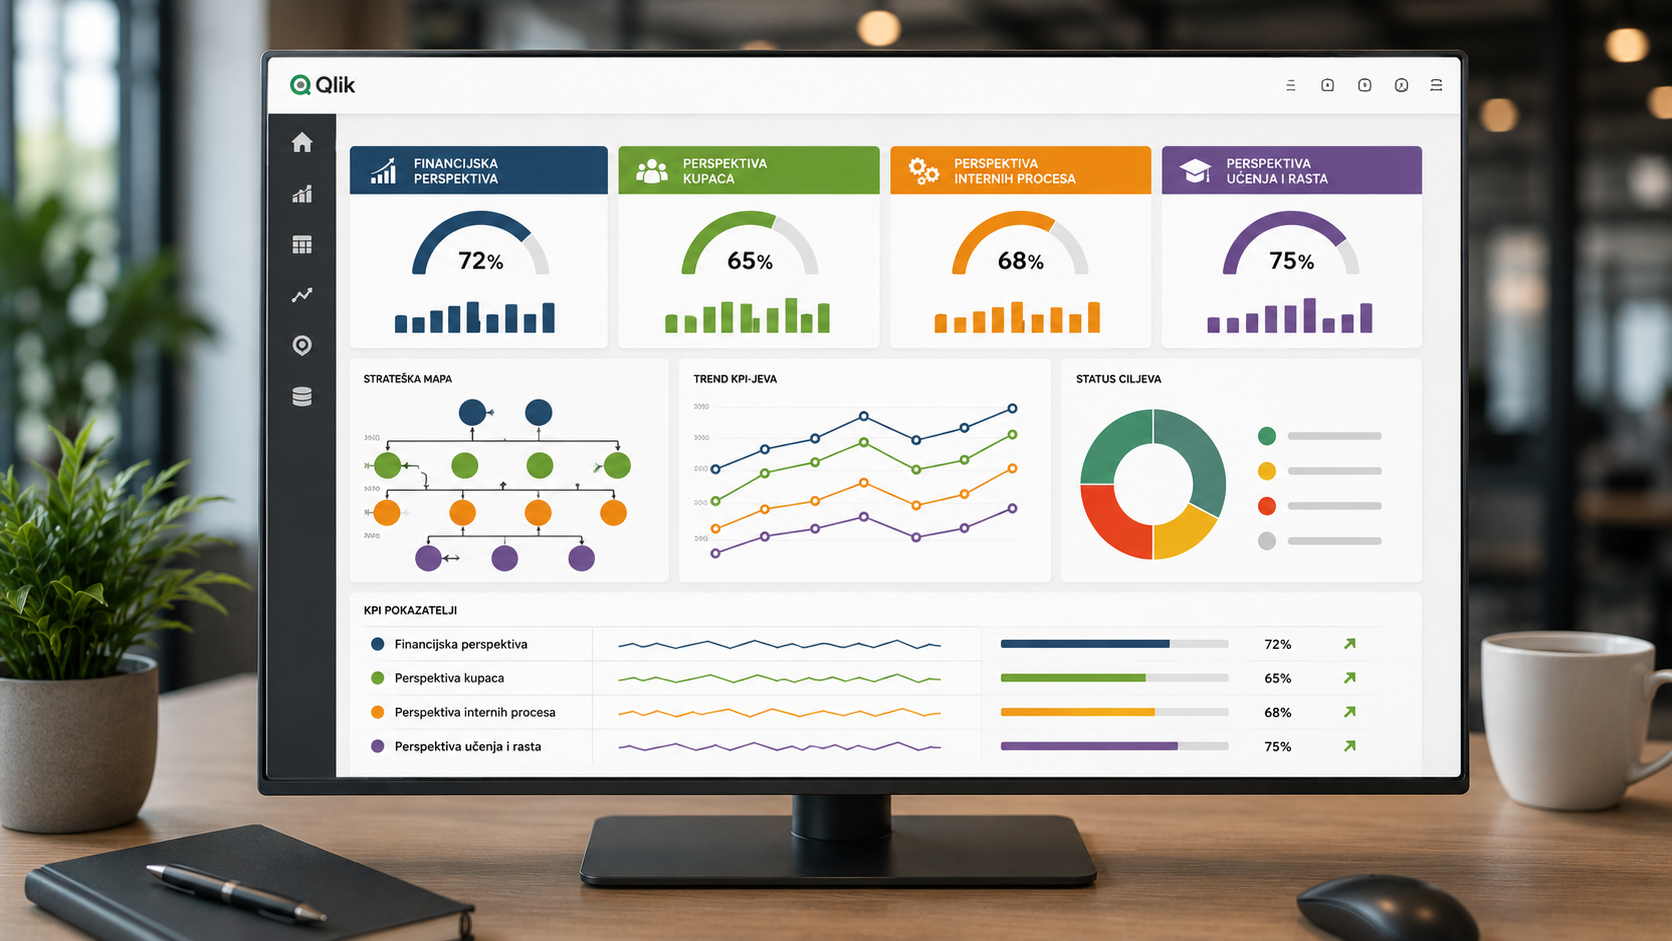
Kako Altius koristi BSC u kontroling projektima?
U Altiusu Balanced Scorecard ne tretiramo kao izolirani akademski model, nego kao sastavni dio uvođenja i razvoja kontrolinga. Kroz našu AORI metodologiju viziju i strategiju vašeg poduzeća prevodimo u jasne ciljeve po četiri perspektive, izrađujemo stratešku mapu s uzročno-posljedičnim vezama te definiramo pokazatelje koji uistinu pokreću rezultat, a ne samo one koje je lako izmjeriti.
Ono što naš pristup čini drugačijim jest spoj strategije i tehnologije. Scorecard kod nas ne ostaje na papiru: pokazatelje ugrađujemo u interaktivne nadzorne ploče putem BI alata Qlik Sense, pa menadžment u svakom trenutku, jednim klikom, vidi gdje stoji u odnosu na strateške ciljeve. Time se zatvara krug: od vizije, preko mjerljivih KPI-jeva, do pravovremene povratne informacije na temelju koje donosite odluke. U regiji smo rijetki koji uz kontroling projekt isporučujemo i implementaciju Qlik Sense BI rješenja, što znači da dobivate cjelovit sustav, a ne samo metodologiju.
Ako želite da vaša strategija konačno postane mjerljiva i vidljiva u svakodnevnom izvještavanju, tu smo da pomognemo: od prvog radnog sastanka do funkcionalnih nadzornih ploča.
Najčešće postavljana pitanja vezana za Balanced Scorecard
Je li BSC primjenjiv na malo poduzeće?
Je li BSC primjenjiv na malo poduzeće?
Da. Balanced Scorecard nije rezerviran za velike korporacije: logika povezivanja strategije s mjerljivim ciljevima jednako vrijedi i za mala i srednja poduzeća. Razlika je u opsegu: malo poduzeće obično treba jednostavniji scorecard s manjim brojem ciljeva i pokazatelja, ali s jednako jasnim uzročno-posljedičnim vezama. Zapravo, manja poduzeća često brže osjete korist jer se promjena u ponašanju vidi gotovo odmah.
Koliko ciljeva treba imati BSC?
Koliko ciljeva treba imati BSC?
Strateška mapa može sadržavati i 20 do 40 ciljeva, no sam scorecard treba biti znatno fokusiraniji: u pravilu četiri do šest ciljeva po perspektivi, uz jedan do dva pokazatelja po cilju. Manje je ovdje više: ako popis previše naraste, gubi se fokus, a model postaje administrativni teret umjesto alata za odlučivanje. Cilj je izdvojiti ono nekoliko stvari koje uistinu pokreću strategiju.
Koja je razlika između BSC-a i običnog KPI sustava?
Koja je razlika između BSC-a i običnog KPI sustava?
Obični KPI sustav je popis pokazatelja koje pratite, ali bez nužne logike koja ih povezuje sa strategijom. Balanced Scorecard ide korak dalje: pokazatelje raspoređuje u četiri perspektive i povezuje ih uzročno-posljedičnim vezama kroz stratešku mapu. Drugim riječima, scorecard vam ne govori samo što mjerite, nego i zašto to mjerite i kako jedan cilj utječe na drugi. Zato je BSC okvir za provedbu strategije, a ne samo nadzorna ploča.
Treba li nam softver za BSC?
Treba li nam softver za BSC?
Za sam početak ne, scorecard se može postaviti i u tablici. No čim ga želite redovito pratiti i povezati s podacima iz različitih izvora, alat za poslovnu inteligenciju (BI) postaje velika prednost. BI rješenje poput Qlik Sensea automatski povlači podatke, osvježava pokazatelje i prikazuje ih u interaktivnim dashboardima, čime se uklanja ručni rad i rizik od pogrešaka u Excelu. Tako scorecard postaje živi alat koji menadžment uistinu koristi, a ne dokument koji se ažurira jednom u tromjesečju.
Koliko traje uvođenje BSC-a?
Koliko traje uvođenje BSC-a?
Trajanje ovisi o veličini poduzeća, jasnoći strategije i kvaliteti postojećih podataka. Sama izrada strateške mape i definiranje ciljeva može se dovršiti u nekoliko radionica, no da bi scorecard zaživio kao dio redovnog izvještavanja, potrebno je više tjedana do nekoliko mjeseci. Najveći dio vremena obično odlazi na strukturiranje i povezivanje podataka te na izgradnju dashboarda. Važnije od brzine je da sustav bude održiv i da ga ljudi prihvate kao vlastiti alat.
Gledate izvještaj pun brojki, a i dalje ne znate ide li poslovanje u pravom smjeru. Prihod raste, ali profitabilnost stoji. Prodaja je dobra, ali novca na računu sve manje. Ako vam je ovo poznato, problem najčešće nije u podacima, nego u tome što ne pratite prave pokazatelje.
Ključni pokazatelji uspješnosti, odnosno KPI-jevi, postoje upravo zato da od mora podataka odvoje onih nekoliko brojki koje stvarno pokreću odluke. U ovom vodiču objašnjavamo što KPI zaista jest (a što nije), koja je razlika između vodećih i zaostalih pokazatelja, koje KPI-jeve svaki menadžer treba pratiti po kategorijama, kako ih izračunati te kako odabrati prave za vaše poduzeće, bez zatrpavanja menadžmenta suvišnim informacijama.
Što su KPI-jevi (ključni pokazatelji uspješnosti)?
KPI (ključni pokazatelj uspješnosti) jest mjerljiva vrijednost koja pokazuje koliko uspješno poduzeće ostvaruje svoje strateške i operativne ciljeve. Za razliku od običnog podatka, ovaj pokazatelj je izravno povezan s ciljem, ima jasnu ciljanu vrijednost i služi kao temelj za poslovnu odluku, a ne samo za informaciju.
Ključna riječ je ključni. Poduzeće svakodnevno generira stotine brojki, ali samo mali dio njih zaista govori vodi li vas poslovanje prema cilju ili od njega. KPI je most između strategije i operative: pretvara apstraktan cilj poput „želimo biti profitabilniji” u konkretno, mjerljivo mjerilo koje netko prati, za koje je netko odgovoran i na koje se može djelovati.
Dobar pokazatelj uvijek odgovara na tri pitanja: što mjerimo, koja je ciljana vrijednost i tko je odgovoran. Ako pokazatelj ne ispunjava sva tri uvjeta, vjerojatno gledate metriku, a ne KPI.
Koja je razlika između KPI-ja i obične metrike?
Svaki KPI jest metrika, ali svaka metrika nije KPI. Razlika je u tome je li brojka povezana s ciljem i pokreće li odluku.
Metrika je bilo koji podatak koji možete izmjeriti: broj poslanih ponuda, broj posjeta web stranici, broj odrađenih radnih sati. Korisna je za kontekst, ali sama po sebi ne govori jeste li uspješni. KPI je metrika kojoj ste pridružili cilj i odgovornost. „Broj poslanih ponuda” je metrika; „stopa konverzije ponuda u narudžbe od najmanje 30 %” je ključni pokazatelj jer ima cilj, smjer i nositelja.
U praksi to znači da menadžment treba pratiti nekoliko pažljivo odabranih pokazatelja, a ne desetke metrika. Kada se sve proglasi „ključnim”, ništa nije ključno; pažnja se rasprši, a najvažniji signali se izgube u šumi. Upravo zato je odabir pravih mjerila važniji od njihove količine.
Vodeći i zaostali pokazatelji: u čemu je razlika?
Najvažnija podjela za svakog menadžera je ona na vodeće i zaostale pokazatelje. Razumijevanje te razlike mijenja način na koji upravljate.
Zaostali pokazatelji mjere rezultat koji se već dogodio. Prihod, neto dobit, EBITDA ili tržišni udio govore vam što se postiglo, ali u trenutku kada ih vidite, više ih ne možete promijeniti. Pouzdani su i jasni, ali okrenuti prošlosti, kao da vozite gledajući isključivo u retrovizor. Većina financijskih pokazatelja pripada upravo ovoj skupini.
Vodeći pokazatelji mjere aktivnosti koje vode do tog rezultata i daju vam vremena da reagirate. Broj kvalificiranih prilika u prodajnom lijevku, vrijeme isporuke, stopa zadovoljstva kupaca ili udio škarta u proizvodnji najavljuju buduće rezultate prije nego što se pojave u financijama. Ako vam pada broj novih upita, znat ćete da će za nekoliko mjeseci pasti i prihod, i imat ćete vremena nešto poduzeti.
Snažan sustav praćenja kombinira oboje: zaostali pokazatelji potvrđuju jeste li stigli do cilja, vodeći govore hoćete li tamo stići. Menadžment koji prati samo financijske rezultate uvijek reagira prekasno.
Koje KPI-jeve svaki menadžer treba pratiti?
Iako se pokazatelji razlikuju od industrije do industrije, gotovo svako poduzeće treba pokrivati četiri područja: financije, prodaju i kupce, operativu te likvidnost. Evo ključnih pokazatelja po kategorijama.
Financijski KPI-jevi (prihod, marža, EBITDA, ROE, ROA)
Financijski pokazatelji su temelj jer pokazuju stvara li poslovanje vrijednost. Najvažniji su:
- Prihod i rast prihoda: osnovni pokazatelj veličine i dinamike poslovanja, najkorisniji kada se prati po segmentima (proizvodima, kupcima, tržištima).
- Bruto i neto marža: pokazuju koliko zarađujete na onome što prodajete; rast prihoda uz padajuću maržu često je znak problema koji prihod sam prikriva.
- EBITDA: dobit prije kamata, poreza i amortizacije, korisna za procjenu operativne profitabilnosti neovisno o načinu financiranja.
- ROE (povrat na kapital): pokazuje koliko dobiti poduzeće stvara na svaki euro vlasničkog kapitala; ključan je vlasnicima jer mjeri isplativost njihova ulaganja.
- ROA (rentabilnost imovine): mjeri koliko učinkovito poduzeće koristi svu raspoloživu imovinu za stvaranje dobiti, neovisno o tome je li financirana kapitalom ili dugom.
- Novčani tok: možda najpodcjenjeniji pokazatelj; poduzeće može biti profitabilno na papiru, a ostati bez novca za isplatu plaća.
Većina ovih pokazatelja je zaostala, no svoju punu vrijednost dobivaju tek kada se prate kroz vrijeme i uspoređuju s planom.
Prodajni i korisnički KPI-jevi
Ova skupina pokazuje koliko učinkovito pretvarate tržišnu priliku u prihod i koliko su vam kupci zadovoljni i lojalni:
- Stopa konverzije: udio ponuda ili upita koji postanu narudžbe.
- Trošak akvizicije kupca: koliko ulažete u marketing i prodaju da pridobijete jednog novog kupca; ima smisla samo u odnosu na vrijednost koju taj kupac donosi.
- Vrijednost kupca tijekom životnog vijeka: pokazuje isplati li se ulaganje u akviziciju.
- Stopa zadržavanja i odljeva kupaca: zadržati postojećeg kupca redovito je jeftinije od pridobivanja novog.
- Zadovoljstvo kupaca (NPS): klasičan vodeći pokazatelj budućeg prihoda.
Operativni KPI-jevi
Operativni pokazatelji mjere učinkovitost procesa i najčešće su vodeće prirode: prvi pokazuju da nešto ne valja:
- Produktivnost (učinak po radniku ili po stroju).
- Iskorištenost kapaciteta: koliki dio raspoloživih resursa stvarno koristite.
- Vrijeme ciklusa i poštivanje rokova isporuke.
- Udio škarta ili reklamacija: izravno povezan i s troškovima i sa zadovoljstvom kupaca.
KPI-jevi likvidnosti
Likvidnost odgovara na jedno od najvažnijih pitanja: možete li u svakom trenutku podmiriti svoje obveze? Ključni pokazatelji su koeficijent tekuće likvidnosti (odnos kratkotrajne imovine i kratkoročnih obveza), koeficijent ubrzane likvidnosti (isti odnos, ali bez zaliha, jer se one ne unovčuju odmah), DSO odnosno dani naplate potraživanja (koliko dugo čekate da kupci plate) te dani vezivanja zaliha. Poduzeća u rastu često zanemare ovu kategoriju, a upravo brzi rast najčešće „pojede” gotovinu i dovede inače zdravo poslovanje u probleme s likvidnošću.
Kako izračunati ključne KPI-jeve? (formule)
Da pokazatelji ne ostanu apstraktni, evo formula za nekoliko najčešćih. Iste vrijednosti uvijek računajte na isti način i kroz vrijeme; usporedivost je važnija od savršenosti formule.
- Bruto marža (%) = (Prihod − trošak nabave ili proizvodnje) / Prihod × 100
- EBITDA = neto dobit + kamate + porez + amortizacija
- ROE (%) = neto dobit / vlasnički kapital × 100
- Koeficijent tekuće likvidnosti = kratkotrajna imovina / kratkoročne obveze
- Stopa konverzije (%) = broj narudžbi / broj ponuda × 100
- DSO (dani) = potraživanja od kupaca / godišnji prihod × 365
Za koeficijent tekuće likvidnosti vrijednost ispod 1 znak je upozorenja, a vrijednost oko 1,5–2 najčešće se smatra zdravom, no referentne razine razlikuju se po djelatnostima, pa ih uvijek tumačite u kontekstu svoje industrije.
Kako odabrati prave KPI-jeve za svoje poduzeće?
Sad kad znate koje kategorije postoje, pravo pitanje nije „koje sve pokazatelje mogu pratiti” nego „koje trebam”. Odabir pravih mjerila važniji je od njihova broja.
Povezivanje KPI-ja sa ciljevima (SMART)
Svaki pokazatelj mora izrasti iz konkretnog poslovnog cilja, a ne obrnuto. Dobar test je SMART okvir: KPI treba biti specifičan (jasno definiran), mjerljiv (postoji izvor podataka), ostvariv (realna ciljana vrijednost), relevantan (povezan sa strategijom) i vremenski određen (rok do kojeg se mjeri).
Ako cilj glasi „povećati profitabilnost trgovačkog segmenta za 10 % do kraja godine”, pokazatelj gotovo sam proizlazi iz njega: bruto marža po segmentu, mjerena mjesečno, s jasnim nositeljem. Kreće li se proces obrnuto, od mjerila prema cilju, najčešće završi s gomilom brojki koje nitko ne koristi.
Koliko KPI-jeva je previše i koje greške izbjegavati?
Najčešća greška menadžmenta je praćenje previše pokazatelja. Pravilo je jednostavno: na svakoj razini upravljanja prati se nekoliko KPI-jeva, okvirno pet do osam na razini uprave, uz nešto detaljniji skup po odjelima. Kada izvještaj sadrži trideset „ključnih” pokazatelja, nijedan zapravo nije ključan.
Uz prevelik broj, u praksi se ponavlja još nekoliko grešaka koje obezvrijede cijeli sustav:
- Fokus na lako mjerljivo umjesto na ono što je stvarno relevantno za strategiju.
- Slijepo kopiranje tuđih pokazatelja bez prilagodbe vlastitom poslovanju.
- Prikupljanje bez akcije: ako se na temelju brojki ne donose odluke, mjerenje gubi smisao.
- Presloženi pokazatelji koje nitko u timu ne razumije pa ih u praksi nitko ne koristi.
Manji broj dobro odabranih i jasnih pokazatelja uvijek pobjeđuje dugačku listu. Pri raspodjeli odgovornosti pomaže i jasna struktura centara odgovornosti, gdje svaki menadžer prati upravo one KPI-jeve na koje stvarno može utjecati.
Za poduzeća koja žele povezati operativne pokazatelje sa strategijom na sustavan način, koristan okvir je i Balanced Scorecard (BSC), koji ih raspoređuje kroz financijsku, korisničku, procesnu i razvojnu perspektivu.
Kako prevladati otpor zaposlenika pri uvođenju KPI-jeva?
Tehnički dio uvođenja pokazatelja gotovo je uvijek lakši od ljudskog. Čim se počnu mjeriti rezultati, dio zaposlenika to doživi kao nadzor i „lov na krivca”, i otpor je posve razumljiva reakcija.
Otpor najčešće dolazi iz straha: “Hoće li mjerenje biti upotrijebljeno protiv mene, hoće li se ciljevi stalno povisivati, jesam li ja sveden na brojku?” Taj strah ne rješava se tehnologijom, nego komunikacijom. Ključno je KPI postaviti kao alat razvoja, a ne kontrole: kao način da svatko jasno vidi gdje doprinosi i gdje ima prostora za napredak.
U praksi pomaže nekoliko stvari: uključiti zaposlenike u definiranje pokazatelja umjesto da im se nameću odozgo, jasno objasniti čemu svaki KPI služi, vezati ih za razvoj i nagrađivanje, a ne za kažnjavanje, te postaviti realne ciljeve koji motiviraju umjesto da obeshrabruju. Kada tim shvati da pokazatelji povezuju njihov svakodnevni rad sa širom slikom poslovanja, mjerenje od prijetnje postaje zajednički jezik.
Kako Altius postavlja KPI sustav koji daje kontrolu?
Razlika između popisa pokazatelja i sustava koji stvarno daje kontrolu je u tome jesu li KPI-jevi povezani sa strategijom, podržani kvalitetnim podacima i prikazani tako da se na njih može djelovati. Upravo na tome radimo u Altiusu.
Kroz projekte uvođenja i razvoja kontrolinga pomažemo vam da definirate prave pokazatelje za svaku razinu upravljanja, da ih povežete s ciljevima i centrima odgovornosti te da ih postavite na temelj pouzdanih, strukturiranih podataka, bez bezbrojnih Excelovih tabela i „zadnjih, konačnih” verzija izvještaja. Posebnost našeg pristupa je implementacija Qlik Sense BI alata, zahvaljujući kojem se pokazatelji ne gledaju jednom mjesečno u statičnoj tablici, nego u interaktivnim nadzornim pločama koje se filtriraju jednim klikom i pokazuju stanje u realnom vremenu.
To je i ono što nas izdvaja u regiji: projekt kontrolinga i implementaciju poslovne analitike spajamo u jedno rješenje, pa KPI sustav ne ostaje na papiru nego postaje aktivan alat upravljanja.
Želite KPI-jeve koji stvarno daju kontrolu nad poslovanjem? Preuzmite našu listu KPI-jeva po odjelima ili nas kontaktirajte da zajedno postavimo sustav prilagođen vašem poduzeću.
Najčešće postavljana pitanja o KPI-jevima
Koliko KPI-jeva treba pratiti?
Koliko KPI-jeva treba pratiti?
Manje nego što mislite. Na razini uprave optimalno je pratiti pet do osam ključnih pokazatelja, uz nešto detaljnije setove po odjelima. Cilj nije izmjeriti sve, nego ono nekoliko brojki koje stvarno pokreću odluke. Kada izvještaj ima previše stavki, pažnja se rasprši i najvažniji signali se izgube. Bolje je krenuti s manjim brojem dobro odabranih pokazatelja i dograđivati ih kako sustav sazrijeva.
Koja je razlika između KPI-ja i cilja?
Koja je razlika između KPI-ja i cilja?
Cilj je ono što želite postići, a KPI je način na koji mjerite napredak prema tom cilju. Primjerice, cilj može biti „povećati profitabilnost za 10 % do kraja godine”, a pripadajući pokazatelj je bruto marža po segmentu mjerena mjesečno. Cilj daje smjer, KPI daje povratnu informaciju. Bez cilja, pokazatelj je samo brojka; bez pokazatelja, cilj je samo želja.
Tko definira KPI-jeve u poduzeću?
Tko definira KPI-jeve u poduzeću?
Definiranje pokazatelja je zajednički posao. Strateške KPI-jeve postavlja uprava na temelju ciljeva poduzeća, a operativne razrađuju voditelji odjela uz podršku kontrolinga. Uključivanje ljudi koji su odgovorni za rezultat presudno je: mjerila nametnuta odozgo izazivaju otpor, dok ona dogovorena postaju prihvaćen alat. Kontroling pritom osigurava da su pokazatelji međusobno usklađeni i povezani sa strategijom.
Kako se KPI prikazuje na dashboardu?
Kako se KPI prikazuje na dashboardu?
Dashboard pretvara pokazatelj iz brojke u tablici u jasan vizualni prikaz: kroz grafikone, pokazatelje trenda i usporedbu plana i ostvarenja. Dobar dashboard na prvi pogled pokazuje gdje stojite, omogućuje filtriranje podataka jednim klikom i upozorava na odstupanja prije nego što prerastu u problem. Korištenjem BI alata poput Qlik Sensea podaci iz različitih izvora povezuju se u jedinstvenu, interaktivnu sliku poslovanja dostupnu u stvarnom vremenu.
Mogu li KPI-jevi naškoditi motivaciji zaposlenika?
Mogu li KPI-jevi naškoditi motivaciji zaposlenika?
Mogu, ako se koriste kao alat kontrole i kažnjavanja. Kada zaposlenici osjete da se mjerenje koristi protiv njih, pokazatelj postaje izvor stresa i izbjegavanja. No kada se postavi kao alat razvoja, s realnim ciljevima i jasnim objašnjenjem svrhe, djeluje upravo suprotno: daje ljudima jasnoću o tome gdje doprinose i smisao u svakodnevnom radu. Razlika nije u pokazateljima, nego u tome kako ih menadžment koristi.
Birate BI alat za kontroling, a na stolu su dvije ozbiljne opcije: Qlik Sense i Power BI. Odluka nije nevažna: alat koji odaberete oblikovat će kako vaš tim svakodnevno gleda podatke, koliko brzo dolazi do uvida i koliko će povjerenja imati u brojke pred upravom. Kriva odluka znači godine rada na sustavu koji ne odgovara vašem poslovanju. U ovom tekstu uspoređujemo dvije vodeće platforme poslovne inteligencije kroz oči kontrolinga (model podataka, performanse, umjetnu inteligenciju, krivulju učenja, integraciju i cijenu) i govorimo iz prakse, jer Qlik Sense implementiramo unutar stvarnih kontroling projekata.
Zašto izbor BI alata utječe na kvalitetu kontrolinga?
BI alat nije samo „program za grafikone”; on je infrastruktura na kojoj počiva cijelo menadžersko izvještavanje. Ako je dobro postavljen, kontroling dobiva pravovremene, usporedive i pouzdane informacije, a uprava jasne nadzorne ploče umjesto hrpe nepovezanih tablica. Ako nije, dobivate skupu verziju onoga što ste već imali u Excelu: brojke kojima nitko do kraja ne vjeruje.
Kontroling ima specifične zahtjeve koje obični alat za nadzornu ploču ne pokriva. Tražite usporedivost iz mjeseca u mjesec, analizu odstupanja između plana i ostvarenja, praćenje KPI-jeva po centrima odgovornosti te mogućnost da u nekoliko klikova dođete do uzroka problema, a ne samo do simptoma. Alat koji to ne podržava prirodno tjerat će vaš tim natrag u ručne izračune.
Zato izbor između Qlik Sense i Power BI nije pitanje ukusa, nego pitanje koliko će vaš sustav izvještavanja biti održiv. Prije nego što usporedimo alate, vrijedi razumjeti što svaki od njih zapravo jest.
Što je Qlik Sense, a što Power BI?
Qlik Sense i Power BI su dva vodeća alata poslovne inteligencije (BI) koji povezuju podatke iz različitih izvora i pretvaraju ih u interaktivne nadzorne ploče i izvještaje. Oba rješavaju isti problem (kako od razbacanih podataka doći do jasne slike poslovanja kroz preglednu vizualizaciju podataka), ali to rade na bitno različite načine.
Qlik Sense ukratko
Qlik Sense je platforma poslovne inteligencije koju razvija Qlik, poznata po svom asocijativnom modelu podataka. Umjesto da unaprijed definirate krute veze između tablica, Qlik učitava podatke u memoriju i automatski povezuje sve što dijeli zajedničke vrijednosti. Korisnik tada slobodno istražuje: klikom na bilo koju dimenziju odmah vidi što je s njom povezano, ali i što nije, što je iznimno korisno kod analize odstupanja. Snaga Qlik Sensea je u dubinskoj analizi i otkrivanju veza koje na prvi pogled niste tražili.
Power BI ukratko
Power BI je BI alat tvrtke Microsoft, dio šireg Microsoftovog ekosustava uz Excel, Azure, Teams i Microsoft 365. Nastao je iz Excel dodataka Power Query i Power Pivot, pa mu je logika bliska svakome tko već radi u Excelu. Radi na klasičnom, relacijskom modelu podataka u kojem definirate veze između tablica (najčešće kroz tzv. zvjezdastu šemu) i analitiku gradite jezikom DAX. Najveća prednost mu je vrlo nizak ulazni prag (i u smislu cijene i u smislu poznatog sučelja) te golema zajednica korisnika i opsežna dokumentacija.
Qlik Sense vs Power BI: ključne razlike
Glavna razlika između Qlik Sensea i Power BI-ja je u modelu podataka: Qlik koristi asocijativni model koji slobodno povezuje sve podatke u memoriji, dok Power BI koristi klasični relacijski model s unaprijed definiranim vezama. Iz te jedne razlike proizlaze gotovo sve ostale: performanse, sloboda analize, krivulja učenja i cijena.
Oba alata godinama drže poziciju lidera u Gartnerovu Magic Quadrantu za poslovnu inteligenciju, pa kvaliteta same platforme nije sporna; pravo pitanje je koji bolje pristaje vašem načinu rada.
Kriterij | Qlik Sense | Power BI |
|---|---|---|
Model podataka | Asocijativni (u memoriji, sve povezano) | Klasični relacijski (zvjezdasta šema, definirane veze) |
Sloboda analize | Vrlo visoka, slobodno istraživanje u svim smjerovima | Strukturirana, vođena definiranim modelom |
Performanse na velikim podacima | Vrlo dobre, brzo filtriranje u memoriji | Dobre, ovise o modelu i kapacitetu |
Vizualizacija i nadzorne ploče | Interaktivne, bogata sloboda izrade | Interaktivne, široka knjižnica vizuala |
Umjetna inteligencija (AI) | Qlik Insight Advisor | Copilot + Q&A (prirodni jezik) |
Upravljanje podacima i pristupna prava | Napredno (Qlik Catalog) | Microsoft Purview + Power BI |
Krivulja učenja | Strmija, ali snažna nakon savladavanja | Blaža, posebno za korisnike Excela |
Integracija | Otvorena, brojni konektori | Najjača unutar Microsoftova ekosustava |
Cijena i licenciranje | Viši ulazni trošak | Niži ulazni prag |
Model podataka: asocijativni vs klasični
Ovo je srž razlike. Power BI od vas traži da unaprijed kažete kako su tablice povezane; analitika se zatim kreće unutar tih veza. Qlik radi obrnuto: učita sve podatke u memoriju i sam pronalazi veze, pa korisnik istražuje slobodno, bez prethodno zacrtanog puta.
Za kontroling je ta razlika praktična, a ne teoretska. Kada analizirate zašto je marža u jednom centru odgovornosti pala, asocijativni model vam jednim klikom pokaže i sve povezane stavke i (što je često ključno) ono što s tim nije povezano. To ubrzava traženje uzroka odstupanja.
Performanse i rad s velikim podacima
Oba alata dobro rade s velikim količinama podataka, ali na različite načine. Qlik Sense drži podatke komprimirane u memoriji, što omogućuje vrlo brzo filtriranje i preračunavanje čak i na velikim skupovima. Power BI također radi brzo, no performanse više ovise o tome koliko je dobro posložen podatkovni model i kakav kapacitet (Pro ili Premium) koristite.
U praksi: ako planirate povezati podatke iz više izvora i raditi česte, dubinske analize nad velikim skupom u stvarnom vremenu, Qlikova arhitektura ima prirodnu prednost. Power BI će sjajno raditi kada je model uredno postavljen i optimiziran.
Vizualizacija, nadzorne ploče i umjetna inteligencija
I Qlik Sense i Power BI nose ugrađenu umjetnu inteligenciju, i to je jedna od najbržih promjena na tržištu. Power BI ima Copilota i Q&A koji omogućuju da podacima postavite pitanje običnim jezikom: upišete „prodaja po regijama u prvom tromjesečju” i dobijete gotov grafikon. Qlik Sense kroz Insight Advisor sam predlaže relevantne vizualizacije i otkriva obrasce koje niste eksplicitno tražili.
Za kontroling to znači brži put do uvida: do prve smislene nadzorne ploče možete doći i bez čekanja na analitičara, što je dragocjeno kada uprava traži odgovor odmah. Kod oba alata vrijedi isto pravilo: AI ubrzava izradu, ali kvaliteta i dalje ovisi o tome koliko su podaci ispod njih uredni.
Sigurnost podataka i pristupna prava
U izvještavanju nije svejedno tko što vidi: voditelj pogona treba samo svoje troškove, a osjetljivi podaci ne smiju biti dostupni svima. Oba alata podržavaju upravljanje pristupnim pravima na razini korisnika i samih podataka: Power BI kroz Microsoft Purview i sigurnost na razini redaka, a Qlik Sense kroz vlastiti sustav upravljanja podacima i Qlik Catalog. Dobro postavljena pristupna prava istovremeno čuvaju povjerljivost i osiguravaju da svaki centar odgovornosti vidi točno ono što mu treba, ni više ni manje.
Jednostavnost i krivulja učenja
Power BI ovdje ima jasnu prednost za početak. Korisnik koji dobro poznaje Excel vrlo se brzo snađe: sučelje, formule i logika su mu poznati. Prvi izvještaj nastane brzo.
Qlik Sense ima strmiju krivulju učenja jer asocijativni model traži drugačiji način razmišljanja, a za izradu naprednijih aplikacija koristi se i QlikScript. No upravo ta investicija u učenje kasnije se isplati kroz dubinu i slobodu analize. Drugim riječima, Power BI vas brže dovede do prvog izvještaja, dok vas Qlik dalje dovede u ozbiljnoj analitici.
Integracija i ekosustav
Power BI je nenadmašan unutar Microsoftova svijeta. Ako vaša organizacija živi na Microsoft 365, Excelu, Azureu i Teamsima, integracija je gotovo besprijekorna i to je snažan argument.
Qlik Sense je platformski neutralniji i otvoreniji prema raznolikim izvorima podataka, neovisno o tome koji ERP ili sustav koristite. Bitno: nijedan alat ne traži nužno zamjenu vašeg ERP-a, oba se mogu povezati s postojećim izvorima podataka i iz njih graditi jedinstvene izvještaje.
Cijena i licenciranje
Power BI obično ima niži ulazni prag i jednostavniji model licenciranja po korisniku. Za orijentaciju: Power BI Pro je okvirno oko 10 USD po korisniku mjesečno, a Premium po korisniku oko 20 USD, dok Qlik Sense Business kreće od približno 30 USD po korisniku mjesečno; Qlik Sense Enterprise koristi licenciranje prema kapacitetu koje može biti znatno više. (Cijene se mijenjaju, prije odluke provjerite aktualne iznose kod proizvođača.)
Bitno je gledati ukupni trošak vlasništva, a ne samo cijenu licence: koliko vremena tim gubi na pripremu podataka, koliko brzo dolazite do uvida i koliko je sustav održiv kroz godine. Najjeftinija licenca nije nužno najjeftiniji sustav.
Koji je alat bolji za kontroling u praksi?
Nema univerzalno „boljeg” alata; postoji alat koji bolje odgovara vašoj situaciji. Odluka ovisi o tome koliko su vam analize duboke, koliko su podaci raznoliki i koliko je vaš tim već vezan uz Microsoftov ekosustav.
Kada je Qlik Sense bolji izbor
Qlik Sense se ističe kada je analiza dubinska i kada često tražite uzroke odstupanja kroz mnogo dimenzija. Ako povezujete podatke iz više različitih sustava, radite ozbiljan kontroling po centrima odgovornosti i želite da menadžeri sami slobodno istražuju, asocijativni model donosi stvarnu prednost. To je razlog zašto ga koristimo u kontroling projektima u kojima je analitička dubina ključna.
Kada je Power BI dovoljan
Power BI je odličan izbor kada je organizacija duboko u Microsoftovu ekosustavu, kada su potrebe za izvještavanjem standardnije i kada želite brzo krenuti uz minimalan ulazni trošak. Za timove koji žive u Excelu i trebaju uredne, redovite izvještaje bez previše dubinskog istraživanja, Power BI će odlično obaviti posao.
Najčešće greške pri odabiru BI alata
Najveća greška nije izbor „pogrešnog” alata, nego biranje alata prije nego što su podaci sređeni. Nijedan alat poslovne analitike ne popravlja loše podatke; on ih samo brže i ljepše prikazuje. Ako u sustavu vladaju različite verzije istih izvještaja i ručni Excel izračuni, prvo treba strukturirati i standardizirati podatke, pa tek onda birati alat.
Druga česta greška je kupnja alata bez jasno definiranih KPI-jeva. Bez odgovora na pitanje „što zapravo želimo pratiti i zašto”, svaki alat postaje skupa zbirka grafikona. Treća je podcjenjivanje implementacije: i Qlik i Power BI traže promišljen model podataka i nekoga tko zna postaviti logiku kontrolinga iza vizualizacije podataka.
I posljednja: gledanje na BI kao na zamjenu za kontroling, a ne kao na njegov alat. Alat prikazuje ono što kontroling definira. Ako prelazak s Excela na BI radite bez kontrolerske podloge, samo selite nered iz jedne tablice u drugu.
Zašto Altius koristi Qlik Sense u kontroling projektima?
U Altiusu Qlik Sense BI alat implementiramo kao dio cjelovitih projekata uvođenja i razvoja kontrolinga, a ne kao izolirani softverski zahvat. To je naša specifičnost: ne prodajemo vam alat i ne ostavljamo vas da se sami snalazite, nego najprije postavimo logiku kontrolinga, definiramo centre odgovornosti i KPI-je, sredimo i standardiziramo podatke, a tek onda kroz Qlik Sense gradimo nadzorne ploče koje daju pravu sliku poslovanja.
Za asocijativni model smo se odlučili upravo zbog dubine analize koju kontroling traži. Naši klijenti potvrđuju isto: nakon implementacije u svakom trenutku vide ključne informacije i jednim ih klikom filtriraju i izdvajaju ono što im je tog trena u fokusu, pa brže reagiraju na poremećaje u poslovanju i dobivaju nadzor nad njime u stvarnom vremenu. Kroz 18 godina rada i više od 20 kontroling projekata izgradili smo praksu u kojoj alat služi odluci, a ne obrnuto.
Ako razmišljate o prelasku s nepouzdanih izvještaja u Excelu na sustav kojem možete vjerovati, krenite od kontrolerske podloge.
Često postavljana pitanja vezana za Qlik Sense i Power BI alate
Je li Qlik Sense skuplji od Power BI-ja?
Je li Qlik Sense skuplji od Power BI-ja?
U pravilu da, barem po ulaznoj cijeni. Za orijentaciju, Power BI Pro je oko 10 USD po korisniku mjesečno, dok Qlik Sense Business kreće od približno 30 USD po korisniku. No usporedba samo po cijeni licence vara. Treba gledati ukupni trošak vlasništva: koliko vremena tim štedi na pripremi podataka, koliko brzo dolazi do uvida i koliko je sustav održiv kroz godine. Skuplja licenca koja donosi dublju analizu i manje ručnog rada često je jeftinija na razini cijelog sustava.
Možemo li migrirati s Power BI-ja na Qlik Sense?
Možemo li migrirati s Power BI-ja na Qlik Sense?
Da, migracija je moguća i u praksi nije rijetka. Ključ nije u tehničkom prebacivanju izvještaja jedan-na-jedan, nego u tome da se prilikom prelaska ponovno provjeri logika kontrolinga: jesu li KPI-jevi dobro definirani, jesu li podaci uredni i odgovara li model stvarnim potrebama. Migraciju vrijedi iskoristiti kao priliku da sustav izvještavanja postavite kvalitetnije nego prije, a ne samo da ga preselite.
Treba li nam programer za Qlik Sense?
Treba li nam programer za Qlik Sense?
Za svakodnevno korištenje i istraživanje nadzornih ploča ne treba: korisnici filtriraju i analiziraju sami, bez kodiranja. Tehničko znanje, uključujući QlikScript, korisno je u fazi postavljanja: učitavanja i transformacije podataka te izrade samih aplikacija. U našim projektima upravo taj dio postavljanja preuzimamo mi, pa vaš tim dobiva gotov, funkcionalan sustav i osposobljen je za samostalan rad u njemu.
Podržavaju li Qlik Sense i Power BI umjetnu inteligenciju?
Podržavaju li Qlik Sense i Power BI umjetnu inteligenciju?
Da, oba alata u 2026. imaju ugrađene AI mogućnosti. Power BI nudi Copilota i postavljanje pitanja podacima prirodnim jezikom (Q&A), a Qlik Sense kroz Insight Advisor automatski predlaže vizualizacije i otkriva obrasce u podacima. Za kontroling to znači brži put od podataka do uvida, no AI ne zamjenjuje kvalitetnu podlogu: ako su podaci neuredni, ni najbolji algoritam neće dati pouzdan izvještaj.
Koji alat bolje radi s Excel podacima?
Koji alat bolje radi s Excel podacima?
Power BI ima prirodnu prednost jer je i sam izrastao iz Excela (Power Query, Power Pivot), pa je korisnicima vrlo blizak. No i Qlik Sense bez problema učitava podatke iz Excela i drugih izvora. Važnija poruka je druga: cilj BI projekta je izaći iz ovisnosti o ručnim Excel tablicama i „zadnjim, konačnim” verzijama. Oba alata povezuju postojeće izvore u jedinstvene, pouzdane izvještaje, a koji od njih bolje pristaje, ovisi o ostatku vašeg sustava.
Koji je bolji za malo poduzeće?
Koji je bolji za malo poduzeće?
Za manje poduzeće s jednostavnijim potrebama i ograničenim budžetom Power BI je često logičan početak zbog niskog ulaznog praga i lake integracije s alatima koje već koristite. Qlik Sense dolazi do izražaja kada analize postaju dublje, podaci raznolikiji, a kontroling ozbiljniji. Najbolji savjet nije birati po veličini poduzeća, nego po tome kamo poslovanje ide, i postaviti sustav koji će rasti s vama.
Donosite važne odluke na temelju izvještaja koji su stigli s dva tjedna zakašnjenja, iz tri različite Excel tablice koje se međusobno ne slažu. Ako vam je ta slika poznata, niste sami, većina menadžera u rastućim poduzećima svakodnevno upravlja “na osjećaj” jer im podaci dolazе prekasno, nepovezano i bez konteksta. Dobro menadžersko izvještavanje rješava upravo taj problem: pretvara razbacane podatke u jasnu, pravovremenu sliku poslovanja na temelju koje stvarno možete odlučivati. U ovom vodiču objašnjavamo što menadžersko izvještavanje jest, po čemu se razlikuje od financijskog, kako postaviti sustav KPI-jeva i zašto kombinacija kontrolinga i alata Qlik Sense mijenja način na koji vodite poduzeće.
Što je menadžersko izvještavanje?
Menadžersko izvještavanje, u literaturi i praksi poznato i kao upravljačko izvještavanje, je sustav prikupljanja, obrade i prezentiranja ključnih poslovnih informacija kojemu je jedina svrha da menadžmentu omogući pravovremene i kvalitetne odluke. Za razliku od računovodstvenih izvještaja koji bilježe prošlost, menadžerski izvještaj je alat usmjeren na akciju: pokazuje kako stojite s rezultatom, koliko odstupate od plana i kamo ide poslovanje.
Njegova podloga je upravljačko računovodstvo, interno orijentirana obrada podataka koja, za razliku od financijskog računovodstva, ne služi izvještavanju prema državi i institucijama, nego donošenju odluka unutar poduzeća. Bez kvalitetnog upravljačkog računovodstva u pozadini, ni najprecizniji izvještaj nema smisla.
Drugim riječima, menadžersko izvještavanje ne postoji da bi netko “imao izvještaj”. Postoji da bi voditelj prodaje znao koji su kupci profitabilni, da bi proizvodni menadžer vidio iskorištenje kapaciteta po pogonima, a uprava imala jedinstvenu sliku rezultata na jednom mjestu. Naravno, tu su i drugi odjeli sa svojim važnim informacijama. Sve ostalo je sekundarno.
Menadžerski izvještaj kao alat odlučivanja
Vrijednost izvještaja ne mjeri se brojem stranica ili količinom tablica, nego brojem boljih odluka koje je omogućio. Dobar menadžerski izvještaj odgovara na konkretno pitanje: “Zašto nam je marža u ovom kvartalu pala?”, “Koji proizvod vuče rezultat prema dolje?”, i to dovoljno brzo da na odgovor možete reagirati dok još nešto možete promijeniti.
Upravo zato menadžerski izvještaji nisu zakonski propisani. Nitko izvana ne određuje njihov oblik; oni se kroje prema potrebama onoga tko odlučuje. To je sloboda, ali i odgovornost, jer loše osmišljen izvještaj jednako lako zatrpa menadžment nepotrebnim informacijama kao što ga dobar izvještaj usmjeri na bitno.
Interni korisnici i prilagođen sadržaj
Menadžerski izvještaj namijenjen je isključivo internim korisnicima: upravi, voditeljima sektora i odjela, vlasnicima. Zato njegov sadržaj nije univerzalan, nego prilagođen razini odlučivanja. Direktor prodaje i član uprave ne trebaju gledati istu razinu detalja: jedan prati ostvarenje po komercijalistima, drugi prati ukupnu profitabilnost i novčani tok.
Praktično, to znači da jedan dobar sustav izvještavanja zapravo isporučuje više pogleda na iste podatke. Posao kontrolinga je da te poglede definira tako da svaka razina dobije točno onoliko informacija koliko joj treba za odluku, ni manje ni više.
Po čemu se menadžersko razlikuje od financijskog izvještavanja?
Iako se oslanjaju na iste izvore podataka, financijsko i menadžersko izvještavanje imaju potpuno različitu svrhu. Brkanje to dvoje najčešći je razlog zašto poduzeća misle da “imaju izvještaje”, a zapravo nemaju ono što im treba za upravljanje.
Propisano vs prilagođeno
Financijsko izvještavanje slijedi zakonske standarde i propisanu formu jer je namijenjeno vanjskim korisnicima koji moraju moći uspoređivati poduzeća po istim pravilima. Menadžersko izvještavanje nema takvih okvira: njegova forma je potpuno fleksibilna i podređena internim potrebama. Ako vam treba dnevni pregled prodaje po regijama, izradit ćete ga; nitko vam ne propisuje kako mora izgledati.
Prošlost vs budućnost i odluke
Financijski izvještaji opisuju ono što se već dogodilo, to je njihov posao. Menadžersko izvještavanje gleda unaprijed: pored ostvarenja prikazuje plan, odstupanja i, idealno, prognozu za razdoblje koje dolazi. Razlika je u bitnome. Financijski izvještaj vam kaže koliko ste zaradili lani, menadžerski vam pomaže da odlučite što ćete učiniti sljedećeg mjeseca.
Eksterni vs interni korisnici
Treća ključna razlika je publika. Financijski izvještaji namijenjeni su institucijama, banci i državi, vanjskim dionicima. Menadžerski izvještaji ostaju unutar kuće i služe ljudima koji svakodnevno donose operativne i strateške odluke. Zato menadžerski izvještaj smije sadržavati informacije koje nikada ne biste stavili u javni financijski izvještaj: maržu po kupcu, učinkovitost pojedinog pogona, profitabilnost konkretnog proizvoda.
Ova razlika nije samo teoretska, ona određuje tko je odgovoran za izvještaj i kako se on koristi.
Što dobar menadžerski izvještaj mora sadržavati?
Razlika između izvještaja koji se čita i izvještaja koji se ignorira leži u nekoliko elemenata. Bez njih izvještaj postaje samo još jedna tablica koju nitko ne otvara.
U praksi razlikujemo tri tipa menadžerskih izvještaja, a dobar sustav koristi sva tri. Standardni izvještaji izrađuju se redovito (dnevno, tjedno, mjesečno) i daju usporedivu sliku poslovanja kroz vrijeme. Izvještaj o odstupanju uspoređuje plan i ostvarenje te ukazuje na uzroke razlika. Ad hoc izvještaji rade se po potrebi, kao odgovor na konkretno pitanje ili izvanrednu situaciju. Elementi koji slijede zajednički su svima njima.
Pravi pokazatelji za pravu razinu odlučivanja
Prvo pravilo je relevantnost. Izvještaj mora sadržavati pokazatelje koji odgovaraju razini i odgovornosti onoga tko ga čita. Voditelju nabave ne koristi konsolidirani prikaz cijele grupe: njemu trebaju cijene, rokovi i zalihe. Upravi ne koristi popis svake fakture: njoj treba slika profitabilnosti i likvidnosti. Dobar sustav izvještavanja zna komu što pokazati.
Plan vs ostvarenje i analiza odstupanja
Sirova brojka bez konteksta gotovo da nema vrijednost. Prodaja od 800.000 eura je dobra ili loša vijest? To ovisi o tome je li plan bio 600.000 ili 1.000.000. Zato srce menadžerskog izvještaja čini usporedba plana i ostvarenja te analiza odstupanja, ne samo koliko odstupamo, nego i zašto. Upravo izvještaj o odstupanju omogućuje pravovremeno prepoznavanje problema i poduzimanje korektivnih mjera dok one još imaju smisla.
Prognoza: pogled unaprijed, ne samo unatrag
Većina poduzeća stane na usporedbi plana i ostvarenja. Najbolji idu korak dalje i u izvještaj uvode prognozu, projekciju kako će razdoblje završiti na temelju onoga što danas znamo. Prognoza je ono što menadžersko izvještavanje pretvara iz “ogledala koje gleda unatrag” u “navigaciju koja gleda naprijed”. Ako u ožujku vidite da ćete uz trenutni trend kraj godine dočekati 12% ispod plana, imate devet mjeseci da reagirate. Bez prognoze, to ćete saznati tek u prosincu, kad je već kasno.
Pravovremenost i ažurnost podataka
Najtočniji izvještaj na svijetu bezvrijedan je ako stiže prekasno. Informacija o problemu u proizvodnji koja dođe tri tjedna nakon što se dogodio više nije podloga za odluku, nego obdukcija. Menadžersko izvještavanje zato mora biti redovito i pravovremeno: dnevno, tjedno ili mjesečno, ovisno o tome koliko brzo se mijenja ono što pratite.
Jasna vizualizacija umjesto sirovih tablica
Konačno, izvještaj mora biti razumljiv u nekoliko sekundi. Menadžer nema vremena dešifrirati tablicu od pedeset redaka i tražiti gdje je problem. Dobro odabran grafikon, jasan pokazatelj trenda i vizualno istaknuto odstupanje učine isto što i pola sata zurenja u brojke, samo trenutačno. Upravo zato nadzorne ploče danas zamjenjuju klasične tablične izvještaje, o čemu detaljno pišemo niže.
Da vizualizacija ne bi ovisila o ukusu pojedinca, razvili su se i međunarodni standardi. Najpoznatiji su IBCS standardi (International Business Communication Standards), skup pravila za dosljedan i razumljiv prikaz poslovnih rezultata: od jedinstvenog označavanja plana, ostvarenja i odstupanja do ujednačene upotrebe boja i grafikona. Njihova vrijednost je u tome što izvještaji postaju usporedivi i čitljivi na prvi pogled, bez obzira na to tko ih je izradio.
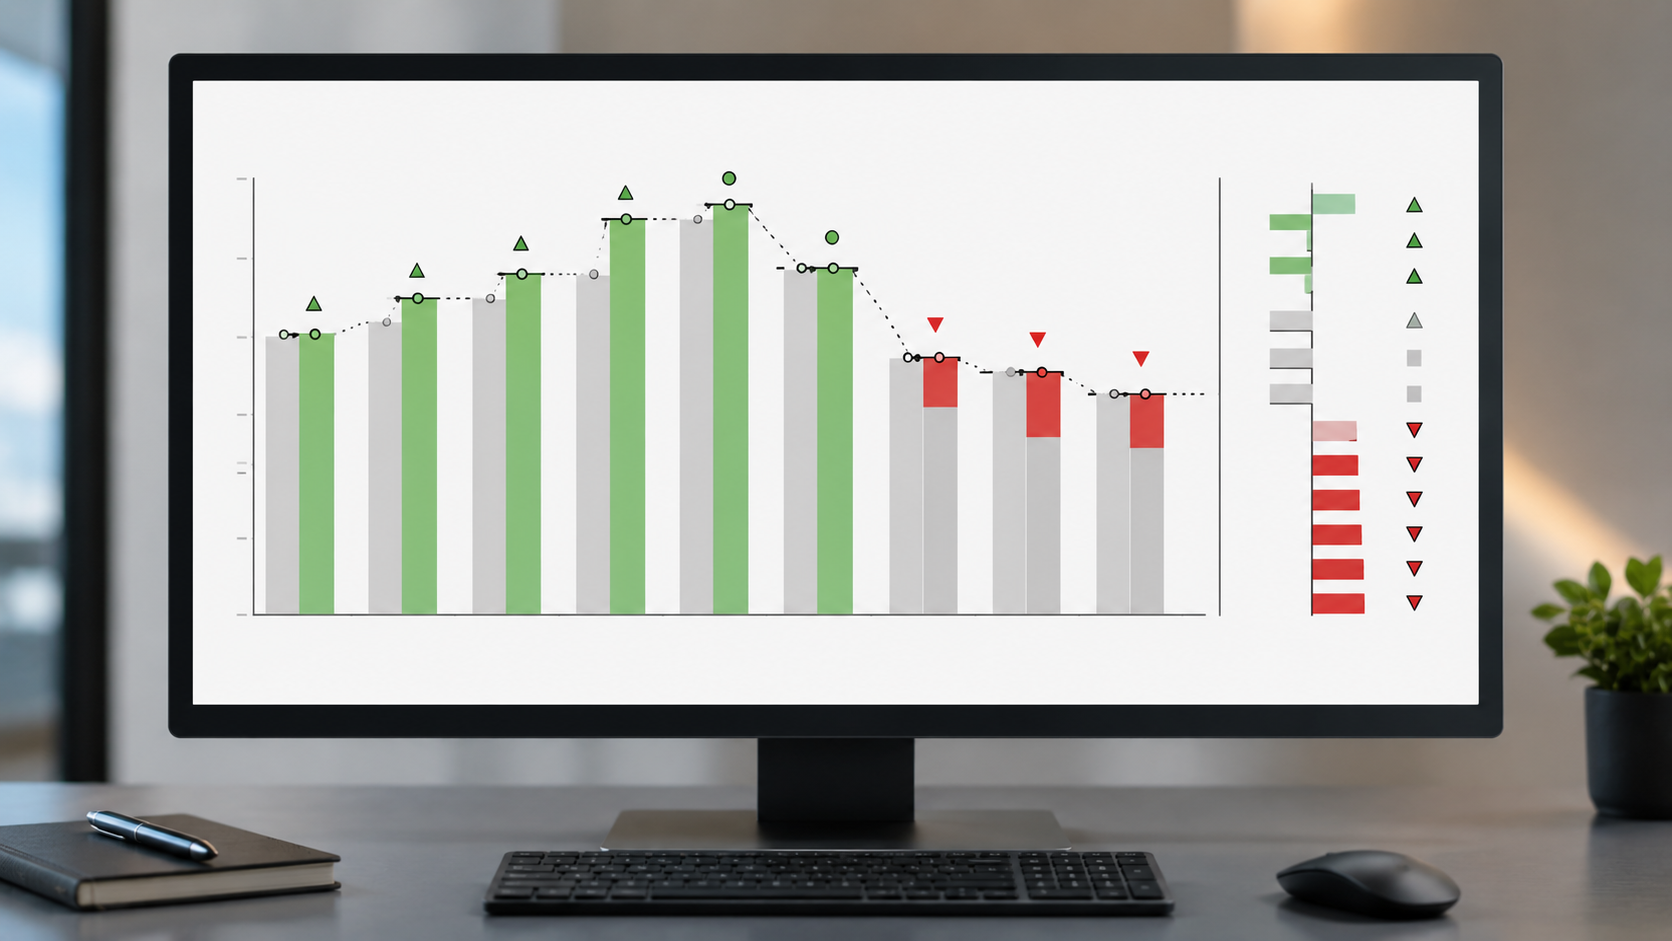
Kako postaviti sustav KPI-jeva?
Sustav KPI-jeva (ključnih pokazatelja uspješnosti) je okosnica svakog menadžerskog izvještavanja. Ključni pokazatelji uspješnosti su most između strategije i svakodnevne operative: prevode apstraktni cilj (“želimo rasti profitabilno”) u mjerljivu brojku koju netko prati i za koju je odgovoran.
Kako odabrati prave KPI-jeve (SMART)
Najčešća greška nije premalo, nego previše pokazatelja. Kad pratite sto stvari, ne pratite ništa. Dobar KPI je SMART: specifičan, mjerljiv, ostvariv, relevantan i vremenski određen. Umjesto neodređenog “poboljšati naplatu”, postavljate “smanjiti prosječno razdoblje naplate s 60 na 45 dana do kraja kvartala”.
Praktično pravilo: za svaku razinu odlučivanja odaberite šačicu pokazatelja koji stvarno mijenjaju odluke. Ostalo je šum. Bolje pet KPI-jeva koje menadžment gleda svaki tjedan, nego trideset koje nitko ne otvara.
Vodeći i naknadni pokazatelji
Pokazatelje grubo dijelimo na dvije skupine. Naknadni pokazatelji mjere rezultat koji se već dogodio: prihod, dobit, marža. Oni vam kažu gdje ste završili. Vodeći pokazatelji mjere aktivnosti koje rezultat tek stvaraju: broj ponuda u izradi, popunjenost kapaciteta, broj novih upita. Oni nagovještavaju gdje ćete završiti.
Većina poduzeća prati gotovo isključivo naknadne pokazatelje i zato uvijek reagira prekasno. Snaga dobrog sustava je u kombinaciji: naknadni pokazatelji potvrđuju rezultat, vodeći pokazatelji daju vremena da na njega utječete.
Povezivanje KPI-jeva sa strategijom
KPI-jevi ne smiju živjeti odvojeno od strategije. Provjereni okvir za njihovo povezivanje je unutar uravnotežene tablice rezultata, koji pokazatelje raspoređuje u četiri perspektive: financije, kupci, interni procesi te učenje i razvoj. Time se osigurava da ne optimizirate samo kratkoročnu dobit nauštrb zadovoljstva kupaca ili razvoja ljudi.
Uravnotežena tablica rezultata sprječava klasičnu zamku: da poduzeće “pobjeđuje” u jednoj brojci, a gubi u svemu ostalom.
U praksi se ovo povezivanje provodi kroz planski ciklus. Strateški ciljevi prevode se u godišnji budžet, budžet se kroz godinu uspoređuje s ostvarenjem, a prognoza ga korigira prema novim okolnostima. KPI-jevi su pritom mjerne točke tog ciklusa: pokazuju koliko se približavate planu i gdje budžetiranje treba prilagoditi stvarnosti. Bez te veze, izvještaj ostaje skup brojki bez smjera.
Zašto je kvaliteta podataka temelj svakog izvještaja?
Možete imati savršeno odabrane KPI-jeve i vrhunski dizajniranu nadzornu ploču. Ako su podaci ispod njih netočni, sve je uzaludno. Kvaliteta podataka nije tehnički detalj, nego temelj na kojem stoji svaka odluka donesena na temelju izvještaja.
Loši ulazni podaci daju loše rezultate: zašto loši podaci ruše BI
Pravilo da loši ulazni podaci daju loše rezultate nigdje ne vrijedi toliko koliko u izvještavanju. Ako u sustav uđu nepotpuni, neusklađeni ili pogrešno klasificirani podaci, izlaz će biti uvjerljivo prikazana netočnost, što je opasnije od očite greške, jer mu menadžment vjeruje. Najgori scenarij nije izvještaj koji očito ne valja, nego onaj koji izgleda profesionalno, a vodi u krivu odluku.
Znak da imate problem s kvalitetom podataka je jednostavan: ako se brojke iz dva izvora ne slažu, ako kruže različite verzije istog izvještaja ili ako se ključni izračuni rade ručno u Excelu, temelj je nestabilan i prije BI-ja ga treba posložiti.
Tko je odgovoran za točnost i jedinstven izvor podataka
Kvaliteta podataka nije ničija usputna briga, mora imati vlasnika. U praksi to znači uspostaviti jedinstven izvor istine: jedno mjesto na kojem je definirano kako se pojam mjeri, klasificira i izračunava, tako da “marža” znači istu stvar u prodaji, financijama i upravi. Kad svi crpe iz istog, usklađenog izvora, nestaju beskrajne rasprave o tome “čija je brojka točna” i ostaje vrijeme za ono što je bitno: odluku.
Odgovornost se pritom ne dijeli nasumično, nego prema organizacijskoj strukturi. Definiranjem centara odgovornosti (mjesta troška i profitnih centara) svaki trošak i prihod dobivaju svog nositelja, pa izvještaj jasno pokazuje tko je za koji rezultat odgovoran. Time podaci prestaju biti apstraktni i postaju alat upravljanja.
Kakvu ulogu ima BI alat u menadžerskom izvještavanju?
Kad su podaci posloženi i KPI-jevi definirani, pitanje je kako sve to dovesti pred menadžment brzo, pouzdano i bez ručnog rada. Tu na scenu stupa BI alat.
Što je poslovna inteligencija (BI)
Poslovna inteligencija (Business Intelligence, BI) je skup alata i procesa koji podatke iz različitih izvora (ERP-a, računovodstva, prodaje, proizvodnje) povezuju, obrađuju i pretvaraju u pregledne, interaktivne izvještaje. Umjesto da netko ručno prepisuje brojke iz pet sustava u jednu tablicu, BI alat to radi automatski i u stvarnom vremenu.
Ideja BI-ja nije ljepši grafikon. Ideja je u tome da menadžment prestaje gledati podatke, a počinje gledati informacije: povezane, kontekstualizirane i spremne za odluku.
Od ručnih izvještaja do automatiziranih nadzornih ploča
Razlika između ručnog i automatiziranog izvještavanja je razlika između trošenja vremena na izradu izvještaja i trošenja vremena na njegovu analizu. U ručnom modelu kontroler pola mjeseca skuplja i slaže podatke, pa izvještaj stiže kasno i s greškama. U automatiziranom modelu nadzorna ploča se osvježava sam, a kontroler se bavi onim što stroj ne može: tumačenjem i preporukom.
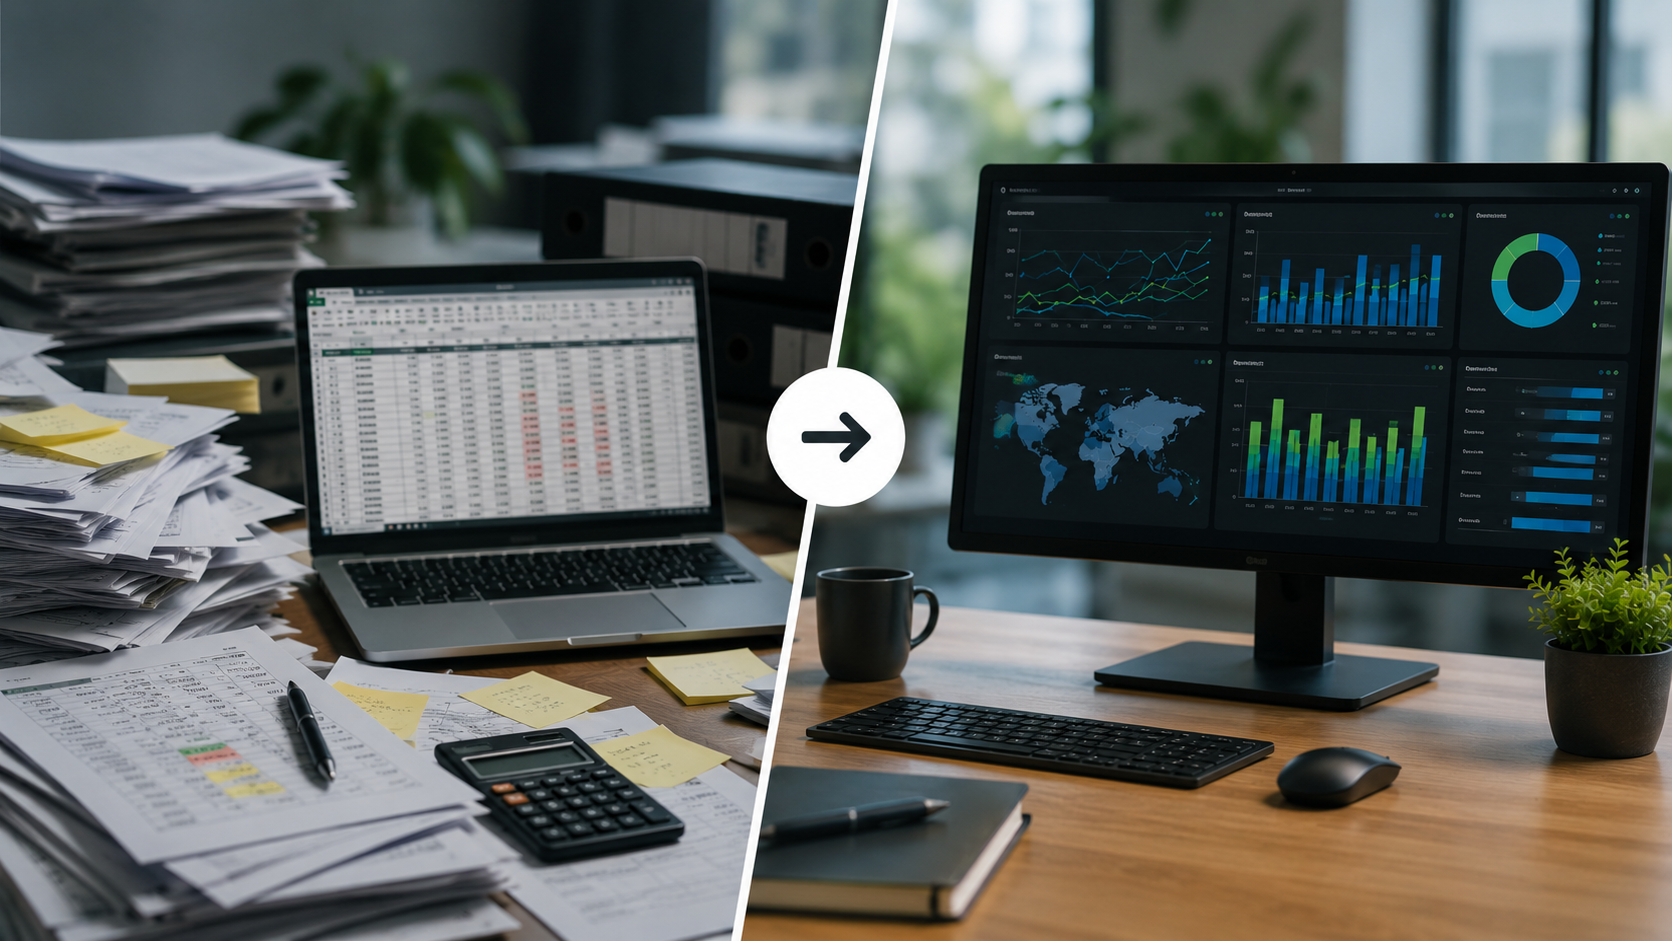
Zašto Qlik Sense? Asocijativni model i analiza u stvarnom vremenu
Na tržištu postoji više BI alata, no Qlik Sense se izdvaja po načinu na koji radi s podacima. Za menadžera koji želi slobodno istraživati poslovanje, ta razlika je presudna.
Asocijativni model i slobodno istraživanje podataka
Većina alata vodi vas kroz podatke linearno: odaberete filter, dobijete prikaz, vratite se, odaberete drugi. Qlik Sense koristi asocijativni model, koji sve podatke drži međusobno povezane. Kad kliknete na jednog kupca, cijela se nadzorna ploča trenutačno prilagodi i pokaže sve što je s tim kupcem povezano: koje proizvode kupuje, kakvu maržu donosi, kako plaća. Jednako važno, alat istovremeno pokazuje i što s odabirom nije povezano, što često otkriva propuštene prilike.
Praktično, to znači da menadžer ne mora unaprijed znati koje pitanje će postaviti. Slijedi trag, klika kroz podatke i otkriva uzroke koje unaprijed pripremljen izvještaj nikad ne bi prikazao. Upravo to slobodno istraživanje pretvara izvještavanje iz pasivnog gledanja u aktivnu analizu.
Qlik Sense vs Power BI: kratka usporedba
Qlik Sense i Power BI dva su vodeća alata i oba su odlična, izbor ovisi o potrebama. Power BI ima prednost čvrste integracije s Microsoftovim okruženjem i nižeg praga ulaska. Qlik Sense se ističe asocijativnim modelom i snagom u slobodnom istraživanju složenih, povezanih podataka, što ga čini posebno snažnim za dubinsku kontrolersku analizu.
Qlik Sense uz kontroling projekt: jedinstvena kombinacija u regiji
Ovdje dolazimo do ključne razlike. Alat sam po sebi ne donosi vrijednost: vrijednost donosi netko tko zna koje pokazatelje pratiti, kako strukturirati podatke i kako izvještaj povezati sa strategijom. Većina dobavljača na tržištu nudi ili kontroling savjetovanje ili implementaciju BI alata. Altius ih spaja: Qlik Sense se uvodi kao dio kontroling projekta, što znači da alat od prvog dana služi pravim ciljevima, a ne postaje skupa igračka koju nitko ne koristi.
Ta kombinacija, kontrolerska metodologija i Qlik Sense implementacija pod istim krovom, u regiji je rijetkost. Upravo zato poduzeća koja rade s Altiusom ne dobivaju samo nadzornu ploču, nego sustav upravljanja koji iza nadzorne ploče stoji.
Kako izgleda uvođenje BI izvještavanja korak po korak?
Uvođenje menadžerskog izvještavanja nije instalacija softvera. To je projekt koji mijenja način na koji poduzeće radi s informacijama. Evo kako taj proces izgleda u praksi.
Snimak izvora i provjera kvalitete podataka
Prvi korak je razumijevanje zatečenog stanja: koji izvori podataka postoje, u kakvom su stanju i koliko su pouzdani. Tu se otkrivaju problemi koje treba riješiti prije nego se gradi bilo što: neusklađene klasifikacije, nedostajući podaci, ručni izračuni. Bez ovog koraka, kasniji izvještaji samo bi automatizirali postojeći nered.
Model podataka i prvi izvještaji
Kad su izvori provjereni, gradi se model podataka, logička struktura koja povezuje sve izvore u jedinstvenu cjelinu. Na tom temelju izrađuju se prvi izvještaji i nadzorne ploče, najčešće za područje s najvećom potrebom. Cilj je brzo isporučiti nešto upotrebljivo, kako bi menadžment odmah vidio vrijednost, a ne čekao mjesecima na “veliko finale”.
Pristupna prava i sigurnost: tko što vidi
Ne treba svatko vidjeti sve. Voditelj jednog sektora treba svoje podatke, ne podatke drugog odjela; ne zato što bi nešto bilo poslovna tajna, već naprosto zato jer nije u njegovoj odgovornosti. Zato se pažljivo postavljaju pristupna prava: tko koje izvještaje i koju razinu detalja vidi. Time se osigurava da svatko dobije točno onaj pogled koji mu treba, bez šuma.
Automatizacija i osvježavanje
Posljednji korak pretvara izvještavanje iz jednokratnog napora u održiv sustav. Postavlja se automatsko osvježavanje podataka tako da nadzorne ploče uvijek prikazuju aktualnu sliku, bez ručnog rada. Od tog trenutka kontroling se prestaje baviti slaganjem brojki i počinje se baviti onim zbog čega postoji: analizom i podrškom odlukama.
Kako Altius postavlja menadžersko izvještavanje i Qlik Sense?
Altius već 18 godina pomaže poduzećima da kontroling i menadžersko izvještavanje pretvore iz mukotrpne obveze u stvarni alat upravljanja. Kroz više od 30 realiziranih kontroling projekata i tisuće provedenih edukacija, izgradili smo pristup koji ne staje na izvještaju, nego mijenja način na koji poduzeće odlučuje.
Naša AORI metodologija vodi poduzeće kroz jasne korake: od snimanja postojećeg stanja do živog sustava upravljanja. Ono što nas izdvaja je upravo spoj o kojem smo pisali: menadžersko izvještavanje i implementaciju Qlik Sense BI alata provodimo zajedno, kao jedan projekt. Ne dobivate alat bez metodologije ni metodologiju bez alata, nego sustav u kojem oboje radi za iste ciljeve.
Kako to izgleda u stvarnosti, najbolje pokazuju poduzeća s kojima smo radili: od proizvodnih tvrtki koje danas prate učinkovitost po pogonima do trgovačkih poduzeća koja su izvještavanja po potrebi zamijenila standardiziranim sustavom.
Najčešće postavljana pitanja o menadžerskom izvještavanju
Treba li nam BI alat ako već koristimo Excel?
Treba li nam BI alat ako već koristimo Excel?
Excel je odličan za jednokratne analize, ali kao temelj redovitog izvještavanja brzo postaje uskо grlo: različite verzije, ručni izračuni i greške koje se teško primijete. BI alat povezuje izvore podataka i automatski osvježava izvještaje, čime nestaju neusklađene “konačne” verzije. Ako vam se brojke iz različitih tablica ne slažu ili gubite dane na pripremu izvještaja, to je jasan znak da ste prerasli Excel.
Koliko košta uvođenje Qlik Sense-a?
Koliko košta uvođenje Qlik Sense-a?
Cijena ovisi o veličini poduzeća, broju izvora podataka i složenosti poslovanja, pa nema jedinstvenog odgovora. Važnije od troška licence je to što uvođenje vrijedi promatrati kao ulaganje koje se vraća kroz brže i bolje odluke te ušteđeno vrijeme unutar odjela kontrolinga. Najpouzdaniji način da dobijete realnu procjenu je kratak razgovor u kojem zajedno snimimo vaše potrebe i predložimo opseg projekta.
Tko priprema menadžerske izvještaje?
Tko priprema menadžerske izvještaje?
U zrelom sustavu izvještaje “priprema” sam alat: podaci se osvježavaju automatski (naravno, prije automatizacije određujemo broj izvještaja sa svakim sektorom, izgrađujemo ih i prikazujemo kroz Dashboarde). Uloga kontrolinga pomiče se s ručnog slaganja brojki na analizu, tumačenje odstupanja i preporuke menadžmentu. U manjim poduzećima tu ulogu često preuzima jedna osoba uz podršku konzultanta, dok veće organizacije razvijaju vlastitu kontroling funkciju koju pomažemo postaviti.
Koliko često treba osvježavati izvještaje?
Koliko često treba osvježavati izvještaje?
Ovisi o tome koliko se brzo mijenja ono što pratite. Prodaja i likvidnost često se prate dnevno ili tjedno, dok je za profitabilnost i strateške pokazatelje mjesečni ritam dovoljan. Pravilo je jednostavno: izvještaj treba osvježavati onoliko često koliko često trebate informacije da biste donosili odluke. Uz automatizirani BI sustav učestalost osvježavanja prestaje biti opterećenje jer se odvija samo.
Tko ima pristup podacima i izvještajima?
Tko ima pristup podacima i izvještajima?
Pristup se definira prema ulozi i odgovornosti. Svaki menadžer vidi podatke za područje za koje je odgovoran. Qlik Sense omogućuje precizno postavljanje pristupnih prava, tako da je istodobno osigurana povjerljivost i to da svatko dobije točno onaj pogled na poslovanje koji mu treba za odluke.
Je li BI isplativ za malo poduzeće?
Je li BI isplativ za malo poduzeće?
Jest, često i više nego za velike sustave. Manja poduzeća osjetljivija su na svaku pogrešnu odluku i nemaju vremena za sporo izvještavanje. Moderni BI alati skaliraju se prema potrebama, pa ne morate uvesti sve odjednom: krene se od područja s najvećom potrebom, a sustav raste sa poduzećem. Ključ isplativosti nije veličina, nego to da podaci stvarno mijenjaju odluke koje donosite.
Prihodi rastu, narudžbe stižu, tim se širi, a vi sve teže odgovarate na jedno jednostavno pitanje: zarađujemo li zapravo više? Brzi rast poduzeća izgleda kao najbolja moguća vijest, ali upravo u toj fazi mnoga poduzeća prvi put gube preglednost nad vlastitim poslovanjem. Razlog je gotovo uvijek isti: rast prihoda ne donosi automatski i rast dobiti, a sustavi koji su besprijekorno radili dok ste bili mali počinju pucati po šavovima. U ovom vodiču objašnjavamo zašto se to događa, koji se rizici kriju iza rasta i kako vam kontroling u fazi rasta poduzeća pomaže da zadržite kontrolu prije nego što vas problem zatekne.
Zašto brzi rast poduzeća ugrožava financijsku kontrolu
Brzi rast ugrožava financijsku kontrolu jer istovremeno povećava obujam transakcija, broj troškovnih mjesta i složenost poslovanja, dok alati za praćenje ostaju isti kao i kad je poduzeće bilo upola manje. Što je promet veći, to je veća i „buka” u podacima, pa se srž problema sve teže uočava na vrijeme.
Zamislite poduzeće koje je u dvije godine udvostručilo prihod. Na papiru je to uspjeh. U praksi se broj kupaca, dobavljača, artikala i zaposlenika višestruko umnožio, a vlasnik i dalje donosi odluke na temelju istih Excel tablica i osjećaja koji su funkcionirali dok je sve stajalo „u glavi”. Problem nije rast sam po sebi, problem je što odlučivanje ne prati tempo rasta. Bez strukturiranog praćenja, poduzeće raste brže nego što njegova uprava stigne razumjeti što se zapravo događa s maržama, troškovima i novčanim tokom.
Rast prihoda ne znači rast dobiti
Najopasnija zabluda u fazi skaliranja jest poistovjećivanje rasta prihoda s rastom profitabilnosti. To dvoje nije isto i vrlo se često kreće u suprotnim smjerovima.
Kako poduzeće raste, rastu i troškovi koji nisu uvijek vidljivi u trenutku donošenja odluke: novi ljudi, veći skladišni prostor, dodatne licence, financiranje zaliha, popusti kojima ste osvojili velike kupce. Svaki od njih pojedinačno djeluje opravdano, ali zajedno mogu „pojesti” cijelu dodatnu maržu, pa i više od nje. Poduzeće tada ima rekordan promet i istovremeno tanju dobit nego godinu ranije.
Mnogi vlasnici to otkriju prekasno, tek kad financijski rezultat na kraju godine ne odgovara osjećaju uspjeha koji su imali tijekom nje. Zato je u rastu ključno pratiti profitabilnost po segmentima (po kupcima, proizvodima i kanalima), a ne samo ukupan prihod. Tek tada vidite koji dio rasta zaista stvara vrijednost, a koji vas tiho košta.
Procesi koji su radili na maloj skali pucaju
Drugi tihi neprijatelj rasta jesu procesi koji su bili sasvim dovoljni dok je poduzeće bilo malo. Kad sve radi pet ili deset ljudi, mnogo se toga rješava dogovorom i pamćenjem. Informacija putuje brzo jer su svi u istoj prostoriji.
Čim poduzeće naraste, ta neformalnost postaje teret. Izvještaji se rade ad hoc, svatko ima „svoju” tablicu, brojke iz prodaje i računovodstva se ne slažu, a uprava troši sve više vremena na usuglašavanje podataka umjesto na donošenje odluka. To je gotovo univerzalno iskustvo poduzeća prije uvođenja kontrolinga: previše razbacanih i statičnih izvještaja, a premalo pouzdanih informacija.
Praktična posljedica je jednostavna: što ste veći, to su pogreške skuplje. Odluka donesena na temelju zastarjelog ili nepovezanog podatka u malom poduzeću košta malo; u poduzeću u rastu može značiti pogrešnu investiciju ili propuštenu priliku. Zato procese treba standardizirati prije nego što ih obujam posla preoptereti.
Koji se problemi javljaju u fazi skaliranja?
Faza skaliranja ima svoj prepoznatljiv skup simptoma. Jednom kad ih naučite čitati, lakše ćete prepoznati nalazi li se vaše poduzeće upravo u njoj. Dvije pojave izdvajaju se kao najopasnije jer izravno prijete opstanku, a ne samo profitabilnosti.
Likvidnost vs profitabilnost u rastu
U rastu likvidnost postaje važnija od profitabilnosti, barem kratkoročno. Poduzeće može biti profitabilno na papiru i istovremeno ostati bez novca na računu. Zvuči paradoksalno, ali upravo je to jedan od najčešćih uzroka problema kod brzorastućih tvrtki.
Mehanizam je sljedeći: da biste isporučili više, morate prije toga više i kupiti, proizvesti i uskladištiti. Novac izlazi danas, a od kupaca stiže za 30, 60 ili 90 dana. Što brže rastete, to je jaz između izdataka i naplate veći. Taj novac zarobljen u zalihama, potraživanjima i obvezama prema dobavljačima naziva se obrtni kapital, i što je ekspanzija brža, to ga više morate financirati. Dobit se tako „zaglavi” u obrtnom kapitalu, a poduzeće se bori s tekućim obvezama iako posluje s pozitivnom maržom. Drugim riječima, profitabilnost na papiru ne jamči solventnost na računu.
Zato je u rastu nužno kontinuirano pratiti novčani tok i likvidnost, a ne samo bilancu uspjeha na kraju razdoblja. Unutargodišnji proračuni (budžeti) i projekcije novčanog toka pokazuju vam hoćete li imati dovoljno sredstava za sljedeći val širenja, prije nego što vas manjak likvidnosti prisili da kočite u najgorem trenutku.
Gubitak preglednosti nad troškovima
Drugi tipičan problem skaliranja jest gubitak preglednosti nad troškovima. Dok je poduzeće malo, vlasnik intuitivno zna gdje novac odlazi. Kako broj odjela, projekata i ljudi raste, ta intuicija prestaje biti pouzdana.
Bez jasno definiranih mjesta troška i nositelja troškova, troškovi postaju jedna velika nepregledna masa u kojoj se ne vidi tko je za što odgovoran i koji dio poslovanja zaista zarađuje, a koji troši. Računovodstvo daje informacije o ukupnim prihodima i rashodima, ali ne i o njihovoj međuovisnosti po segmentima.
Rješenje nije u rezanju troškova „napamet”, nego u njihovom strukturiranju. Kad se svaki trošak pripiše konkretnom centru odgovornosti, a prihodi i rezultati profitnim centrima, i kad se razumije ponašanje svakog troška (koji rastu s obujmom, a koji su fiksni), odjednom postaje jasno gdje ima prostora za optimizaciju, a gdje bi rezanje zapravo ugušilo daljnji razvoj.
Kako kontroling pomaže u fazi rasta poduzeća
Kontroling u fazi rasta nije „kočnica” ni dodatna birokracija: to je sustav koji pretvara podatke u informacije na temelju kojih možete sigurno ubrzati. On povezuje planiranje, praćenje i analizu poslovanja tako da uprava u svakom trenutku vidi kamo poduzeće ide i može li si to priuštiti. Četiri područja u rastu zaslužuju posebnu pažnju.
Praćenje likvidnosti i novčanog toka
Prvi zadatak kontrolinga u rastu jest staviti novčani tok pod stalan nadzor. Umjesto da na stanje računa reagirate tek kad postane kritično, dobivate redovite projekcije priljeva i odljeva za nadolazeće tjedne i mjesece.
To se postiže unutargodišnjim proračunima koji se uspoređuju sa stvarnim ostvarenjem, uz analizu odstupanja. Tehnika je jednostavnija nego što zvuči: prodaju i troškove „pomaknete” na dane kad novac stvarno uđe ili izađe. Ako veliku narudžbu isporučite u siječnju, a naplatite je tek u ožujku, prihod knjižite u siječnju, ali priljev planirate u ožujku, i tek tada njime raspolažete. Kada takva projekcija pokaže da će za dva mjeseca nastati manjak zbog financiranja zaliha, imate vremena reagirati: dogovoriti kreditnu liniju, uskladiti rokove plaćanja s dobavljačima ili ubrzati naplatu potraživanja. Kontroling vam tako kupuje ono najvrjednije u rastu: vrijeme za odluku.
Upravljanje obrtnim kapitalom: zalihe, potraživanja, dobavljači
U rastu se najveći dio novca ne gubi, nego zarobljava. Upravo zato je upravljanje obrtnim kapitalom zaseban zadatak kontrolinga, a ne nuspojava praćenja troškova.
Tri poluge određuju koliko će vam kapitala biti vezano u poslovanju: zalihe (koliko dugo roba leži prije prodaje), potraživanja (koliko dugo čekate naplatu od kupaca) i obveze prema dobavljačima (koliko dana imate za vlastito plaćanje). Razlika između prve dvije i treće poluge zove se novčani ciklus, broj dana koliko je vaš novac „zaključan” prije nego što vam se vrati. Što brže rastete, to taj ciklus snažnije pritišće likvidnost.
Kontroling te poluge čini vidljivima i mjerljivima. Skraćivanjem dana naplate, otpuštanjem nekurentnih zaliha i pametnijim pregovaranjem rokova s dobavljačima oslobađate novac koji već imate, često je to jeftiniji izvor financiranja rasta od svakog kredita.
KPI-jevi koji upozoravaju na rizik
Uz novčani tok, kontroling postavlja ključne pokazatelje uspješnosti (KPI) koji djeluju kao instrumenti na nadzornoj ploči poduzeća. Umjesto da pratite desetke brojki, fokusirate se na nekoliko onih koji najbolje govore o zdravlju poslovanja u rastu: bruto marža po segmentu, dani vezivanja zaliha, prosječno razdoblje naplate, udio fiksnih u ukupnim troškovima.
Dobro postavljeni KPI-jevi povezuju se sa strategijom kroz model uravnotežene tablice rezultata (BSC), a u izvještaje se uvrštavaju i planirane vrijednosti te podaci iz istog razdoblja prethodne godine. Tako brojka nikad ne stoji sama, uvijek vidite odstupa li od plana i kreće li se u dobrom smjeru.
Planiranje kapaciteta i ulaganja
Naposljetku, kontroling pomaže da rast poduzeća bude planiran, a ne stihijski. Kada razmišljate o novom pogonu, dodatnoj smjeni, novim zaposlenicima ili ulasku na novo tržište, kontroling daje brojčanu podlogu za odluku.
Kroz scenarije i projekcije vidite kako bi pojedino ulaganje utjecalo na novčani tok, profitabilnost i potrebu za financiranjem. Umjesto pitanja „možemo li si ovo priuštiti?” na koje se odgovara osjećajem, dobivate model koji pokazuje pod kojim uvjetima se ulaganje isplati i kada se vraća. To je razlika između rasta kojim upravljate i rasta koji upravlja vama.

Sustav ranog upozoravanja: kako detektirati rizik na vrijeme?
Najveća vrijednost kontrolinga u rastu jest sustav ranog upozoravanja, okvir za upravljanje rizicima koji vas, kroz skup pokazatelja i pragova, upozori na problem dok je još malen i rješiv. U brzom rastu rizici se ne pojavljuju iznenada; oni se nagomilavaju tjednima, samo ostaju nevidljivi bez pravog sustava praćenja.
Sustav ranog upozoravanja funkcionira tako da se za ključne pokazatelje definiraju granične vrijednosti. Kad, primjerice, razdoblje naplate pređe određeni broj dana, kad marža na nekom segmentu padne ispod praga ili kad projekcija novčanog toka uđe u negativnu zonu, sustav to „zasvijetli” prije nego što problem postane akutan. Uprava tada ne reagira na krizu, nego je sprječava.
U praksi se to oslanja na dvije stvari: kvalitetne, povezane podatke i pravu tehnologiju. Suvremena BI rješenja, poput Qlik Sense alata, povezuju podatke iz različitih izvora i pretvaraju ih u pregledne, interaktivne izvještaje u kojima jednim klikom izdvojite ono što vas tog trenutka zanima. Brže prepoznajete poremećaje i brže reagirate, što je u rastu često razlika između prilike i propuštene prilike. Upravljanje rizicima i kontinuirano praćenje likvidnosti tako prestaju biti reaktivni i postaju ugrađeni u svakodnevno odlučivanje.
Kada uvesti kontroling: prije ili tijekom rasta?
Najbolji trenutak za uvođenje kontrolinga jest prije nego što vam zatreba, idealno na samom početku ubrzanja, kad poslovanje još možete „obuhvatiti pogledom”. Tada postavljate temelje na čistom terenu, a sustav raste zajedno s poduzećem.
Ipak, stvarnost je drugačija. Većina poduzeća o kontrolingu razmišlja tek kad osjeti da im stare navike postaju pretijesne: kad izvještaji kasne, kad se odluke donose otežano i kad postaje sve teže donositi učinkovite odluke baš zbog rasta. I to je sasvim legitiman trenutak; kontroling se uspješno uvodi i usred rasta, samo zahtijeva nešto više discipline jer se sustav gradi dok vlak već vozi.
Ono što ne biste smjeli jest čekati da problem postane kriza. Vrijedi znati i da kontroling nije isti u svakoj fazi životnog ciklusa poduzeća: kontroling rasta razlikuje se od onog u fazi osnivanja, konsolidacije ili krize, u rastu je naglasak upravo na likvidnosti, kapacitetima i ranom otkrivanju rizika. Ako primjećujete da širenje prati osjećaj gubitka kontrole, da nitko sa sigurnošću ne zna koji kupci i proizvodi zaista zarađuju te da se odluke sve češće temelje na pretpostavkama umjesto na podacima, to su jasni znakovi da je vrijeme za uvođenje kontrolinga.

Kako Altius pomaže poduzećima u rastu uspostaviti kontrolu?
U Altiusu već 18 godina pomažemo poduzećima da rast pretvore u održiv i upravljiv proces, a ne u izvor stalne neizvjesnosti. Kroz više od 30 realiziranih projekata uvođenja i razvoja kontrolinga naučili smo da svaka tvrtka u rastu ima svoju priču, pa kontroling nikad ne „kopiramo”, nego ga krojimo prema vašim potrebama.
Radimo po vlastitoj AORI metodologiji kroz četiri jasna koraka. U fazi Analize detaljno pregledamo vaše poslovanje kroz protekle godine, konkurenciju, organizacijsku strukturu i procese. U fazi Organizacije usklađujemo organizacijsku strukturu sa stvarnim poslovanjem i definiramo nositelje troškova i profitabilnosti. Kroz Računovodstvo postavljamo troškovno i upravljačko računovodstvo te svakom trošku određujemo ponašanje. Naposljetku, u fazi Izvještavanja kreiramo izvještaje i KPI-jeve po sektorima uz BSC model te vam pomažemo postaviti proces planiranja. Rezultat nije samo skup tablica, nego aktivan sustav upravljanja koji svakodnevno podržava vaše odluke i s kojim dobivate Elaborat o kontrolingu, dokument koji čuva cijeli proces i nastavlja se razvijati zajedno s vama.
Ako za samostalan projekt još nemate dovoljno internih resursa ili ste usred intenzivnih promjena, tu je i interim kontroling: preuzimamo kontrolersku ulogu i vodimo vas prema ciljevima dok ne ojačate vlastiti tim. Bez obzira na model, cilj je isti: da rast vašeg poduzeća prati i rast kontrole nad njim.
Razgovarajmo o vašem rastu. Ako želite da vaše poduzeće raste pod kontrolom (uz jasan uvid u likvidnost, profitabilnost i rizike), javite nam se preko kontakt forme i zajedno ćemo definirati model kontrolinga koji odgovara fazi u kojoj jeste.
Često postavljana pitanja u zadržavanju kontrole
U kojoj fazi rasta treba uvesti kontroling?
U kojoj fazi rasta treba uvesti kontroling?
Idealno ga uvodite na početku ubrzanja, dok poslovanje još možete sagledati u cjelini, tada sustav raste zajedno s poduzećem i temelji se postavljaju lakše. U praksi se kontroling najčešće uvodi usred rasta, kad uprava osjeti gubitak preglednosti. I to je dobar trenutak; ključno je ne čekati da nastanu ozbiljni problemi s likvidnošću ili profitabilnošću. Pravilo je jednostavno: čim rast počne nadmašivati vašu sposobnost da ga pratite, vrijeme je za kontroling.
Usporava li kontroling brzo rastuće poduzeće?
Usporava li kontroling brzo rastuće poduzeće?
Ne, dobro postavljen kontroling rast ubrzava, a ne koči. Strah da će kontroling unijeti birokraciju razumljiv je, ali potječe iz pogrešne predodžbe kontrolinga kao „kontrole”. On je zapravo podrška odlučivanju: skraćuje vrijeme do pouzdane informacije i omogućuje da brže i sigurnije donosite odluke. Poduzeća koja ga uvedu obično izvještavaju da u svega nekoliko klikova vide kamo poslovanje ide, umjesto da danima usuglašavaju podatke.
Kako kontroling pomaže pri financiranju rasta?
Kako kontroling pomaže pri financiranju rasta?
Kontroling vam daje brojčanu podlogu koja je banci ili investitoru neophodna. Kroz projekcije novčanog toka, planove i analize profitabilnosti pokazujete pod kojim uvjetima i u kojem roku se ulaganje vraća. Jednako je važno da kontroling oslobađa novac koji već imate: boljim upravljanjem obrtnim kapitalom (kraći dani naplate, manje zarobljeno u zalihama) često se rast financira jeftinije nego kreditom. Uz to, pravovremeno vidite kada će vam vanjsko financiranje uopće zatrebati, pa ga osiguravate unaprijed, a ne u panici kad manjak likvidnosti već pritisne.
Koje KPI-jeve pratiti tijekom rasta?
Koje KPI-jeve pratiti tijekom rasta?
U rastu su najvažniji pokazatelji koji povezuju profitabilnost i likvidnost: bruto marža po kupcu, proizvodu i kanalu, prosječno razdoblje naplate potraživanja, dani vezivanja zaliha, projekcija novčanog toka te udio fiksnih u ukupnim troškovima. Točan set ovisi o vašoj djelatnosti i strategiji, pa se KPI-jevi uvijek definiraju prema konkretnom poduzeću i povezuju s planiranim vrijednostima i prethodnom godinom kako bi imali kontekst.
Možemo li uvesti kontroling dok rastemo?
Možemo li uvesti kontroling dok rastemo?
Da, i to je vrlo čest scenarij. Uvođenje zahtijeva nešto više discipline jer se sustav gradi dok poslovanje već ubrzava, ali je izvedivo i vrlo isplativo, benefiti su često vidljivi već u prvim mjesecima, čim krenete koristiti prve izvještaje. Ako nemate dovoljno internih kapaciteta, interim kontroling omogućuje da odmah dobijete kontrolu, a vlastiti tim gradite paralelno, bez zastoja u rastu.
Kada u poduzeću nešto pođe po zlu (trošak naraste, marža padne, plan se ne ostvari), prvo pitanje koje se postavi obično glasi: tko je za to odgovoran? A ako na to pitanje nema jasnog odgovora, problem najčešće nije u ljudima, nego u strukturi.
Mnoga poduzeća godinama posluju bez jasno definiranih centara odgovornosti. Oslanjaju se na računovodstvene podatke koji pokazuju koliko je potrošeno, ali ne i tko je za to zadužen i može li na to uopće utjecati. Rezultat je poznata slika: izvještaji puni brojki, a nitko se ne osjeća odgovornim za njih.
Centri odgovornosti upravo to mijenjaju. Oni su temelj svakog ozbiljnog kontroling sustava jer povezuju svaki trošak, prihod i rezultat s konkretnom osobom koja njime upravlja. Razumijevanje centara odgovornosti zato je prvi korak prema poduzeću u kojem svatko zna za što je zadužen, i u kojem se rezultati doista mogu mjeriti.
Što su centri odgovornosti u kontrolingu?
Centri odgovornosti organizacijske su jedinice poduzeća (sektor, odjel, pogon ili pojedino radno mjesto) za čije je rezultate (troškove, prihode, investicije ili profit) zadužena točno određena osoba. Drugim riječima, to je dio poduzeća kojemu je dodijeljen jasan zadatak i jasan nositelj odgovornosti za njegovo ispunjenje.
Ključna riječ ovdje je odgovornost. Centar odgovornosti nije isto što i organizacijska shema u kojoj piše tko je čiji nadređeni. To je upravljački koncept koji svakom dijelu poduzeća dodjeljuje rezultat koji on može objektivno kontrolirati. Voditelj nabave odgovara za troškove nabave, voditelj prodaje za ostvareni prihod, direktor poslovne jedinice za njezinu ukupnu dobit.
U računovodstvenom smislu, centri odgovornosti praktična su primjena računovodstva odgovornosti, onog dijela upravljačkog (menadžerskog) računovodstva koji troškove, prihode i rezultat prati po nositeljima odgovornosti, a ne samo po vrstama. Dok klasično financijsko računovodstvo daje sliku poduzeća kao cjeline, računovodstvo odgovornosti razlaže tu sliku na dijelove kojima netko konkretno upravlja.
Upravo zato centri odgovornosti čine kostur menadžerskog izvještavanja. Bez njih, izvještaj govori da je „trošak energije porastao 12 %”, ali ne i tko za to odgovara niti tko ima alat da na to reagira. S njima, ista brojka dobiva vlasnika, kontekst i mogućnost akcije.

Zašto su centri odgovornosti povezani s decentralizacijom?
Centri odgovornosti izravna su posljedica decentralizacije upravljanja. Što poduzeće više raste, to jedna osoba na vrhu sve teže prati svaki trošak i svaku odluku, pa se odlučivanje i odgovornost spuštaju na niže razine.
U malom poduzeću vlasnik često zna svaki račun napamet. Kad broj zaposlenih, proizvoda i tržišta naraste, ta izravna kontrola postaje nemoguća. Tada se javlja potreba da se poduzeće „razloži” na manje segmente poslovanja, od kojih svaki ima svog odgovornog menadžera s ovlastima da donosi odluke u svom djelokrugu. To je decentralizacija, a centri odgovornosti su njezin formalni okvir koji svakom segmentu daje mjerljiv rezultat.
Bez ovog okvira decentralizacija lako postaje kaos: ovlasti se dodjeljuju, ali nitko ne mjeri rezultate. Centri odgovornosti spajaju dvije stvari koje moraju ići zajedno: slobodu odlučivanja i odgovornost za rezultat. Menadžer dobiva ovlasti, ali i jasno definiran rezultat po kojem se njegov učinak prati i ocjenjuje.
Koje vrste centara odgovornosti postoje?
U praksi razlikujemo četiri osnovne vrste centara odgovornosti. Razlikuju se prema tome za što je menadžer zadužen i može utjecati: samo na troškove, samo na prihode, na oboje, ili dodatno i na uloženi kapital. Upravo o tome ovisi i način na koji se mjeri njihova uspješnost.
Troškovni centar (mjesto troška)
Troškovni centar odgovoran je za praćenje i kontrolu troškova uz cilj učinkovitog korištenja resursa. Menadžer takvog centra ne utječe izravno na prihode, nego na to koliko se troši i kako se ti troškovi drže unutar plana.
Tipični primjeri su proizvodni pogon, nabava, održavanje, računovodstvo ili IT odjel. Njihova uspješnost mjeri se sposobnošću da zadrže troškove unutar zadanog okvira uz traženu razinu kvalitete i obujma. Mjesto troška je pritom najmanja jedinica na koju se troškovi knjiže: može biti čitav odjel, ali i pojedini stroj ili aktivnost unutar njega.
Prihodni centar
Prihodni (prihodovni) centar fokusiran je na ostvarivanje i rast prihoda, najčešće unutar prodajnih odjela. Menadžer odgovara za prodajne rezultate, ali ne nužno i za troškove proizvodnje onoga što prodaje.
Uspješnost se mjeri kroz ostvareni prihod, rast prodaje i tržišni udio. Prihodni centar ima smisla ondje gdje prodajni tim utječe na prihod, ali nema kontrolu nad cijenom koštanja ili strukturom troškova, pa ga ne bi bilo pošteno ocjenjivati po profitu na koji ne može utjecati.
Profitni centar
Profitni centar kombinira odgovornost za prihode i troškove, čime se procjenjuje stvarna profitabilnost nekog segmenta poslovanja. Menadžer profitnog centra upravlja objema stranama jednadžbe i odgovara za dobit koja iz njih proizlazi.
Ovo je čest model za poslovne jedinice, robne grupe ili tržišta koja funkcioniraju kao „poduzeće u poduzeću”. Uspješnost se mjeri ostvarenom dobiti i maržom, odnosno profitnim doprinosom (doprinosom pokriću) centra ukupnom rezultatu poduzeća.
Investicijski centar
Investicijski centar ima najširu odgovornost. Uz prihode i troškove, njegov menadžer upravlja i uloženim kapitalom: investicijama, opremom, zalihama i drugim sredstvima vezanima uz centar.
Zato se njegova uspješnost ne mjeri samo ostvarenom dobiti, nego i time koliko je učinkovito iskorišten uloženi kapital. Ključni pokazatelj je povrat na uloženo (ROI). Investicijski centri tipični su za samostalne poslovne divizije ili podružnice koje donose vlastite investicijske odluke.

Kako se postavljaju centri odgovornosti u kontroling sustavu
Postavljanje centara odgovornosti nije administrativna vježba u kojoj se postojeća organizacijska shema prepiše drugim imenom. To je proces u kojem se poduzeće promišljeno dijeli na cjeline kojima se može mjeriti učinak, i u kojem se svakoj cjelini dodjeljuje odgovornost koju ona doista može kontrolirati.
Kako podijeliti poduzeće na centre
Polazna točka uvijek je pitanje: gdje nastaju troškovi i prihodi te tko na njih može utjecati? Centre nema smisla kopirati od drugih poduzeća; oni moraju odražavati stvarnu logiku vašeg poslovanja.
Dobra podjela slijedi nekoliko načela. Svaki centar mora imati jednog jasnog odgovornog menadžera. Granice centra trebaju se poklapati s granicama stvarne odgovornosti, a ne samo s linijama na organizacijskoj shemi. I, što je najvažnije, centru se dodjeljuje samo ono na što njegov voditelj može utjecati: nema smisla nekoga ocjenjivati po trošku koji on ne kontrolira.
Kako dodijeliti odgovornost i KPI-jeve
Nakon podjele slijedi dodjela odgovornosti i ključnih pokazatelja uspješnosti (KPI). Svaki centar dobiva pokazatelje koji odgovaraju njegovoj vrsti: troškovni centar prati pokazatelje troškova i učinkovitosti, prihodni pokazatelje prodaje, profitni maržu i rezultat, a investicijski povrat na uloženo.
Uz pokazatelje, svakom centru dodjeljuje se i budžet (plan) prema kojem će se mjeriti. Tek kada centar ima vlastiti plan prihoda i troškova, njegovi rezultati dobivaju referentnu točku: uspoređuje se ostvareno s planiranim, a odstupanja postaju signal za reakciju. Budžetiranje po centrima odgovornosti zato nije birokracija, nego način da odgovornost postane mjerljiva.
Kontrolerska vs formalna organizacijska struktura
Ovdje dolazimo do razlike koju mnogi previde. Formalna organizacijska struktura definira hijerarhiju i radne dužnosti: tko kome odgovara i čime se bavi. Kontrolerska organizacija usmjerena je na nešto drugo: na to tko je za što odgovoran u pogledu troškova, prihoda i profitabilnosti.
Formalna struktura opisuje tko radi i gdje radi. Kontrolerska pokazuje tko je odgovoran za koji rezultat. Kontrolerska organizacija pritom ide i dublje od mjesta troška: prati sve nositelje troškova unutar pojedinog centra. U sektoru proizvodnje, primjerice, možete pratiti ne samo taj sektor, nego i pojedine pogone, unutar njih strojeve i ljude, pa i pojedine aktivnosti. Zato je kontrolerska organizacija zapravo detaljniji, upravljački prikaz vaše formalne organizacijske strukture.
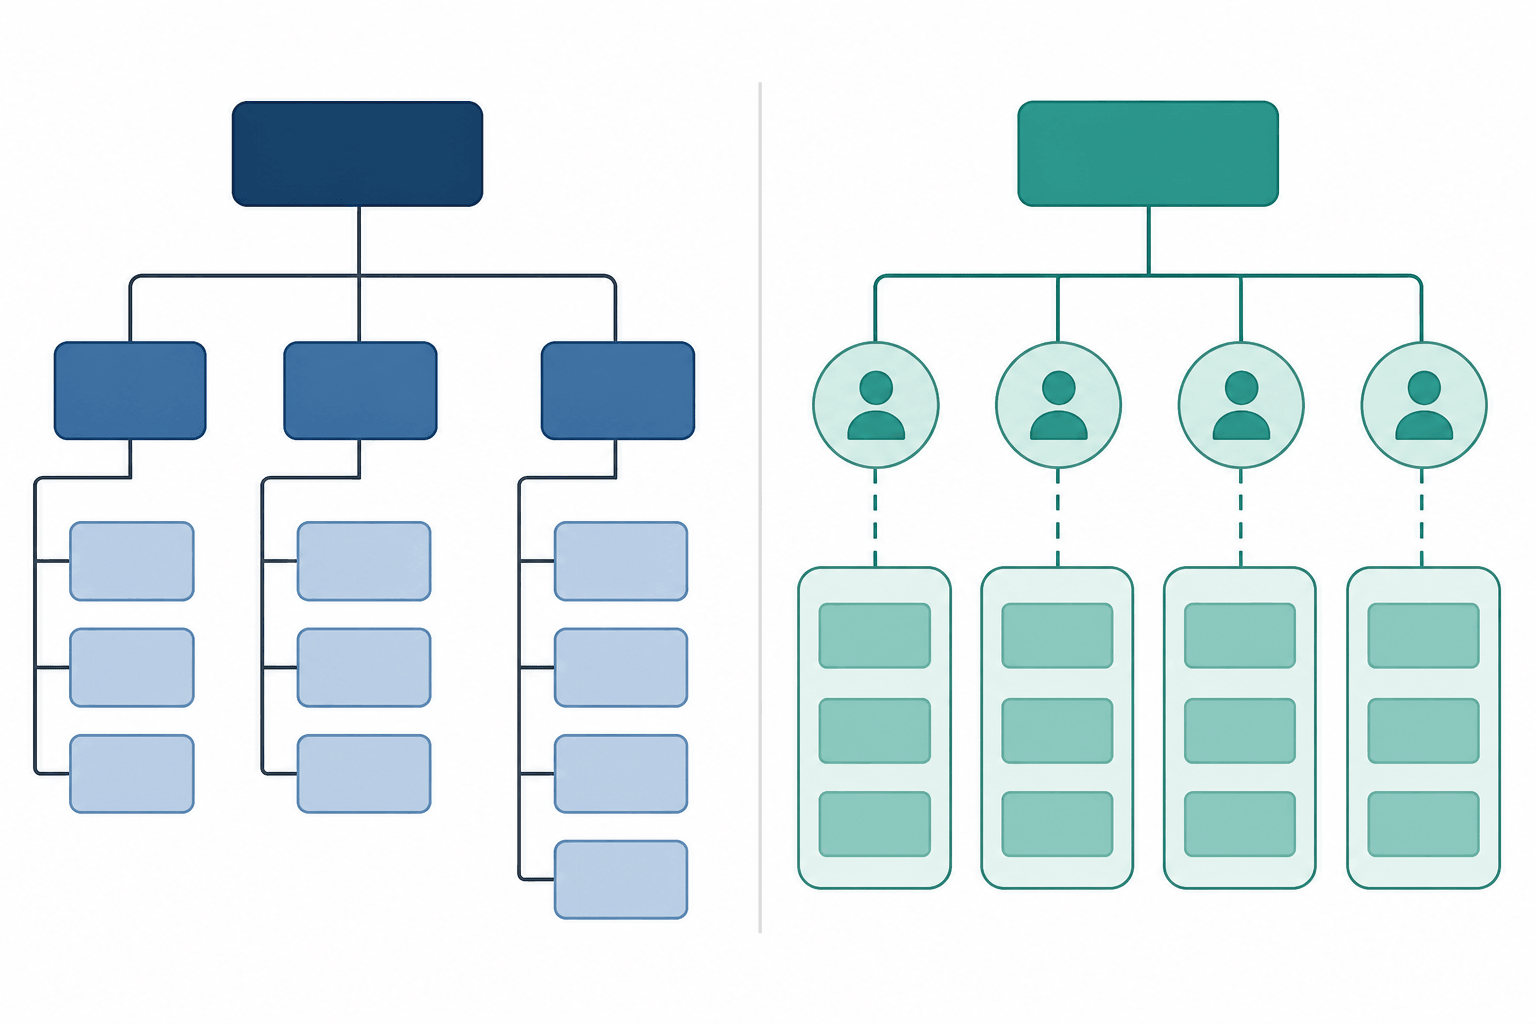
Kako se mjeri uspješnost svakog centra?
Logika mjerenja jednostavna je: svaki se centar mjeri po onome na što može utjecati. Pogrešno postavljeno mjerilo demotivira menadžere i daje krivu sliku, pa je odabir prave metrike jednako važan kao i sama podjela na centre.
Profitni doprinos profitnog centra
Profitni centar mjeri se modelom profitnog doprinosa: koliko je svaka jedinica doprinijela ukupnom rezultatu poduzeća nakon što se od njezinih prihoda oduzmu troškovi koje izravno kontrolira.
Prednost ovog pristupa je u tome što razdvaja troškove na koje menadžer može utjecati od onih koje ne može (poput dijela zajedničkih režija). Tako se ocjenjuje stvarni doprinos centra, a ne rezultat „zaprljan” troškovima izvan njegove kontrole. To čini ocjenu poštenom i upotrebljivom za odlučivanje.
Povrat na uloženo kod investicijskog centra
Investicijski centar mjeri se povratom na uloženo (ROI), jer njegov menadžer ne odgovara samo za rezultat, nego i za kapital koji je u taj rezultat uložen. Dva centra mogu ostvariti isti profit, ali ako je jedan za to vezao dvostruko više kapitala, on je objektivno manje uspješan.
Zato povrat na uloženo daje potpuniju sliku od samog profita. On potiče menadžere da razmišljaju ne samo o tome koliko zarađuju, nego i koliko sredstava za to troše, što je upravo ono ponašanje koje vlasnik želi nagraditi.
Zašto su centri odgovornosti osnova menadžerskog izvještavanja?
Centri odgovornosti daju strukturu bez koje menadžerski izvještaj ostaje samo hrpa podataka. Tek kad svaki redak izvještaja ima svog vlasnika, brojke prelaze iz „informacije za računovodstvo” u „alat za upravljanje”.
Razlog je jednostavan. Izvještaj organiziran po centrima odgovornosti svakom menadžeru pokazuje točno ono za što on odgovara, ni manje, ni više. Direktor poslovne jedinice vidi profit svoje jedinice, voditelj pogona troškove svog pogona, voditelj prodaje prihod svog tržišta. Svatko gleda svoju sliku i može na nju reagirati.
Time se rješava jedan od najčešćih problema u poduzećima bez kontrolinga: kada se svi izvještaji slijevaju u jedan veliki dokument koji nitko ne osjeća svojim. Upravo to je posao računovodstva odgovornosti kao dijela upravljačkog računovodstva, da podatke iz glavne knjige preslika na centre odgovornosti i tako izvještavanje pretvori iz pasivnog gledanja brojki u aktivno upravljanje rezultatima.
Najčešće greške pri postavljanju centara odgovornosti
Iako je koncept jasan, u praksi se ponavlja nekoliko grešaka koje obezvrijede čitav trud. Dobro postavljeni centri odgovornosti donose jasne prednosti: transparentnost rezultata, kulturu odgovornosti i bržu reakciju na odstupanja. Njihov glavni nedostatak gotovo uvijek nije u samom konceptu, nego u lošoj izvedbi, pa se isplati prepoznati ove zamke unaprijed: izbjegavanje grešaka štedi mjesece naknadnih ispravaka.
Najčešća je dodjeljivanje odgovornosti za ono na što menadžer ne može utjecati, primjerice, ocjenjivanje voditelja pogona po troškovima koje određuje netko drugi. Druga je pretjerana usitnjenost: previše malih centara stvara administrativni teret bez upravljačke vrijednosti. Treća je suprotna: premalo centara, gdje se velike cjeline ostavljaju kao jedna „crna kutija” u kojoj se ne vidi gdje nastaje problem.
Tu je i greška mehaničkog preslikavanja organizacijske sheme u centre odgovornosti, bez razmišljanja o tome gdje stvarno nastaju troškovi i prihodi. Naposljetku, mnogi postave centre, ali im ne dodijele prave pokazatelje, pa struktura postoji na papiru, a mjerenja nema. Svaka od ovih grešaka rješiva je, ali ih je puno jeftinije izbjeći nego naknadno popravljati.
Kako Altius postavlja centre odgovornosti u kontroling projektu?
Postavljanje centara odgovornosti jedan je od temeljnih koraka u svakom projektu uvođenja i razvoja kontrolinga. U Altiusu mu pristupamo kroz vlastitu AORI metodologiju, koja kontroling ne ostavlja na razini izvještaja, nego ga pretvara u aktivan sustav upravljanja koji svakodnevno podržava poslovne odluke.
U praksi to znači da zajedno s vama propitamo organizacijsku strukturu, definiramo mjesta troška i nositelje troškova te svakom centru dodijelimo odgovornost i ključne pokazatelje koje on doista može kontrolirati. Tako definirane centre povezujemo sa sustavom izvještavanja, a kroz Qlik Sense BI alat dobivate pregledne izvještaje u kojima svaki menadžer u nekoliko klikova vidi rezultate za koje je odgovoran. Iza pristupa stoji 18 godina iskustva i više od 30 realiziranih kontroling projekata u proizvodnim, trgovačkim i uslužnim poduzećima.
Cilj nije postaviti centre „za papir”, nego izgraditi strukturu koja vašem menadžmentu daje jasan smjer, a poduzeću temelje za rast.
Želite jasno znati tko je u vašem poduzeću odgovoran za koje rezultate? Razgovarajmo o vašim ciljevima i zajedno definirajmo model centara odgovornosti koji odgovara vašem poslovanju.
Najčešće postavljana pitanja o centrima odgovornosti
Treba li malo poduzeće centre odgovornosti?
Treba li malo poduzeće centre odgovornosti?
Da, iako u jednostavnijem obliku. I malo poduzeće ima troškove, prihode i ljude koji za njih odgovaraju, pa makar to bilo tek nekoliko centara. Smisao nije u broju, nego u tome da svaki dio poslovanja ima jasnog vlasnika rezultata. Kako poduzeće raste, jednostavna struktura od nekoliko centara postaje temelj na koji se kasnije nadograđuje, pa je dobro postaviti je ispravno od početka.
Koja je razlika između troškovnog i profitnog centra?
Koja je razlika između troškovnog i profitnog centra?
Troškovni centar odgovara samo za troškove: njegov menadžer utječe na to koliko se troši, ali ne i na prihode. Profitni centar odgovara i za troškove i za prihode, pa se mjeri profitom koji ostvaruje. Pravilo je jednostavno: vrsta centra ovisi o tome na što menadžer stvarno može utjecati. Prodajni odjel koji ne kontrolira nabavne cijene logično je prihodni, a ne profitni centar.
Koliko centara odgovornosti je optimalno?
Koliko centara odgovornosti je optimalno?
Ne postoji univerzalan broj, optimalno je onoliko centara koliko ih poduzeće može smisleno pratiti i kojima može dodijeliti jasnu odgovornost. Premalo centara skriva gdje nastaje problem, a previše stvara administrativni teret bez koristi. Pravi broj proizlazi iz strukture vašeg poslovanja i razine na kojoj se donose odluke, a ne iz nekog vanjskog standarda.
Kako se prati učinak centra odgovornosti?
Kako se prati učinak centra odgovornosti?
Učinak se prati kroz pokazatelje primjerene vrsti centra: troškovni se mjeri kontrolom troškova, prihodni prodajnim rezultatima, profitni maržom i profitnim doprinosom, a investicijski povratom na uloženo. Ti pokazatelji ulaze u menadžerske izvještaje, najčešće mjesečno, gdje se uspoređuju s planom. Kroz BI alat poput Qlik Sensea svaki menadžer može svoje rezultate filtrirati i analizirati u stvarnom vremenu.
Mogu li se centri mijenjati s rastom poduzeća?
Mogu li se centri mijenjati s rastom poduzeća?
Svakako, centri odgovornosti nisu zauvijek zacementirani. Kako poduzeće raste, ulazi na nova tržišta ili mijenja organizaciju, prirodno je da se mijenja i struktura centara. Troškovni centar može prerasti u profitni, a poslovna jedinica u investicijski centar kada počne odlučivati o vlastitim ulaganjima. Važno je da struktura centara prati stvarno stanje poslovanja, pa je povremena revizija dio zdravog kontroling sustava.
Odluka o uvođenju ili razvoju kontrolinga rijetko propada zbog same metodologije, puno češće propada zbog pogrešno odabranog partnera. Birate nekoga tko će mjesecima biti u vašim brojkama, razgovarati s vašim menadžerima i postavljati temelje na kojima ćete donositi odluke godinama unaprijed. Ako se pitate kako prepoznati pravog kontroling konzultanta prije nego što potpišete ugovor, na pravom ste mjestu. U nastavku donosimo sedam pitanja koja vam pomažu da odvojite iskusnog savjetnika od onoga koji prodaje prezentaciju, plus dileme i crvene zastavice koje vidimo iz prakse.
Zašto je izbor konzultanta presudan za uspjeh projekta?
Uvođenje kontrolinga nije kupnja softvera niti jednokratna isporuka izvještaja: to je promjena načina na koji poduzeće upravlja samim sobom. Zbog toga kvaliteta partnera određuje hoće li projekt zaživjeti ili završiti u ladici.
Loš izbor obično se ne vidi odmah. Prvih nekoliko tjedana sve izgleda uredno: održane su radionice, postavljeni su predlošci, isporučen je prvi izvještaj. Problemi izlaze na vidjelo tek kasnije: kad menadžeri ne razumiju brojke, kad izvještaj nitko ne koristi za odluke ili kad konzultant ode, a s njim i sve znanje o tome kako sustav zapravo radi.
Dobar konzultant, s druge strane, ostavlja iza sebe sustav koji vaš tim razumije i može samostalno održavati. Dobro postavljen kontroling donosi mjerljivu korist: veću transparentnost poslovanja, bolje upravljanje troškovima i jasniji uvid u profitabilnost po segmentima. Razlika između dobrog i lošeg izbora mjeri se u godinama: prvi vas vraća na početak, drugi vam daje alat za upravljanje rastom. Zato pristupu odabiru treba dati istu ozbiljnost kao i samom projektu.
Kontroling konzultant, interni kontroler ili edukacija tima: što odabrati?
Prije nego što uopće tražite vanjskog partnera, vrijedi razjasniti temeljnu dilemu s kojom se susreće gotovo svako poduzeće: tko će voditi kontroling? U praksi postoje tri puta, a svaki ima svoje mjesto.
Razviti vlastitog kontrolera
Razvoj kontrolera iz redova postojećih zaposlenika ima nemjerljivu prednost: ta osoba već poznaje vaše poslovanje, ljude i specifičnosti industrije. Najčešće je to netko iz financija, računovodstva ili analitike tko pokazuje sklonost prema brojkama i razumijevanju cjeline.
Mana je vrijeme. Da bi netko od dobrog analitičara postao kontroler koji menadžmentu daje smjer, potrebne su godine učenja i, gotovo uvijek, strukturirana edukacija. Ako poduzeće ima vremena i strpljenja, ovo je najodrživija dugoročna opcija. Ako rezultat treba sutra, sama interna obuka neće biti dovoljna.
Zaposliti iskusnog kontrolera
Zapošljavanje gotovog, iskusnog kontrolera donosi znanje odmah. Problem je dvostruk: takvi su ljudi rijetki i skupi na tržištu rada, a čak i kad ga nađete, novom kontroleru treba vremena da upozna vaše poslovanje, sustave i kulturu.
Dodatni rizik leži u tome što jedan čovjek, koliko god dobar, teško istovremeno postavlja sustav od nule i svakodnevno ga vodi. Postavljanje kontrolinga i njegovo održavanje dvije su različite uloge, a od jednog novog zaposlenika često tražimo obje.
Unajmiti vanjskog konzultanta (rent-a-controller)
Treća opcija, koju u praksi sve češće biramo upravo zato što rješava nedostatke prve dvije, jest angažman vanjskog konzultanta, model koji se često naziva i rent-a-controller. Vanjski partner donosi iskustvo s desetaka sličnih projekata, postavlja sustav brzo i, ono najvažnije, prenosi znanje na vaš tim umjesto da ga zadrži za sebe.
Ova je opcija posebno logična u prijelaznim fazama: kad poduzeće raste, kad nema dovoljno internih resursa ili kad treba premostiti razdoblje do zapošljavanja ili razvoja vlastitog kontrolera. Upravo tu se model preklapa s interim kontrolingom: vanjski stručnjak privremeno preuzima funkciju, dovodi je u red i predaje je spremnu.
Što razlikuje dobrog kontroling konzultanta od lošeg?
Kada se jednom odlučite za vanjskog partnera, ostaje pitanje kako među ponudama prepoznati onu pravu. Razlika rijetko leži u prezentaciji: leži u dvije stvari koje se na sastanku lako previde.
Iskustvo iz prakse vs teorijsko znanje
Kontroling se ne uči samo iz knjiga. Konzultant koji je teoriju savladao, ali nikad nije sjedio s proizvodnim menadžerom koji ne vjeruje brojkama ili s vlasnikom koji prvi put vidi maržu po segmentu, naići će na zid čim projekt iziđe iz okvira udžbenika.
Iskustvo iz prakse znači da je partner već vidio što sve može poći po zlu (otpor zaposlenika, nepouzdane ulazne podatke, sustave koji ne komuniciraju) i da ima isproban način kako to riješiti. Pitajte zato manje o tome što konzultant zna, a više o tome što je već prošao.
Reference i konkretni projekti
Drugi pouzdan filtar su reference. Ozbiljan partner bez problema će vam navesti poduzeća iz vaše ili srodne djelatnosti za koja je radio, opisati što je konkretno isporučio i (uz dopuštenje klijenta) povezati vas s nekim tko će o suradnji govoriti iz prve ruke.
Općenite tvrdnje poput „radili smo sa velikim sustavima” bez konkretnih imena i rezultata trebaju vas zabrinuti. Konkretni projekt znači jasno definiran opseg, mjerljiv ishod i klijent koji bi suradnju ponovio.
7 pitanja koja morate postaviti prije angažmana
Sljedeća pitanja možete iskoristiti doslovno na prvom sastanku. Ne postoje „točni” odgovori koje konzultant mora izgovoriti napamet: ono što tražite jest konkretnost, iskustvo i spremnost da partner govori o vašem slučaju, a ne o sebi.
Pitanje 1: koliko sličnih projekata ste vodili?
Tražite iskustvo u vašoj djelatnosti i veličini poduzeća, ne samo ukupan broj projekata. Kontroling u proizvodnji, trgovini i uslugama bitno se razlikuje, pa partner koji je vodio deset projekata u vašoj industriji vrijedi više od onoga sa stotinu projekata u potpuno drugim sektorima. Konkretni primjeri sličnih poduzeća najbolji su pokazatelj da partner razumije vaše specifičnosti.
Pitanje 2: kako izgleda vaš pristup korak po korak?
Dobar konzultant ima jasnu, ponovljivu metodologiju koju vam može objasniti unaprijed: od analize postojećeg stanja, preko dizajna sustava, do uvođenja i predaje. Ako odgovor zvuči improvizirano ili se svodi na „vidjet ćemo u hodu”, to je znak da ćete projekt zapravo voditi vi. Strukturiran pristup znači da partner zna kamo ide i kada možete očekivati koji rezultat.
Pitanje 3: tko ostaje vlasnik znanja nakon projekta?
Ovo je možda najvažnije pitanje na cijeloj listi. Cilj projekta nije da zauvijek ovisite o konzultantu, nego da vaš tim na kraju samostalno upravlja kontrolingom. Pitajte izričito kako se znanje prenosi, tko se educira i u kakvom obliku ostaje dokumentacija. Partner koji namjerno zadržava ključno znanje za sebe gradi vašu ovisnost, a ne vašu sposobnost.
Pitanje 4: koje alate i BI rješenja koristite?
Kontroling danas stoji na podacima, a podaci žive u alatima. Pitajte koje sustave poslovne inteligencije partner koristi i kako će povezati podatke iz vaših postojećih izvora u pregledne, upotrebljive izvještaje. Rješenja poput Qlik Sensea omogućuju da se podaci iz različitih sustava spoje u interaktivno menadžersko izvještavanje na kojem se odluke donose temeljeno na podacima, a ne na osjećaju, umjesto statičnih tablica koje nitko ne otvara.
Pitanje 5: kako mjerite uspjeh projekta?
Ako partner ne može opisati kako će se mjeriti uspjeh, teško da zna kamo vodi projekt. Tražite konkretne kriterije: koje izvještaje ćete dobiti, koji ključni pokazatelji uspješnosti (KPI) će se pratiti, hoće li sustav obuhvatiti planiranje i forecast te praćenje odstupanja od plana, u kojim rokovima i kako ćete znati da sustav doista koristi menadžmentu. Mjerljiv cilj postavljen na početku ujedno vas štiti od „projekta bez kraja”.
Pitanje 6: koliko je naš tim uključen?
Kontroling koji se uvodi „mimo” vašeg tima gotovo uvijek umre nakon odlaska konzultanta. Dobar partner od početka uključuje vaše ljude, ne kao promatrače, nego kao sudionike koji uče dok se sustav gradi. Pitajte koliko vremena će vaš tim trebati uložiti i u kojim fazama. Realan odgovor je znak ozbiljnosti; obećanje da „nećete morati ništa raditi” je crvena zastavica.
Pitanje 7: što se događa nakon uvođenja?
Projekt ne završava isporukom prvog izvještaja. Pitajte kakva je podrška nakon uvođenja, je li predviđeno razdoblje stabilizacije i može li partner pomoći kad se za pola godine pojave nova pitanja. Partner koji nestaje istog trena kad potpišete završetak projekta ostavlja vas same u najosjetljivijem trenutku: kad sustav treba zaživjeti u svakodnevnoj praksi.
Što treba sadržavati dobra ponuda kontroling konzultanta
Nakon razgovora dolazi ponuda, i ona vam govori gotovo jednako koliko i sam sastanak. Dobra ponuda jasno definira opseg posla: što je uključeno, što nije i gdje su granice projekta. Time se štitite od naknadnih nesporazuma i „skrivenih” troškova.
Uz opseg, ozbiljna ponuda sadrži i faze projekta s okvirnim rokovima, popis konkretnih isporuka/ishoda (koji izvještaji, koje radionice, kakva dokumentacija), jasno definiranu ulogu vašeg tima te način na koji se mjeri uspjeh.
Ako ponuda izgleda kao kopirani predložak u koji je ubačeno ime vašeg poduzeća, vjerojatno ćete i sam projekt dobiti kao predložak. Ponuda prilagođena vašem slučaju znak je da je partner zaista slušao.
Crvene zastavice na koje treba paziti
Neke znakove vrijedi prepoznati prije nego što potpišete. Prva crvena zastavica je nejasan ili promjenjiv opseg: ako partner izbjegava precizirati što točno isporučuje, projekt će se kasnije rastezati na vaš trošak.
Druga je obećanje nerealnih rezultata u nerealnim rokovima. Uvođenje kontrolinga zahtijeva vrijeme jer mijenja navike ljudi, a ne samo tablice; tko vam obećava gotov sustav „za dva tjedna”, ili ne razumije posao ili vam ne govori istinu. Treća zastavica je već spomenuto zadržavanje znanja: partner koji se predstavlja kao nezamjenjiv gradi vašu ovisnost. Četvrta je nedostatak provjerljivih referenci, a peta otpor prema uključivanju vašeg tima u proces.
Ako naiđete na više ovih znakova istovremeno, vrijedi zastati. Trajanje i cijena projekta ovise upravo o jasnoći opsega i metodologije na početku, pa što su odgovori mutniji, to je rizik veći.
Zašto poduzeća biraju Altius: 18 godina iskustva i više od 30 projekata
Sva navedena pitanja postavljamo i sami sebi pri svakom novom projektu, jer upravo na njima gradimo način na koji radimo. Altius od 2007. godine pomaže poduzećima da uvedu i razviju kontroling, a iza nas je više od 30 realiziranih projekata u području kontrolinga, poslovne analitike i ljudskih resursa, u proizvodnji, trgovini i uslugama.
Naš pristup oblikovan je kroz metodologiju koja kontroling ne ostavlja na razini izvještaja, nego ga pretvara u aktivan sustav upravljanja. Podatke iz različitih izvora povezujemo kroz BI rješenja (Qlik Sense) u pregledne, interaktivne izvještaje na kojima menadžment doista donosi odluke. Jednako nam je važno da znanje ostane kod vas: vaš tim educiramo dok sustav nastaje, tako da ga nakon projekta možete samostalno voditi.
Ako tek razmišljate o uvođenju kontrolinga i želite cjelovitu sliku procesa, pročitajte naš temeljni vodič, a ako želite vidjeti kako konkretno izgleda naša usluga, pogledajte stranicu o uvođenju i razvoju kontrolinga.
Razmišljate o uvođenju ili razvoju kontrolinga? Dogovorite uvodni razgovor s našim timom, bez obaveze. Reći ćemo vam iskreno gdje je vaš kontroling danas i koji su sljedeći koraci. Javite nam se putem kontakt forme i krenimo od vaših ciljeva.
Najčešće postavljana pitanja povezana sa odabirom kontroling usluga
Kada je pravo vrijeme za uvođenje kontrolinga?
Kada je pravo vrijeme za uvođenje kontrolinga?
Pravi trenutak nastupa kad poslovanjem više ne možete kvalitetno upravljati samo na temelju osnovnih financijskih izvještaja. Tipični znakovi su: izvještaji kasne, menadžment nema jedinstven pregled rezultata, KPI sustav nije jasno definiran, forecast ne postoji ili nije pouzdan, a troškovi rastu bez dovoljne kontrole. Ako prepoznajete dva ili više ovih znakova, poduzeće je spremno za uvođenje ili razvoj kontrolinga, a izbor pravog konzultanta postaje sljedeći logičan korak. Detaljnije korake opisali smo u našem temeljnom vodiču o uvođenju kontrolinga.
Koliko košta kontroling konzultant?
Koliko košta kontroling konzultant?
Cijena ovisi o opsegu projekta, veličini poduzeća i složenosti vaših podataka i sustava, pa jedinstvene „cjenovne liste” praktički nema. Manji projekt postavljanja osnovnog izvještavanja i veliki projekt uvođenja kontrolinga po segmentima razlikuju se i po trajanju i po cijeni. Umjesto da tražite najnižu brojku, tražite razloženu ponudu iz koje je jasno što je uključeno, tako uspoređujete vrijednost, a ne samo iznos.
Je li bolji vanjski konzultant ili interni kontroler?
Je li bolji vanjski konzultant ili interni kontroler?
Ne isključuju se: najčešće su komplementarni. Vanjski konzultant brzo donosi iskustvo i postavlja sustav, dok interni kontroler dugoročno održava i razvija kontroling jer poznaje poslovanje iznutra. U praksi mnoga poduzeća kombiniraju oboje: vanjski partner postavi temelje i educira tim, a interna osoba zatim preuzima svakodnevno vođenje. Pravi izbor ovisi o tome imate li vremena, ljudi i potrebe odmah ili dugoročno.
Kako provjeriti reference konzultanta?
Kako provjeriti reference konzultanta?
Tražite konkretna imena poduzeća iz vaše ili srodne djelatnosti, opis onoga što je isporučeno i, ako je moguće, izravan kontakt s bivšim klijentom. Korisno je pitati i bi li klijent suradnju ponovio te što bi promijenio. Ozbiljan partner dijelit će reference otvoreno; izbjegavanje konkretnih primjera samo je po sebi odgovor.
Može li konzultant raditi na daljinu?
Može li konzultant raditi na daljinu?
Da, velik dio posla danas se uspješno odvija na daljinu: analize, izrada izvještaja, povezivanje podataka i mnoge radionice mogu se voditi putem online platformi. Pojedine faze, osobito na početku projekta i kod uključivanja tima, ipak imaju koristi od povremenih susreta uživo. Dobra kombinacija rada na daljinu i ključnih sastanaka uživo najčešće daje najbolji rezultat.
Što ako nismo zadovoljni rezultatom?
Što ako nismo zadovoljni rezultatom?
Ovaj rizik najbolje smanjujete na početku: jasnim opsegom, mjerljivim ciljevima i fazama s definiranim isporukama, tako da napredak pratite tijekom cijelog projekta, a ne tek na kraju. Ozbiljan partner s vama redovito provjerava jeste li na pravom putu i prilagođava pristup ako nešto ne funkcionira. Ako su uspjeh i isporuke dogovoreni unaprijed i u pisanom obliku, „nezadovoljstvo na kraju” gotovo je nemoguć scenarij.